¿Y por qué cree usted que esto es bueno?
Le haría la misma pregunta a Antonio Rico
3 Me gusta
Sin ser demasiado fan de Baelo Patrimonio y menos de BDC, y siendo su pregunta necesaria para cualquier inversor, no es menos cierto que también podríamos preguntarnos por qué son buenas las demás estrategias alternativas.
¿Por qué es bueno invertir en empresas de crecimiento europeas?¿por qué en small-caps con sesgo value?¿por qué en empresas asiáticas con mucha caja? Las preguntas que podemos hacernos son muchas. Al final el inversor debe decidirse por una o unas pocas estrategias esperando que a largo plazo le den un buen resultado, con la incertidumbre de si todas las opciones ha elegido la mejor o la que más le convenía.
La estrategia de dividendos tiene muchos adeptos así como detractores por una virtud: es bastante simple y transparente y por lo tanto más fácil de someter a escrutinio que la elección de cuarenta o cincuenta empresas en rotación de las que poco o nada sabemos.
Lo que sí tememos es el testimonio del sabio de su foto: “The dividend is such an important factor in the success of many stocks that you could hardly go wrong by making an entire portfolio of companies that have raised their dividends for 10 or 20 years in a row.”
17 Me gusta
El criterio de muchos años subiendo el dividendo al final es síntoma la mayoría de las veces de que la empresa cada año ha conseguido ganar más, pero ese criterio en sí es, desde mi punto de vista, estúpido.
Una empresa gana 10 y reparte 1 y va subiendo el dividendo un 10% al año y, tras 30 años, la empresa es una dgi aunque, inflación y demás mediante, siga ganando aún 10.
Para mí eso es un truño de empresa, lo siento.
Aún así, que haya hecho eso en el pasado y elegirla por tal, es aún más estúpido porque no tenemos ni idea de si en el futuro seguirá haciéndolo.
¿Va a seguir ganando pasta para incrementar la paguita?
¿Va a incrementar la paguita o mantenerla sin generar el dinero que reparte emitiendo acciones nuevas o pidiendo dinero prestado?
Ahora que ha llegado al momento en el que reparte el 100% de lo que gana, ¿cómo va a incrementar la paguita si no consigue la empresa ganar más?
Bajen esto a la lógica, porque la inversión lo es.
Son ustedes unos abuelos que dan la paga a sus nietos y hacen lo siguiente:
-Les dan todos los meses el 10% de su pensión y su pensión se mantiene constante.
-Al año siguiente les dan un 20% de su pensión sin que haya variado.
Los nietos ahora piensan:
“¡Joder con los abuelos, qué bien les va!”.
¿Encuentran sentido de verdad a eso?
Que el pasado haya pagado muy bien e incrementado muy bien (véase Telefónica e incluso Antena 3🤣) y miren ahora.
No dice NADA del futuro ese “criterio” y me parece una salvajada invertir mirando eso sin entender el motivo por el cual una empresa gana dinero y cómo lo está ganando.
29 Me gusta
Buena pregunta, respondo desde mi desconocimiento. La estrategia de dividendo creciente, puede ser buena, porque te genera una serie de dividendos que podrían cubrir tus gastos, (en términos conservadores). Hay gente que han invertido en esta estrategia en los años 2000 y parece que viven de los dividendos, libro “Como vivir de las rentas” de Josan Jarque. Es decir, yo creo que no sería una estrategia para ganar capital, pero sí con el objetivo de cubrir ciertos gastos anuales.
1 me gusta
Creo que casos como el de Josan Jarque son ejemplos muy particulares de gente que tuvo la suerte de tener un trabajo muy bien pagado, vivir en casa de sus padres, no tener cargas familiares… (creo recordar de alguna charla suya que he visto, si no es así me corrigen) que hacen que haya podido vivir de las rentas pero su caso no es aplicable directamente a otras personas.
12 Me gusta
Totalmente de acuerdo, es un caso aislado
2 Me gusta
Plantéese cual es la diferencia entre pago de dividendos y “ganar capital” si la hubiese. Va a entrar usted en la bonita madriguera de dividendo sí dividendo no, eficiencia de atrasar el pago de impuestos y con suerte algunos comentarios brillantes de nuestro amigo Camacho. Hay varios hilos al respecto.
9 Me gusta
¡Le veo a usted un poco quemado con esta cuestión, amigo camacho!
Venga, yo voy a hacer un poco de abogado del diablo y romper una lanza (con matices) por la DGI.
- La mayoría de la gente sabemos entre poco y nada de contabilidad y valoración de empresas. El criterio DGI puede ser un buen proxy para filtrar empresas malas y mediocres. Si una empresa lleva 25+ años aumentando dividendo, parece probable que esté bien gestionada.
- La DGI tiene interesantes efectos psicológicos:
- La motivación que supone marcarse hitos en el camino hacia la FI, y ver cómo se van superando.
Por ejemplo: con los divis de Altria ya me pago la calefacción, con los divis de Logista pronto me pagaré la electricidad, el año que viene con lo de MCM me pagaré…
Es un buen incentivo para seguir invirtiendo, hasta alcanzar que los ingresos sean superiores a los gastos. - Facilitar olvidarse de mirar cómo va la cotización de la cartera, y centrarse en los divis que se van recibiendo. En momentos de crash, eso ayuda a evitar hacer tonterías. Uno puede ni enterarse de que su cartera ha caído un 40-50%, o si lo hace, mantener la calma y seguir recogiendo dividendos.
- La motivación que supone marcarse hitos en el camino hacia la FI, y ver cómo se van superando.
Dicho esto, conviene tener en cuenta más consideraciones.
- Como todo atajo, el criterio DGI tiene sus inconvenientes. Para empezar, filtra empresas buenorras (por ejemplo, BRK). Y lo que es peor: deja pasar empresas que no recomendaría tocar ni con un palo.
Y es que el criterio DGI no es suficiente, y hay que mirar más cosas, incluyendo:- El nivel y evolución de deuda de la empresa. De poco sirve que una empresa aumente el dividendo si para hacerlo tiene que endeudarse. Recuerdo el caso de Telefónica, que tenía una deuda estratósferica pero no se cortaba en pagar un generoso dividendo. A mí me recuerda a la gente que pide un préstamo para irse de vacaciones.
- Lo caro o barato que cotice. Ratios como el PER, PEG, P/FCF pueden dar una pista.
Hay empresas que son buenorras y pagan dividendo creciente, pero que rara vez están baratas. - Las perspectivas del negocio. Una empresa puede ser una dividend king (50+ años repartiendo dividendo creciente) y estar barata, pero tener una espada de Damocles colgando sobre ella. Por ejemplo, 3M.
- Los efectos psicológicos de la DGI pueden ser eficaces, pero no deja de ser hacerse trampas al solitario. Una cabeza bien amueblada, que entiende de dónde salen los dividendos, no necesita de esos autoengaños.
Y es que no vale lo mismo una hucha llena que una vacía, y el divi se detrae del precio de la acción. En vez de recibir una paguita cada 3 meses, uno puede vender acciones cuando realmente lo necesite. Esto es más eficiente fiscalmente, pues al postergar el pago de impuestos, ese dinerito sigue componiendo.
De todo esto ya se ha hablado en otros hilos (por ejemplo en Mi Cartera Dividendos 100%), así que no me extiendo más.
27 Me gusta
Fácil decirlo, pero dudo mucho que todo inversor “DGI” no mire que va palmando un 30% con la inversión y no le importe porque recibe un divi.

9 Me gusta
Ese es detalle es cierto, pero gracias a la diversificación y a ir comprando empresas de calidad también hace que un valor pueda estar en -50% y no sentirse uno mal porque primero ha analizado la empresa, la entiende y creemos en ella y segundo porque otros valores de la cartera tendrán quizás una revalorización enorme. Pero ciertamente lo que dice usted debe afectar mucho psicológicamente si compramos acciones sin saber ni a qué se dedica la compañía.
3 Me gusta
Como de costumbre hay que diferenciar los fundamentos de una estrategia de su implementación práctica que pueda hacer alguien, ya sea un gestor o un inversor particular.
Que una estrategia sea razonable, como es el caso de la inversión centrada en el crecimiento del dividendo, no significa que la implementación práctica de la misma sea necesariamente igual de razonable.
Es difícil que invirtiendo en renta variable uno consiga evitar los riesgos intrínsecos que tiene invertir en ella. Al final los problemas que implica, van a aparecer por un lado u otro. Centrarse en evitar a toda cosa dichos riesgos igual termina precisamente mal por esperar imposibles.
Por otro lado cuando aparecen términos como sencillez, optimización fiscal, ventajas psicológicas, uno debería de andarse con cuidado si en una determinada implementación de la estrategia, intentando mejorar ciertos aspectos, no está empeorando otros.
En el caso por ejemplo de centrarse mucho en la optimización fiscal es fácil que uno termine con una diversificación geográfica bastante discutible.
O por ejemplo quien se centre en exceso en el % de dividendo sobre el total de la cartera, igual olvida la solidez del mismo.
Como de costumbre, la mejor forma de defender un estilo, no es tanto centrarse en las críticas de los que recomiendan irse a otro estilo, sino en ver como termina siendo su implementación del mismo, si intentando mejorar ciertos aspectos, perjudica a otros o que tipo de riesgos elige asumir.
26 Me gusta
a mi me fascina el nombre de la estrategia “inversión en dividendos crecientes”, propongo crear una estrategia que se denomine “inversión en cotizaciones crecientes”
17 Me gusta
Hace un par de años se llamaban los “compounders”
18 Me gusta
Yo propongo otra: “inversión en patrimonio creciente (el mío, claro)” 
10 Me gusta
Al final cualquiera descubrirá la inversión en beneficios crecientes y…
6 Me gusta
Ese cualquiera será AEAT
11 Me gusta
Buenas tardes,
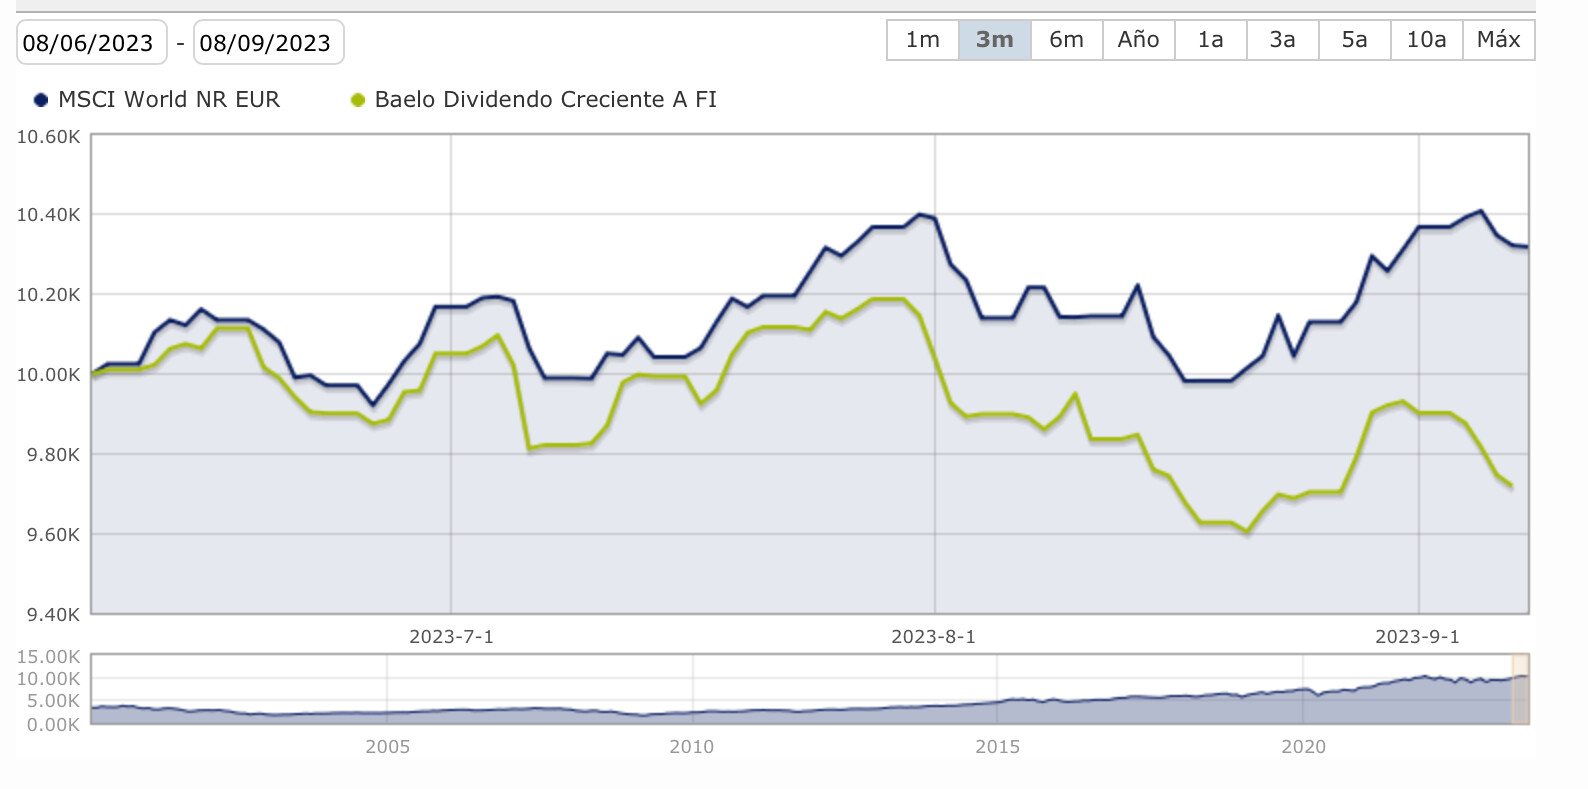
¿Alguno de ustedes me puede comentar por qué el fondo de Baelo Patrimonio no está teniendo buenos resultados este año? ¿O si Antonio Rico da explicaciones por algún medio?
A mi entender (que no es mucho) la bolsa se está comportando bien, el precio del oro también, y el bono alemán también.
3 Me gusta
El bono alemán tampoco es que vaya tan bien y las acciones que tiene Baelo debería compararlas con índices u otros productos centrados en dividendos y no en el conjunto de la bolsa.
Al final hay que ver el Asset Allocation concreto que tiene un fondo dentro de la tipología de activos y Baelo la RV que tiene no es del tipo general sino bastante más específico, con lo cual se puede diferenciar significativamente de un índice más general de RV.
15 Me gusta
Como le han dicho, el tipo de acciones en las que invierte el fondo llevan tiempo sin comportarse especialmente bien y en cualquier caso peor que los índices generales.
Como aproximación puede ver el comportamiento de algunos ETF de aristócratas del dividendo SPDR® S&P US Dividend Aristocrats UCITS ETF Dis (... ETF | IE00B6YX5D40
5 Me gusta