Y ello ya supone un gran cambio respecto a España.
Primeramente en España no hay una contribución específica, separada, a la sanidad pública. Esta se financia, hasta donde sé, mediante impuestos generales.
Ello hace que en Alemania se antoje mucho más cara la cobertura sanitaria. Nos podemos ir fácil, y sin ser un individuo de altas rentas, a un gasto en salud de 5.000-7.000€ anual. De lo cual, en caso de ser asalariado, el empleador creo se ocupa de una parte. Si eres autónomo o Freiberufler, apoquinas tú todo de tu bolsillo.
En España, un trabajador que cobra 35k brutos al año acaba percibiendo algo menos de 27k netos. De esos más de 8k que se quedan por el camino, unos 2.3k son cotizaciones sociales (jubilación, desempleo, invalidez…). De los otros 6k no sabemos cuánto va a pagar la cobertura pública de salud. Pero podría a priori antojarse significativamente más barata que en Alemania (si bien no he ajustado para salarios equivalentes PPP).
Luego en España tengo entendido que alguna gente contrata, separadamente, un seguro de salud privado (Sanitas, Adeslas…), que no tengo claro por cuánto sale. Supongo que en función del plan que uno quiera contratar. En Alemania (casi) todo el mundo va con su GKV o PKV y no se preocupa de contratar seguros aparte. Son modelos harto distintos uno de otro, y muy a ojo diría que en Alemania acaba saliendo más cara la cobertura sanitaria, ajustando por niveles de renta y coste de la vida. Me puedo equivocar. Ello sin entrar a valorar el servicio recibido en uno y otro país.
Pero otra cosa en la que yo pensaba cuando escribí la anterior entrada es la traslación al sistema español. Porque me digo que yo puedo haber ido pagando mis no pocos miles de euros de cobertura sanitaria en Alemania sin haber nunca llegado a usar sobremanera el sistema de salud germano, y luego volver a España y estar cubierto por el mero hecho de pagar impuestos, ya sea de rentas salariales o únicamente del capital. Mi visión es que el exceso de euros que pago hoy en cobertura sanitaria va sobretodo a cubrir los mayores gastos que tendré en esta a una edad más avanzada. Quizá mi razonamiento falla en algún lado, pero bueno. Ahí están algunas de mis cuestiones sobre el tema.
El sistema alemán, además, lo encuentro más rígido, sin gran alternativa u opciones. Lentejas o lentejas. Las comes o las dejas. En España uno puede, además de contribuir a la sanidad pública, ir jugando o complementando aquella con un seguro privado, con un plan ajustado a sus necesidades.
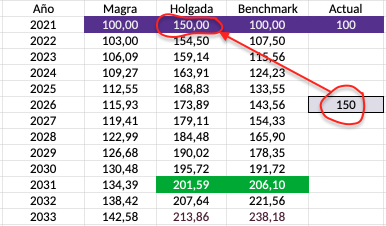
Me dejo muchos matices y aristas, pero valga para hacer ver que, cuando uno vive exclusivamente -y no holgadamente- de sus rentas del ahorro (IF magra), este cálculo del gasto en salud es una partida muy importante que optimizar.
 menos este verano.


 .



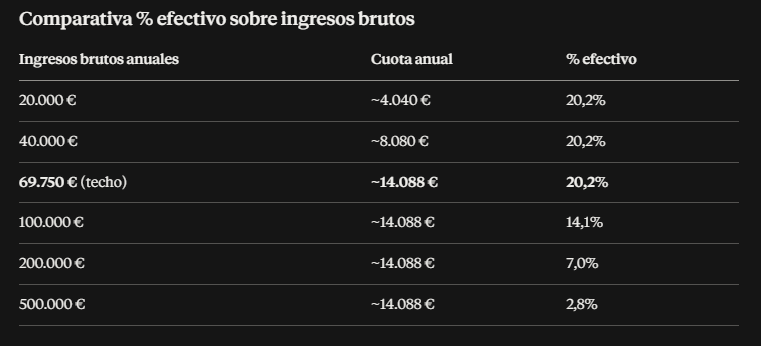
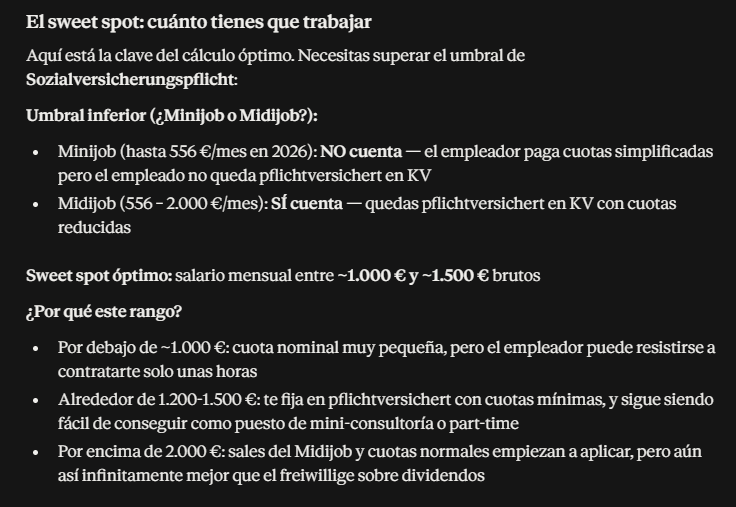
 . El único tema es que el sistema alemán beneficia o, supongo intenta promover, que al menos hagas algún trabajillo de 12 horas semanales. Si hace eso + Günstigerprüfung ahora mismo en Alemania le va a salir mejor fiscalmente que en España curiosamente, pero ahí ya vamos más allá del seguro sanitario claro. Otra cosa es si a cierta edad ya no es posible realizar ese trabajillo y le toca apoquinar todo el seguro médico por su cuenta

 …