Saludos cordiales, @Juamica6.
Vamos a comparar vivienda y bolsa en un horizonte de 25 años, incorporando costes, impuestos y riesgos reales.
Sin apalancamiento
La vivienda comprada al contado sumando alquiler y revalorización, suele dar una rentabilidad neta aproximada del 4% al 7 % anual.
Depende mucho de:
- Zona
- Precio de compra
- Calidad del activo
- Gestión del alquiler
Y hay que descontar:
- Impuestos de compra
- Impuestos anuales como el IBI
- Comunidad
- Seguros
- Reformas
- Periodos sin inquilino
- Impagos
- Impuesto sobre rendimientos del alquiler
- Impuestos al vender
Una vivienda buena puede dar una rentabilidad atractiva. Una compra mediocre puede hacerlo bastante peor.
El S&P-500 con dividendos reinvertidos tras costes razonables e impuestos al vender, ha ofrecido históricamente una rentabilidad a largo plazo aproximada del 7 % al 8,5 % anual.
Ventajas principales:
- Liquidez elevada
- Diversificación global
- Ausencia de gestión operativa
- Interés compuesto muy eficiente
- Facilidad para invertir pequeñas o grandes cantidades
Sin deuda, en promedio, la inversión en bolsa suele superar de forma muy regular aamversion en viviendas medias compradas al contado aunque según el periodo y la zona.
Con palancamiento.
Una vivienda comprada con hipoteca y pagada en parte con el alquiler puede elevar la rentabilidad sobre capital propio al entorno del 10’% al 12% anual e incluso más en operaciones muy bien ejecutadas.
Capital inicial necesario en este escenario:
Para una vivienda de 200.000 euros financiada al 80%:
- Entrada aproximada: 40.000 euros
- Gastos de compra (ITP, notaría, registro, etc.): 20.000 euros
- Colchón recomendado para imprevistos: 15.000 a 20.000 euros
Total necesario aproximado: 75.000 a 80.000 euros
Este capital no es solo la entrada, sino también una base de seguridad para cubrir temporadas sin inquilinos, reparaciones y posibles desviaciones del alquiler respecto a la cuota hipotecaria.
La mejora proviene de:
- Controlar un activo de mayor valor con una entrada reducida
- Amortizar deuda con los ingresos del alquiler
- Vender tras muchos años con la deuda reducida o totalmente pagada
Riesgos en la vivienda
- Meses sin inquilino
- Impagos
- Gastos imprevistos de mantenimiento
- Reformas importantes
- Subidas de tipos de interés
- Mala elección del inmueble
- Concentración en un único activo
Otra posibilidad es la inversión en plazas de aparcamiento con precios menores y riesgos también menores.
Por otraarte, un factor importante que suele ignorarse es el efecto demográfico sobre el precio futuro de la vivienda.
El envejecimiento de la población tiende a reducir la formación de nuevos hogares y puede disminuir la presión estructural de la demanda en determinadas zonas, especialmente fuera de grandes ciudades.
El aumento de la inmigración puede compensar parcialmente ese efecto, pero en muchos casos se concentra en segmentos con menor capacidad adquisitiva, lo que puede influir más en el mercado de alquiler que en los precios de compra en zonas de mayor valor.
Esto tiende a generar un mercado más desigual: zonas con empleo y servicios pueden mantener la demanda mientras que otras zonas pueden sufrir estancamiento o subidas muy limitadas en términos reales.
En el caso de la inversión en bolsa con apalancamiento, la estrategia más conveniente y sencilla puede ser utilizar una parte relevante en S&P-500 sin apalancamiento y otra parte en un instrumento apalancado x2; no todo apalancado sobre el índice porque estos productos pueden verse muy afectados en caídas intensas en momentos de crisis. Esto daría unos beneficios a largo plazo entre el 12 % al18%.
La diferencia clave entre ambas estrategias no es solo financiera, sino también de comportamiento. Mientras que la vivienda depende de factores locales y del uso de deuda bancaria tradicional la inversión en bolsa depende de la evolución global de los beneficios empresariales y de la capacidad del inversor para mantener la estrategia durante ciclos completos de mercado.


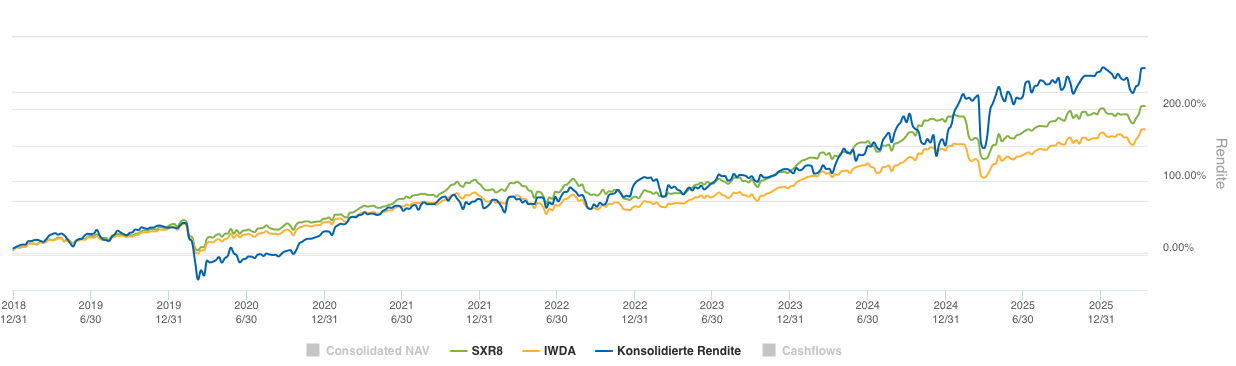
 mi cartera tras las turbulencias del último mes.