Hilo de salidas a bolsa

No es una salida a Bolsa, pero me ha llamado la atención la operación de venta de la posición del fondo CVC en Naturgy (casi un 14 % del grupo). Cuando vi el comunicado asumí que el intermediario (Goldman Sachs) la vendería al descuento pactado con CVC a los institucionales en operaciones privadas, pero hoy ha abierto el mercado muy a la baja, ligado al descuento vaya.

No sé, en el caso de los dividendos se descuenta porque la compañía ya no tiene ese efectivo en su haber, tiene sentido, ya luego entra cómo el mercado valore la caja en cada compañía, pero aquí si los fondos ya han comprado las acciones de CVC, no entiendo a qué se debe el empezar a cotizar con dicho descuento (otro asunto claro, es que todo deba venderse con el mercado abierto, y no haya conseguido Goldman venderlo todo).

¿Saben exactamente como funciona esto?

6 Me gusta

Hola

Desde mi humilde opinión, al vender un institucional a un determinado precio, todo el mundo asume que la empresa vale ese precio en el corto plazo, y por eso el ajuste

Un saludo

4 Me gusta

3 Me gusta

Aunque sean billions anglosajones es mucho dinero para un negocio que está en el aire. El cuento de la lechera también tenía castillos en el aire. Se me quedó grabada la idea de Ben Graham de que en una OPV el precio lo pone el vendedor. Demasiada desventaja para el posible comprador.

15 Me gusta

Algo he leído por encima sin prestarle mucha atención, pero una de las lineas de negocio que piensa abrir Space X es la de lanzar centros de datos satelitales para generar capacidad de computación.

A mi todo esto me parece una locura total: SpaceX apuesta por centros de datos de inteligencia artificial en órbita – Identidad Latina Multimedia

4 Me gusta

Las OPV forman parte de la propia naturaleza de la existencia de la renta variable cotizada. Sin OPV y teniendo en cuenta que otras empresas quiebran, que los negocios evolucionan y que otras se excluyen de cotización, con el paso del tiempo cada vez habría menos opciones de inversión.

Por otro lado si la demanda de acciones supera con creces la oferta también es cuando menos discutible que no esté funcionando de algún modo la ley de la oferta y la demanda. Quizás el problema viene de considerar las motivaciones reales de esa demanda.

No obstante creo que lo interesante de la salida a mercado de Space X, que debería constituir un interesante motivo para debatir sobre estilos de inversión y sus implicaciones, positivas y negativas, está derivando en otra no menos interesante confrontación, aunque por razones distintas, sobre si será un desastre absoluto o un éxito rotundo.

En realidad Graham, cuyo libro Security Analysis - Benjamin Graham,David Dodd le recomiendo encarecidamente como gran seguidor que es de su obra El inversor Inteligente, no se suele centrar en el éxito concreto de una inversión concreta.

Establecer si va a salir bien una inversión concreta suele ser olvidar la tremenda dispersión de resultados que puede haber. No se trata tanto de saber si será un éxito o fracaso una inversión concreta sino tener clara la naturaleza de los riesgos que se quieren asumir. Uno evita cierto tipo de inversiones no tanto porque no puedan salir muy bien sino porque no se adaptan nada bien a su forma de entender la inversión.

Realmente alguien consencuente con un estilo de inversión lo es no cuando es capaz de evitar inversiones que salen mal de otros estilos sino cuando es capaz de estar satisfecho evitando inversiones de otros estilos que han salido muy bien pero que no se adaptaban nada bien a su forma de gestionar los riesgos.

En el caso de SpaceX si asumimos que el mayor valor de un negocio está en su capacidad de generación de beneficios dentro de 10 años y más, parece difícil estimarlos de forma razonable. No se trata que esté cara o barata ahora, sino de la dificultad de predecirlos. No obstante cuidado que Graham también avisaba de que eso pasaba en negocios que podían parecer muy baratos pero con beneficios tremendamente volátiles.

Aunque tiene todo el fundamento del mundo dicha observación, cuidado que invertir en renta variable no es un ejercicio de estar siempre en consonancia con los intereses de los demás. Vamos que toca asumir que habrá una notable variedad de intereses con los que tocará lidiar. Y a uno le va a tocar pasar por este tipo de circunstancias. Hay riesgos inherentes a la propia renta variable.

Por ejemplo fíjese en las valoraciones basadas en el tipo de activos de una empresa. En realidad se suelen basar en el valor de esos activos cuando la empresa funciona razonablemente bien. Creer que esos activos cuando la empresa sufra muchos problemas tendrán un valor parecido a ese valor es mucho suponer y un error notable en el fondo. El propia Graham citaba que el precio razonable para cierto tipo de activos de una empresa en muchos problemas era un 15% de su valor en libros. Y es que ahí el comprador es el que pone el precio y además no está nada clara la capacidad de rentabilizar algo que la empresa que lo tenía ha sido incapaz de sacarle un valor.

Vamos que suele ser un ejercicio intelectual notable pensar en que medida los riesgos que uno ve fácilmente en las acciones de personas que invierten de forma distinta a la de uno, se pueden transmitir y aplicar a la forma como lo hace uno mismo. Especialmente si es muy posible que estén en la propia naturaleza de la inversión en renta variable.

Otro error característico es no ver la diversidad de escenarios. En el caso de SpaceX , como en tantos otros, parece como si no existieran dos escenarios posibles, se va los cielos y uno se forra o se va a los infiernos y uno pierde su dinero. En realidad hay muchísimos más y la dificultad no es sólo saber cual va a ser al final sino gestionarlos.

Los que ya tenemos cierta edad como usted y yo seguro recordamos el caso de Terra. En realidad lo interesante de ese caso fue una vez más la polarización de opiniones y como fue evolucionando el escenario. Salió, si no recuerdo mal a unos 15 para terminar yéndose por encima de 150 para terminar unos años después recomprada por la matriz a 3.

No lo estoy comparando con que sea el mismo tipo de empresa. Sino por ver como evoluciona un escenario y la sensación de si el mero hecho de acudir o no a la OPV puede ser un error o no.
El error de muchos no fue acudir o no a la OPV, lo fue luego querer sacar conclusiones demasiado rápidas y difíciles de sacar que cuestiones que suelen requerir una evaluación mucho más sosegada.
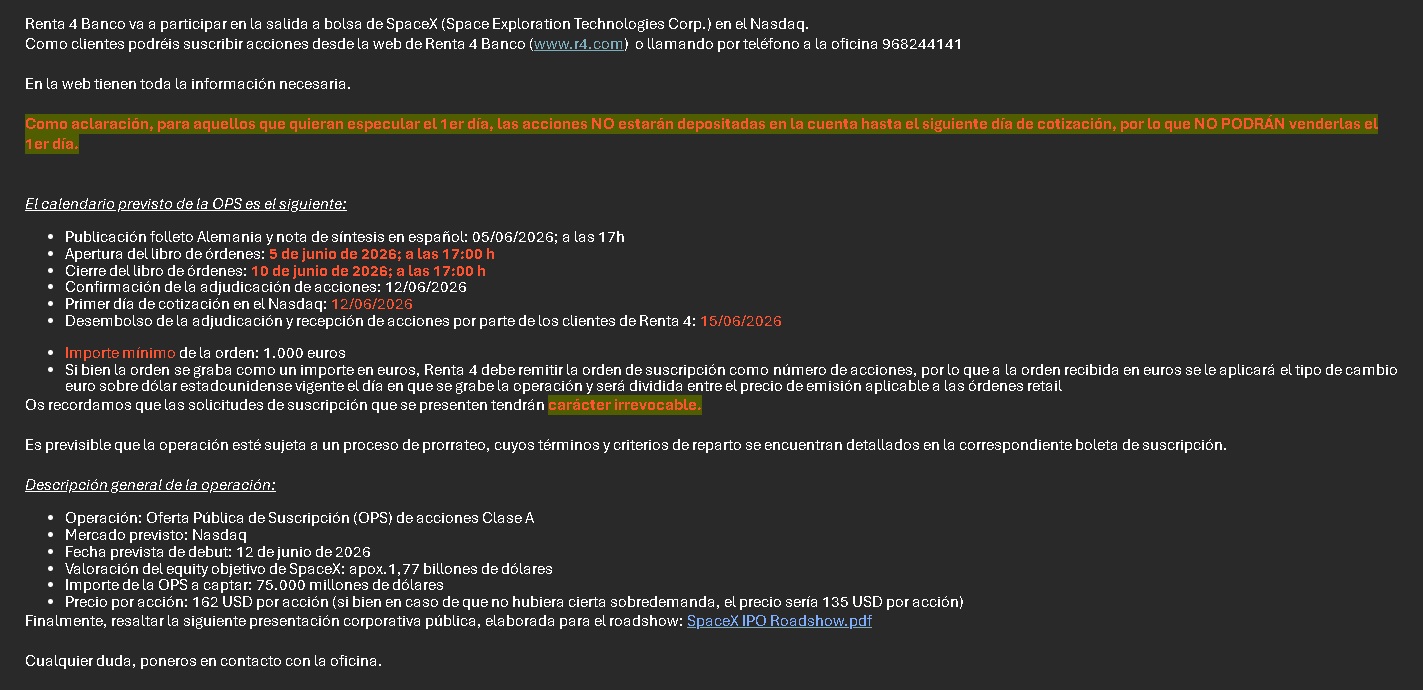
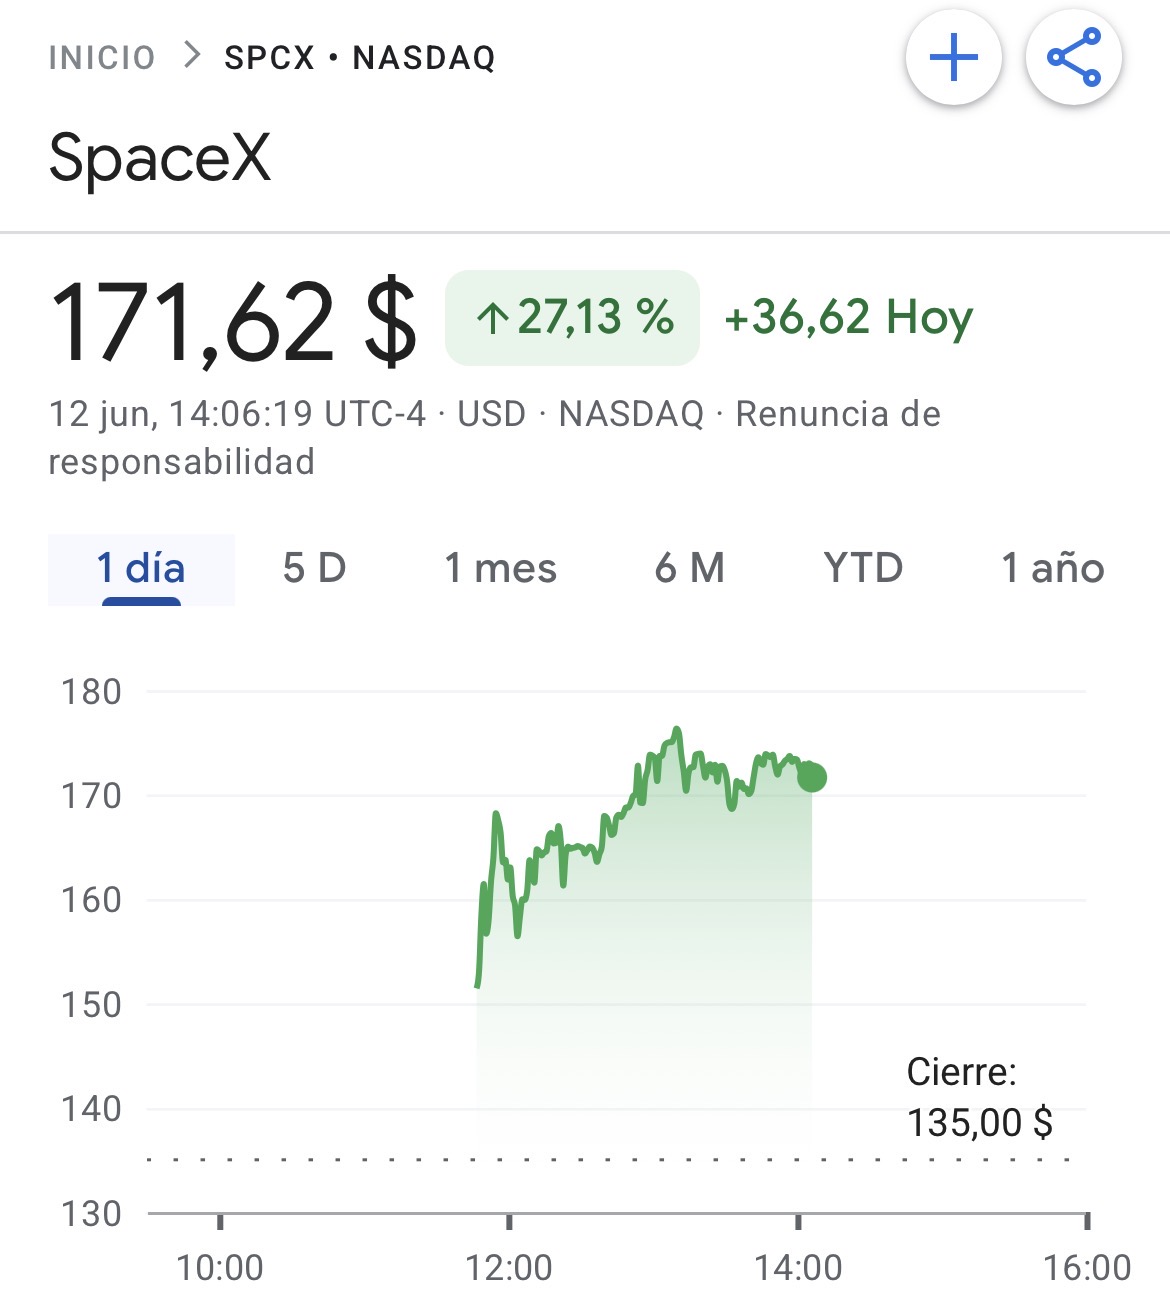
13 Me gusta

La mayor burbuja que haya visto:

11 Me gusta

Viendo las graficas de los últimos tiempos de Intel, AMD, TSMC… y compañía, lo de Space X parece incluso lógico.

6 Me gusta

Espérese a OpenAI. También será de coña.

9 Me gusta

Entre en la IPO ( solo 3 me tocaron ) esta es más por el hype ( me incluyo, me apasiona el espacio ) que por números.

No sé si subirá bajará o que hará pero me da que esta cotizará más por relato (Marte, centros de datos en el espacio con nvidia…) que por los resultados que presente.

Y si a todo esto le añadimos a Elon pues ya.

Yo de momento me conformo con mis tres acciones que me matan el gusanillo de llevarla y si dentro de unos años me pagan unas vacaciones pues bienvenidas sean ( ojalá un viaje al espacio).

9 Me gusta

Y Anthropic que también sale este año

6 Me gusta
6 Me gusta

La cotización de Tesla ha habido muchos momentos, incluso ahora mismo, que ha subido o se ha mantenido muy alta por la narrativa Elon Musk y todos los acólitos que lleva detrás. También por las narrativas de futuro y todo lo que presuntamente van a conseguir a futuro, pero en mucha parte por la figura de Elon.

SpaceX tiene todo eso mismo, pero en esteroides. Esta es de las acciones que buena suerte con ponerte corto.

8 Me gusta

Elon es el 70% de mi tesis :rofl:. Y encima ahora jensen haciéndole ojitos a SpaceX.
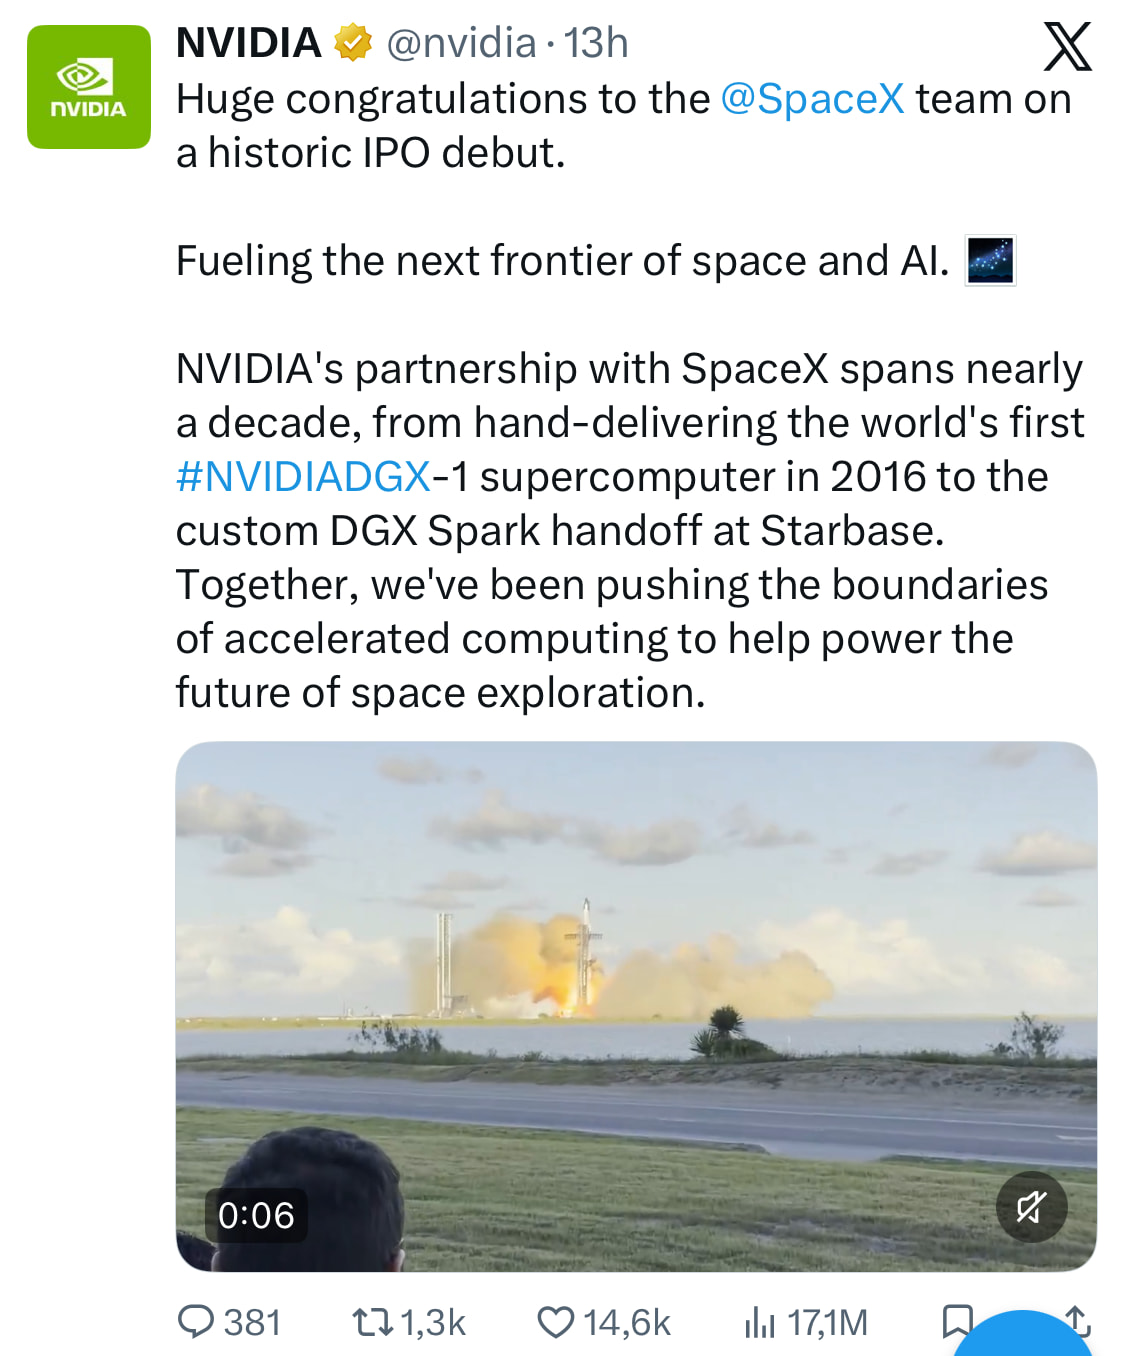
Buen coctel. Pero lo dicho es para dejar algo y darlo por perdido , todo lo demás pues bienvenido sea.

5 Me gusta

La verdad es que todo lo que sea que la industria aeroespacial se desarrolle (siquiera en parte) financiada por el sector privado, y por aquellos inversores que crean que puede ser una buena inversión, pues hay que alegrarse, fenomenal.

Quizás SpaceX tiene con Tesla en común que son negocios que de primeras, por la cantidad tan bestia de capital que requieren para desarrollarse, y las barreras de entrada que también hay o había, por unos motivos u otros, parecen una muy mala idea de primeras como inversión, pero si logras recaudar capital barato (a mayor múltiplo de la que amplíe capital más barata la financiación para esta) igual al final acaba siendo un buen negocio (Tesla desde luego lo está siendo), que es el primer requisito a priori para que a largo plazo resulte ser también una buena inversión.

Estará genial seguirlo en cualquier caso, a ver qué consiguen.

8 Me gusta

Me uno a esto. Ojalá ver que dicha industria se “democratiza” y cositas como PLD Space van bien. El tema antrophic de hoy mismo pone de manifiesto la necesidad de soberania en los campos clave de futuro. Este podría serlo.

3 Me gusta

Respecto a TESLA;
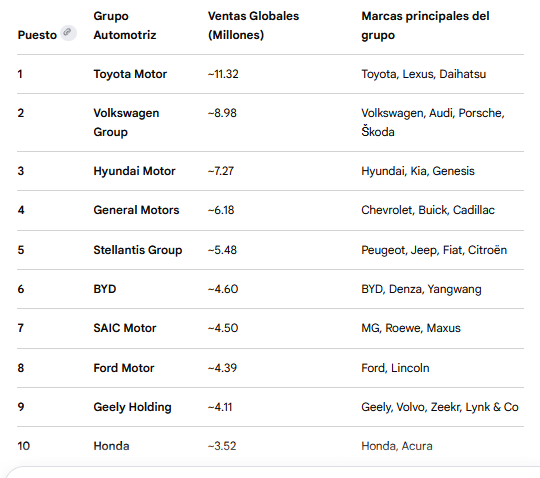
Si las ganancias de una empresa dependen de lo que venden, no encuentro a TESLA entre los 10 primeros vendedores de coches.

5 Me gusta

Si en lugar de venta en unidades, se hace el ranking en facturación Tesla está muy cerca de la posición 10, y si se hace el ranking por beneficio operativo (EBIT TTM), Tesla sube al nº 8

11 Me gusta

Saludos, @Rinimi.

Mire qué decíamos en mayo de 2022: Las costuras del automóvil - nº 1121 por Buso.

3 Me gusta

Recuerden que en la bolsa lo que se pagan son las expectativas.

5 Me gusta