En el caso de que quiera ir “indexado” a este sector una buena forma es ir cogiendo poco a poco de la lista de ese mismo índice. Sería PM en el caso de su cartera. Y ya poco a poco pues ir aumentando posiciones. Es una posibilidad.
5 Me gusta
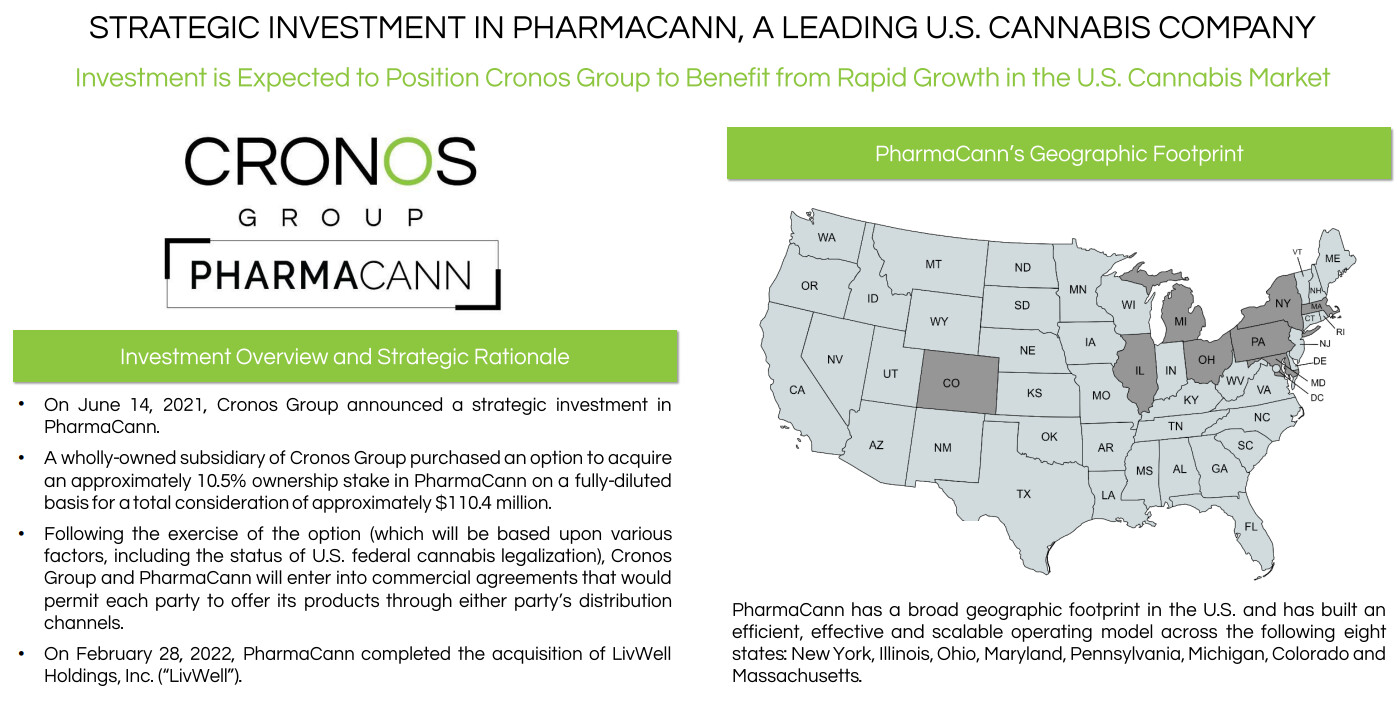
Cronos parece que sigue gastando la pasta que metió Altria:
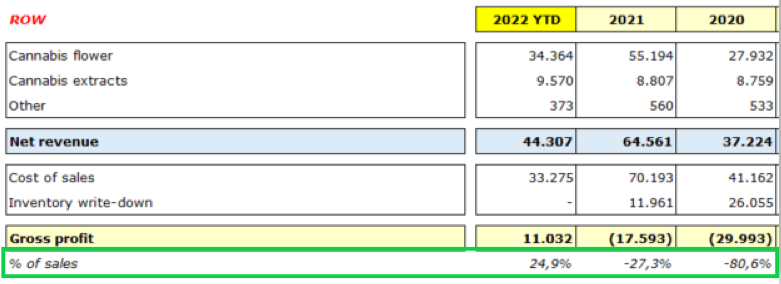
¿Mejora gracias a la escala o al pricing?
5 Me gusta
Hay sitios como Zamnesia que venden hierba ,extracto a precios muy bajos.
Me temo que el mercado hongos , Tripis , maría es muy low cost .
1 me gusta
Hasta que se regule como con el tabaco y haya cuatro jugadores repartiéndose el pastel 
La pregunta es la de siempre, ¿quiénes van a ser los ganadores en el futuro?
5 Me gusta
Hola
Quiero decir que he vendido Altria, no me siento cómodo en esta situación, tengo la sensación de que a Altria, le llueven palos por todos lados
Un saludo
10 Me gusta
Según esta encuesta de Gallup en EEUU ya hay más fumadores de marihuana que de tabaco, pese a que el cannabis sigue siendo ilegal en la mayoría de los estados.
No quiero aumentar mi posición en MO, pero no me importaría ampliar mi exposición al sector cannabis.
1 me gusta
Pues yo tengo las dos en cartera: Altria y Philip Morris International, de hecho son mi segunda y tercera posiciones más importantes de mi cartera de acciones.
De hecho este año PM se ha superado a MO en mi cartera debido a la mejor rentabilidad de PM este año.
No tengo previsto ni comprar ni vender nada de estas dos, solamente seguir cobrando los dividendos.
Saludos
6 Me gusta
Nuestros amigos de Philip Morris con un anuncio-reportaje, en donde venden la nueva generación de tabaco, el calentado.
4 Me gusta
Según estos señores de Bloomberg, se estaría planteando la posibilidad en Philip Morris de bajar el nivel requerido para dar por buena la adquisición de Swedish Match, incluso dejándola temporalmente mantenerse cotizando (un poco como sus filiales que cotizan aún cuando tiene más del 90 %).
Ya me imagino que cuando los de Elliot se aburriesen comprarían lo que quedase.
10 Me gusta
Es curioso si deciden hacerlo, porque para mí SWMA vale más bajo el paraguas de PM que fuera de él a día de hoy. Así que si decidieran hacer eso, me sorprendería hasta cierto punto que más inversores no se planteasen entrar y mantenerse como minoritarios en esa circunstancia.
8 Me gusta
Si se mantuviese la empresa cotizando, ¿no sería previsible que volviese la acción a niveles previos a la oferta, o incluso peor al entrar en juego el factor de iliquidez? Yo ahí si fuese accionista me plantearía hacer caja, quizás quieran plantear ese escenario para convencer a más indecisos.
Tocará esperar.
5 Me gusta
Es posible en ese caso que sí, pero claro ahí depende del float. Lo que yo entiendo es que si PM toma esa decisión es porque ven claro que no se van a quedar ni siquiera cerca del 90%. Si el float resultante fuese un 15% es posible que para muchos sea un problema de liquidez quedarse con las acciones, pero si fuese un 40% sí que veo bastante atractivo para muchos tener SWMA creciendo bajo la plataforma de PM (y mucho menos atractivo para la propia PM).
4 Me gusta
Cuidado con estas cosas que luego las intercompany, aunque digan que son justas, acaban beneficiando a la matriz.
Si siguen como entes independientes ok, pero el tema sinergias no lo van a hacer para favorecer a la que tienen menos del 100% para perjudicar a la que sí.
7 Me gusta
Bueno, pero lo mismo con una empresa como Logista cuando IMB controla más del 50, y tampoco lo veo muy diferente en ese sentido comprar swma si PM tiene el 60% que comprar Inditex cuando Amancio tiene el 60%. Se podrían hacer cosas que perjudiquen a la filial, pero claro, eso tiene también ciertos riesgos reputacionales.
Aparte de que yo creo que aquí las sinergias cuando es un producto diferente que la matriz no tiene y, principalmente, para canibalizar el mercado en el que tiene cero cuota de mercado, son bastante claras.
5 Me gusta
Es un ejemplo bastante bueno ese que nos trae.
Logista valdría bastante más siendo “libre”
8 Me gusta
Es posible, aunque no sé cómo cotizan otras empresas comparables a Logista (si las hay con sus características), pero para mí SWMA puede acelerar su crecimiento bajo el paraguas de PM de una manera diferente a la que (no) lo puede hacer Logista y, al mismo tiempo, con una rentabilidad muy distinta.
4 Me gusta
No en mi opinión. Creo que en esto no nunca hay nada previsible y puede pasar prácticamente cualquier cosa jaja. Existen precedentes: PM tiene unas cuantas tabaqueras en las que tiene una posición de control de mas del 90% y alguna otra que oscilan entre el 70-80% (creo recordar que BATS también alguna) y ha sucedido de todo con las cotizaciones,tanto en el momento de la compra como después de ella. También le digo que, en general, solo con lo que han repartido en dividendos muy mal no habría ido en ninguna.
Agree. Hay que ver en que para todo.
Ojalá se diera esta situación y la dejasen con un float decente y así poder quedarse con lo mejor de los dos mundos: aprovechar la distribución de PM al tiempo que no hay que comprar todo PM.
Entiendo que la tentación de vender SWMA después de la subida es grande (más con el mercado bajando) pero a mí, a estos precios, me las tendrán que arrancar de las manos 
11 Me gusta
Yo de hecho, en ese escenario me plantearía comprar en vez de vender.
3 Me gusta
Ni una noticia buena desde que Altria compró Juul
7 Me gusta