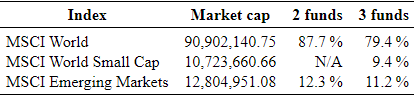Si analizamos la cartera clásica basada en 2 fondos de renta variable ponderados por capitalización (MSCI World + MSCI Emerging Markets), el peso relativo del MSCI Emerging Markets ha alcanzado el 12,3%. Históricamente, la ponderación de los mercados emergentes ha oscilado entre el 9%-11%. Si no me falla la memoria, creo que este nivel por encima del 12% constituye un máximo histórico:
Estos días, a raíz de la salida a bolsa de SpaceX (y de las que se esperan de Anthropic y OpenAI), ha resurgido una variante de los mitos que aquí se han comentado: la idea de que al inversor indexado se le está usando como “liquidez de salida” (exit liquidity), obligándole a comprar empresas presuntamente sobrevaloradas a precios inflados.
Nick Maggiulli, en Of Dollars And Data, le ha puesto números a ese miedo, y me parece un ejercicio muy en la línea de lo que se argumenta en este hilo: bajar el ruido a cifras concretas.
El resumen sería este. SpaceX sale con una valoración de unos 1,77 billones de dólares y un free float de unos 75.000 millones. Traducido a peso real en cartera:
En un fondo del total del mercado USA (tipo VTI), SpaceX pesaría en torno al 0,11%: unos 110 $ por cada 100.000 $ invertidos.
En el Nasdaq 100 (QQQ), donde el índice lo pondera a 3 veces su flotante, rondaría el 0,68%: unos 680 $ por cada 100.000 $.
Y aquí viene lo interesante: incluso aceptando la valoración de Damodaran, que estima SpaceX un 31% por debajo del precio de salida, la pérdida esperada sería de unos 30 $ por cada 100.000 $ en VTI y 210 $ en QQQ. No es cero, pero está muy lejos del drama que se cuenta.
Me quedo con la conclusión, que conecta directamente con el punto de la disciplina y el largo plazo que cierra el artículo original del hilo: el impacto de una OPV concreta en una cartera indexada es insignificante comparado con las decisiones que de verdad mueven la aguja: la tasa de ahorro, el asset allocation y, sobre todo, la capacidad de no salir corriendo cuando el mercado se mueve.
Es la misma música de fondo: el peligro casi nunca está en el vehículo, sino en el comportamiento del que lo conduce.
Por si alguien quiere ver el desarrollo completo y las tres vías que propone para “no ser liquidez de salida”: Fuente: Nick Maggiulli — How Much Will SpaceX Actually Cost Your Index Fund? (Of Dollars And Data) How Much Will SpaceX Actually Cost Your Index Fund?
Tres riesgos…apalancamiento…concentración…falta de liquidez…añado el cuarto… bonos inflación y desempleo a la par …y el último … combustibles con cuello de botella…más inflación
Resulta significativo que Indexa explique esto y sin embargo luego se meta en temas de private equity. Como de costumbre uno termina perdiendo de vista la perspectiva y metiéndose en líos por un lado mucho más evidente que según que otro tipo de planteamientos.
No obstante creo que después de años muy buenos de la renta variable en general y con una baja presencia de según que tipo de problemas, hay cierta sensación que uno puede evitar riesgos inherentes a la propia renta variable. Su rentabilidad histórica no es consecuencia de tomar riesgos pequeños que simplemente uno se acostumbra teniendo algo de estómago. Esta sensación que da la impresión que se pretende transmitir ya sea desde la propia gestión indexada o de la activa con su “gestión” es más consencuencia del largo mercado alcista que de una cualidad inherente a la renta variable.
Que por ejemplo determinadas prácticas de riesgo elevado se generalicen en las empresas de un índice y se traduzcan en pérdidas gordas no es ningún invento sino una realidad que ya ha pasado en otras épocas, por ejemplo en la situación previa a 2008 que terminó provocando lo que pasó. En los fondos activos uno compra boletos para supuestamente evitarlo pero la realidad es que termina evitando algunos para exponerse en modo mayor a otros.
Pretender bajar los plazos en los cuales la RV suele ser una inversión razonable, creer que la volatilidad es inferior a la histórica o que la rentabilidad esperada es superior son mecanismos propios resultado de la experiencia de uno en un mercado alcista que una revisión consciente de la historia en toda su magnitud suele mostrar su enorme debilidad y su carácter tremendamente cíclico. Creer que otros activos más exóticos o menos tienen características parecidas también termina sufriendo de errores parecidos. El bitcoin que al final sólo ha existido en este largo mercado alcista o la renta fija hace unos años que se benefició tremendamente de un largo ciclo de bajadas de tipos, también hemos visto como se termina cayendo en errores parecidos fácilmente.
Miro la composición de las principales empresas del mundo y están los indexados como principales accionistas…si viene una caída como es normal…que pasará con esos tenedores?..son demasiado grandes y sus clientes demasiado pequeños.
No entiendo muy bien cuál es la pregunta o reflexión.
Es decir, el papel de los indexados es precisamente ese, estar en las empresas más pontentes (estoy hablando de indexados a índices). Si hay un cambio en cuáles son esas principales empresas porque las actuales caen y otras suben, lo que harán los fondos es deshacerse de unas posiciones para meterse en otras.
@Miguel_Petroleo
Si viene una caída lo indexados no harán nada.
No venden si hay bajadas y no compran si hay subidas.
Esto es porqué su criterio para tener las acciones en cartera es la capitalización y con las caidas la capitalización se reduce automaticamente ( y con las subidas se incrementa de la misma proporción).
@maugil, eso que comentas los indexados lo hacen solo si una empresa sale de los indices.
Eso es el momento en el cual venderán y comprarán la nueva empresa que la sustituye.
Como decía antes, en bajadas normales o fuertes, los indexados no venden participaciones, a menos que no haya una salida masiva de participes y entonces venderán todas las empresas en relación a su capitalización
Entiendo que, salvo que sea un indexado equiponderado, si una empresa pasa de representar un 3% del índice a un 1% del indice, el indexado cambiará en la misma proporción. En caso extremo, como usted dice, si la empresa sale del índice, el indexado también.
Hay un tuit por ahí muy interesante de Luis Ángel Hernández en el que refleja como la concentración en el MSCI EM Index en las 3 primeras posiciones es de un 25% frente al 13% del MCI ACWI.
Es correcto lo que dice.
Hay que tener en cuenta que si una empresa pasa del 3% al 1% de capitalización porqué sus precios bajan, los indexados, MANTENIENDO EL MISMO NUMERO DE ACCIONES, es decir sin vender nada, tendrán en cartera una acción que pesará el 1%.
Y lo mismo ocurre si una empresa pasa del 1 al 3% de capitalización.
Con el mismo numero de acciones en cartera, los indexados tendrán el nuevo peso automaticamente.
Si no recuerdo mal, hace unos 10 años cuando la comercialización de fondos era otro mundo en España en relación a la actual, la comisión de este fondo por ING era más alta y aún así era “atractiva” para lo que había en el mercado retail mayoritario.
A día de hoy, pese a todas las críticas que se le pueda hacer, no lo veo ni tan mal para lo que cobran y comercializan los grandes bancos retail, para el cliente corriente tener en su propio banco un indexado al 1% puede ser una buena opción comparativamente hablando que le dará rentabilidad y la comodidad/seguridad de no tener que sacar el dinero de su entidad de “confianza”.
Para el cliente poco o nada informado, o bien para el perezoso que no quiere abrirse cuenta en otro banco tipo MyInvestor, pues efectivamente es una opción. Una opción nefasta, en mi opinión.
Esta vagancia o falta de cultura financiera le va a salir carísima al cliente medio de ING, imaginen una inversión a 20 años en este fondo con un TER del 1,10% versus invertir en el iShares Developed World Index (IE) Acc EUR clase S - IE000ZYRH0Q7 de MyInvestor, con un TER del 0,06%.
20 años sobrepagando año tras año un 1,04 % en comisiones, que es el diferencial entre ambos productos, es un auténtico dineral. No es una muerte a pellizcos, precisamente.
Por lo que veo en la documentación que acaba de publicar Vanguard, no parece que sea un fondo de fondos. La réplica es física y el fondo invierte directamente en una muestra representativa de los valores del FTSE Global All Cap, que incluye large, mid y small caps tanto de mercados desarrollados como emergentes.
La pequeña sutileza está en lo de muestra representativa: que sea réplica física no significa necesariamente que tenga que comprar absolutamente todos los componentes del índice, sino que Vanguard puede utilizar sampling para reproducir sus características sin mantener cada uno de sus miles de valores.
VGLA es, por cierto, el ticker en Xetra de la clase de acumulación (ISIN IE000VAHT5T0) y el coste publicado es del 0,07% anual. Como ya saben el producto está recién salido del horno: el fondo se lanzó el 18 de agosto y empezó a cotizar el día 20, así que tampoco se extrañen demasiado si algunas fichas aparecen todavía bastante despobladas.
En principio me parece que cubre precisamente el hueco que muchos esperaban de Vanguard en Europa: desarrollados + emergentes + small caps dentro de un único ETF, sin necesidad de montarlo mediante varios fondos.