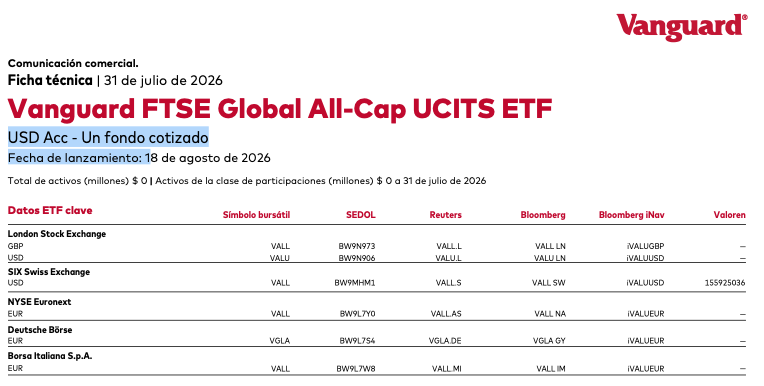
Por lo que veo en la documentación que acaba de publicar Vanguard, no parece que sea un fondo de fondos. La réplica es física y el fondo invierte directamente en una muestra representativa de los valores del FTSE Global All Cap, que incluye large, mid y small caps tanto de mercados desarrollados como emergentes.
La pequeña sutileza está en lo de muestra representativa: que sea réplica física no significa necesariamente que tenga que comprar absolutamente todos los componentes del índice, sino que Vanguard puede utilizar sampling para reproducir sus características sin mantener cada uno de sus miles de valores.
VGLA es, por cierto, el ticker en Xetra de la clase de acumulación (ISIN IE000VAHT5T0) y el coste publicado es del 0,07% anual. Como ya saben el producto está recién salido del horno: el fondo se lanzó el 18 de agosto y empezó a cotizar el día 20, así que tampoco se extrañen demasiado si algunas fichas aparecen todavía bastante despobladas.
En principio me parece que cubre precisamente el hueco que muchos esperaban de Vanguard en Europa: desarrollados + emergentes + small caps dentro de un único ETF, sin necesidad de montarlo mediante varios fondos.
Un ETF (Exchange Traded Fund) es un fondo cotizado.
Un fondo de inversión se valora con el precio de cierres anteriores. Un ETF cotiza en bolsa como una unidad y el mercado no tiene por qué valorarlo por el precio de cada componente.
Un ETF casi siempre estará barato o caro respecto a sus subyacentes., por ejemplo, en ocasiones el fomo por un etf puede hacer que la demanda del fondo haga subir mas el precio de lo que realmente contiene y viceversa.
preguntas:
¿Existen herramientas para ver en un momento dado esta circunstancia?
¿Ustedes compran en función de la situación del fondo en un momento dado de mercado o tran tranean como en un fondo ?
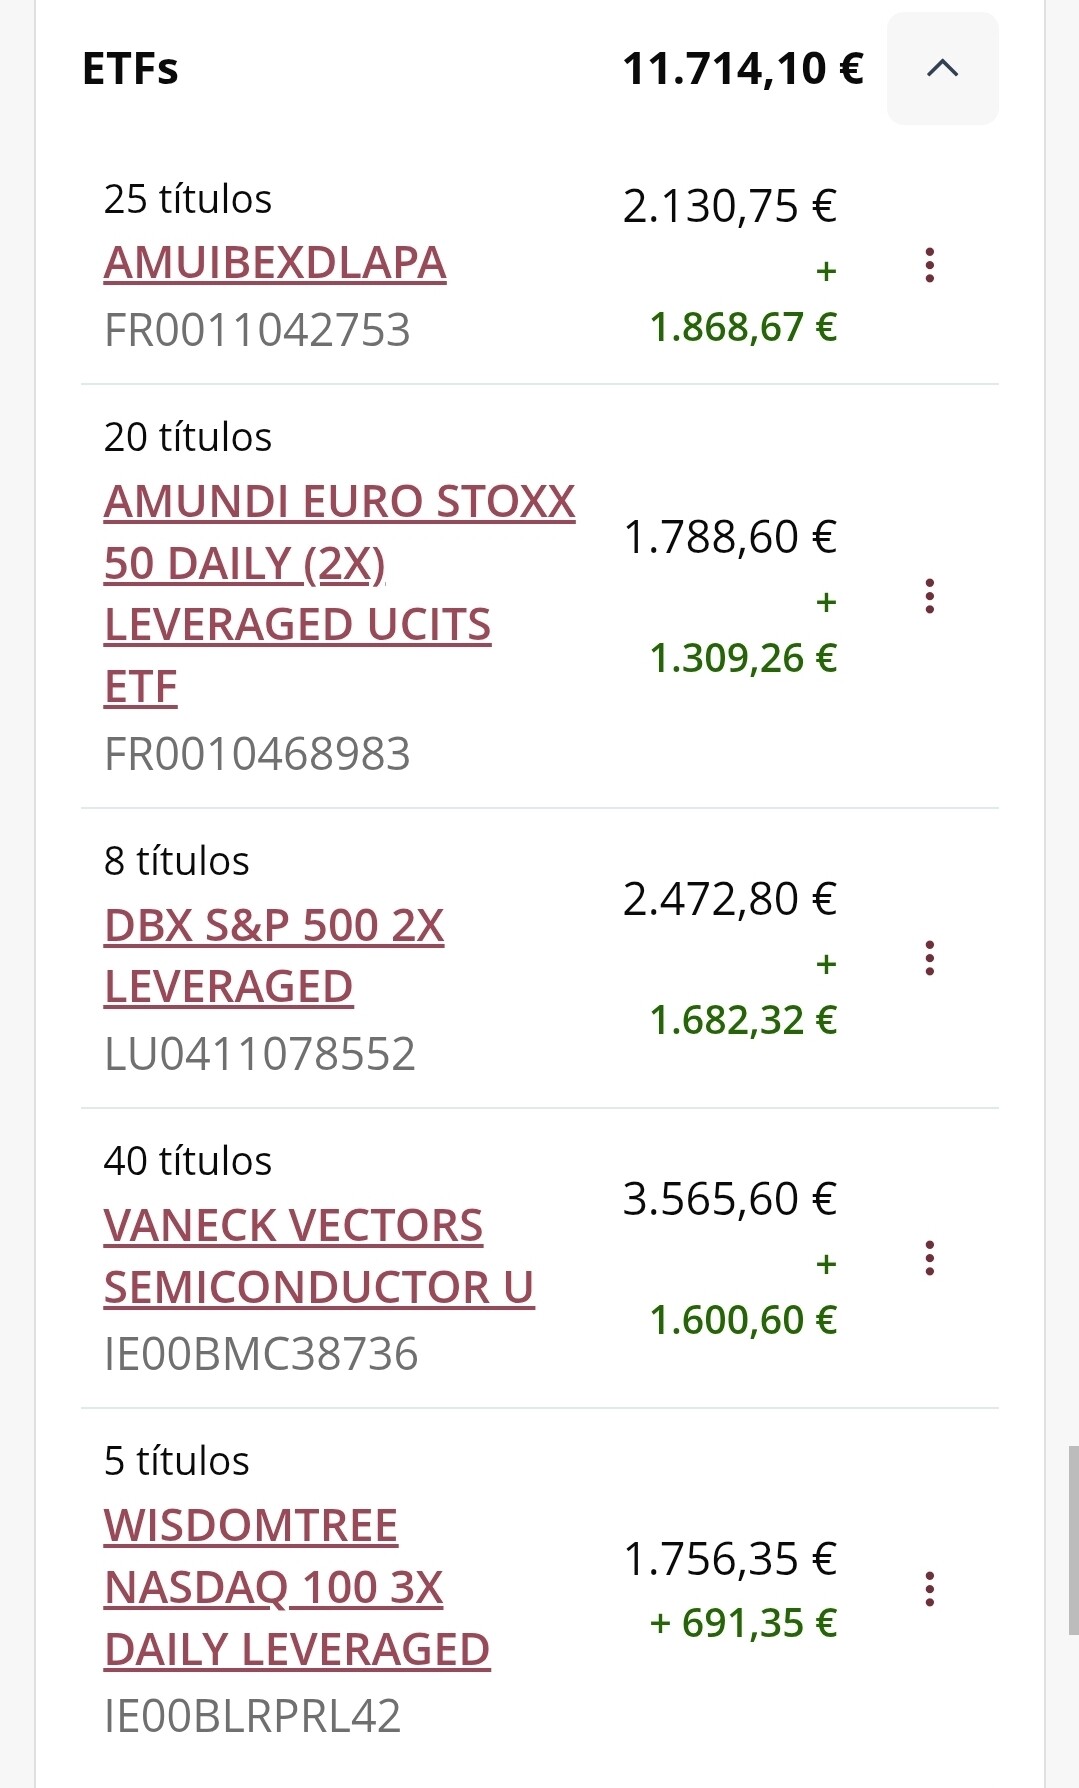
Yo solo he comprado unos apalancados de los que conservé muy poco y han crecido mucho y el VanEck Semiconductor UCITS ETF SMH ***** ISIN IE00BMC38736 en el que no he aumentado posiciones, pero lo haría como los compré.
Los compré al precio que estaban, pero no a mercado, sino con orden limitada ese precio o un poco más.
Los apalancados los vendí porque no son productos para el largo plazo, dicen, y mantuve cantidades pequeñas que han crecido mucho. Fíjese en el precio actual y los beneficios.
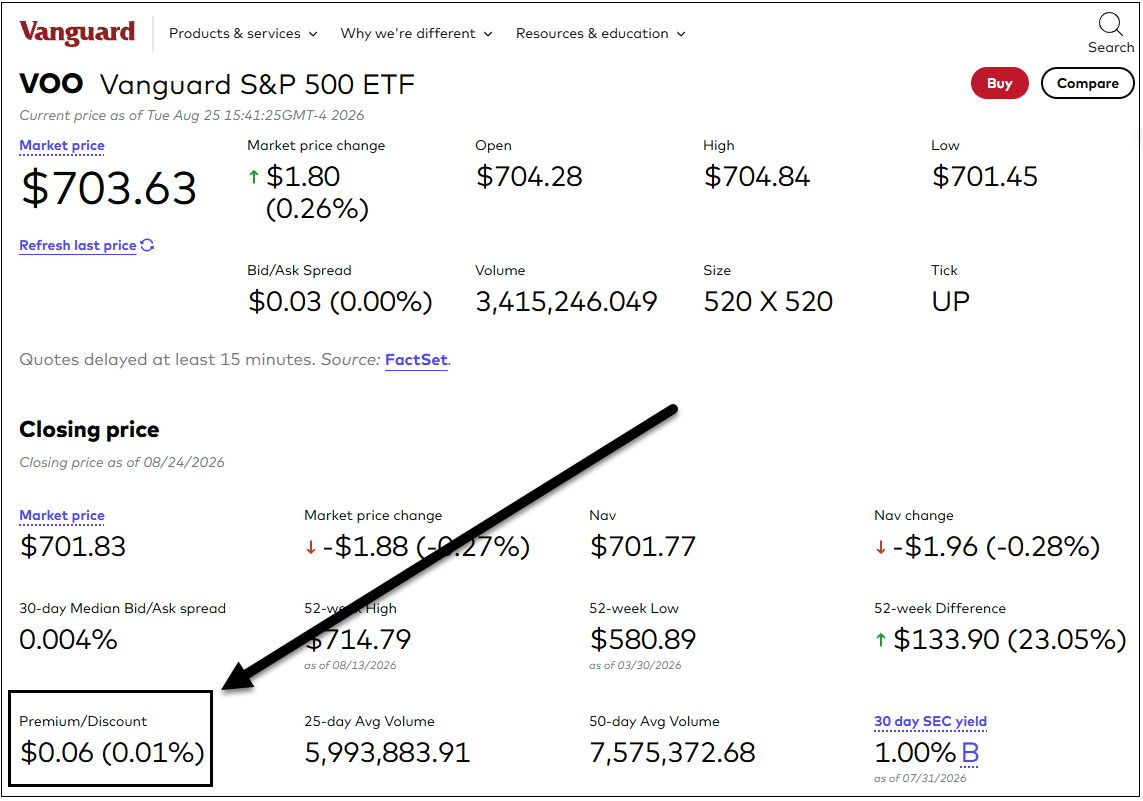
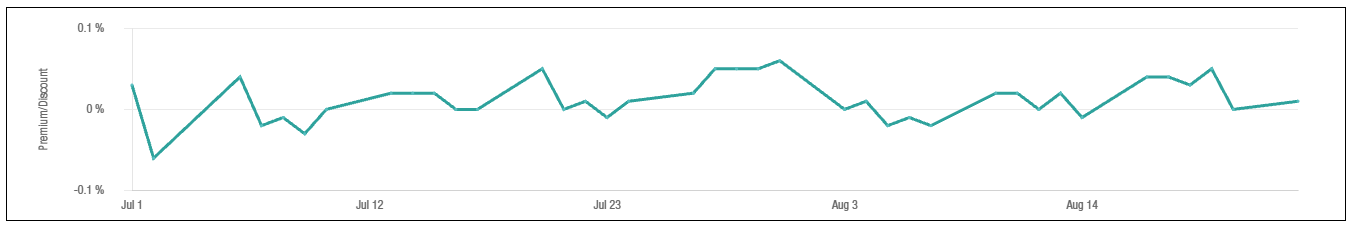
como valoración personal, no creo que sea un gran problema, los AP (participantes autorizados), que son el equivalente a los market makers pero en mercado primario en general hacen su trabajo de una manera medio decente, habría que ver si se lía parda de nuevo estilo COVID como respondería el diferencial. Pero en épocas tranquilas, se puede hacer una idea del premium/discount con la gráfica de julio y agosto de este año para el ETF VOO:
En mi caso, una vez comprada la primera vivienda y con un fondo de emergencia de unos doce meses de gastos, hago aportaciones mensuales sin mirar la valoración. Me fijo más en qué porcentaje de mis ingresos puedo destinar cada mes que en el valor de los índices.
A veces me entra la duda: si debería ahorrar más, o gastar más en otras cosas ahora que la bolsa está supuestamente cara… Pero acabo pensando que, estando en la treintena, me queda mucho camino por delante, tanto para recuperarme si todo se desplomara como para que sean precisamente estas aportaciones las que más crezcan y las que más tranquilidad me den.
Tiene bastante sentido plantearlo así. Con vivienda y un colchón razonable, el factor importante pasa a ser que la aportación mensual sea sostenible y no le genere tensión. Si para invertir más va a vivir peor o con sensación de ir demasiado justo, probablemente no compense; si le sobra sin afectar a su vida, automatizar y olvidarse suele ser una buena defensa contra las ganas de adivinar el mercado.
Lo de “la bolsa está cara” puede ser cierto y aun así seguir subiendo años, o puede corregir mañana. En la treintena, el mayor activo suele ser precisamente el tiempo y la capacidad de ahorro futura. Yo intentaría fijar un porcentaje cómodo, revisarlo una o dos veces al año, y dejar margen también para gastar en cosas que de verdad aporten.
La afirmación de que “la bolsa está cara” llevo escuchándola desde que empecé en este mundo, hace ya nueve años. Y, desde entonces, no recuerdo un solo año en el que no haya oído el mismo argumento.
La cuestión es que, probablemente, dentro de otros nueve años la bolsa estará aún más cara en términos nominales. Siempre tenderá a parecernos cara porque inevitablemente la comparamos con el pasado, algo todavía más evidente en periodos de inflación como el actual.
Luego está el recurrente argumento de la “década perdida” entre 2000 y 2010. Es cierto que quien hubiera mantenido todo su patrimonio invertido al 100 % en el índice estadounidense y, además, no hubiera realizado nuevas aportaciones durante las caídas, habría atravesado un periodo especialmente difícil. Pero ¿quién plantea realmente eso como una estrategia de inversión razonable?
Personalmente, empezaré a tomarme en serio las afirmaciones categóricas de que “la bolsa está cara” el día que quienes las sostienen demuestren la misma convicción con su propio dinero, posicionándose en corto. Hasta entonces, las palabras se las lleva el viento.
He revisado esta cartera modelo 80/20 y no estoy de acuerdo en poner el fondo de renta fija global de Vanguard dentro de la parte moderada, aunque se llame “renta fija”. Dado el largo vencimiento de sus bonos, ha tenido caidas máximas que han superado el 18%, incluso por encima de algunas posiciones de renta variable. La suma de renta variable emergentes más small caps es del 22% que no es una apuesta pequeña.
Sobre el fondo de renta fija global Vanguard indica “Cuando la bolsa cae a plomo, los inversores huyen hacia estos bonos, haciendo que suban de precio y compensen tus pérdidas” Lamentablemente esto no ha sido así o no siempre, a titulo de ejemplo, cuando el Fidelity Worl cayo un 12% en el año 2022, el Vanguard de bonos tuvo una caída del 15% después de haber caido también el 2,83 el año anterior.
Comparto su punto de vista, yo para la RF prefiero la gestion activa, me encajaria mas ahí un B&H Deuda, Neuberger Berman Short Duration o un DNCA Alpha Bonds o inclusive un Gamma Global si se aspira a un poco mas de rentabilidad con una volatilidad (hasta hoy) tremendamente ajustada.
Es que para mi es un error valorar la función de la renta fija (sobre todo la gubernamental) de larga duración, con respecto a lo sucedido en el año 2022, situación casi única en la historia (superinflación y tipos cero). Quizá el problema es pensar que un fondo que se comporto bien en un escenario (por ejemplo en la crisis del 2008), lo hará igual en otro tipo de situaciones. Por eso es importante diversificar con una cartera en que cada producto tenga su función, valorar el riesgo que queremos asumir, y tener un campo de visión temporal lo más amplio posible, que abarque varias crisis pasadas de diferente tipo, para ver como se comportaría cada producto que tengamos en nuestra cartera. Aunque ya sabemos que acertar el futuro mirando con el retrovisor, es complicado…