A día de hoy, casi con total certeza, no habrá pensiones

Cuando se dice que no habrá pensiones o que estas serán más reducidas en el futuro creo que se subestima la capacidad de nuestros políticos para mantenerse en el sillón o para pretender subirse a él.

Creo que antes veremos una sanidad, una educación y unas carreteras mucho más abandonadas que meter la tijera en este asunto de manera que se note mucho (aún teniendo en cuenta que el volumen de estas partidas presupuestarias no es comparable).

9 Me gusta

No entiendo tantas vueltas a la evidencia. Uno a día de hoy YA se va a jubilar (al menos) dos años más tarde, y YA va a calcular su pensión con más años de cómputo que los de hace unos años.

Es decir, ceteris paribus, la pensión que yo recibiría hoy tiene menos poder adquisitivo que la que habría recibido hace una década.

Y esto no va a ir a mejor.

13 Me gusta

Seguridad Social 2025 · sin PGE

Concepto Con no contributivo Sin no contributivo
Ingresos
Cotizaciones 175,7 175,7
Otros (sin PGE) 17,6 17,6
Total ingresos 193,3 193,3
Gastos
Pensiones contributivas 182,5 182,5
Subsidios / prestaciones (IT…) 23,8 23,8
No contributivo 23,3 —
Gestión y resto 15,2 15,2
Total gastos 244,8 221,5
Saldo −51,5 −28,1

Cifras en mil M€. Fuente: ResSISTEMA 2025. Ingresos sin transferencias del Estado (PGE).

Si eliminamos lo no contributivo de la ecuación, el déficit sin PGE baja de ~51,5 a ~28,1 mil M€.

Y si además excluimos los subsidios e IT (~23,8 mil M€), el saldo final seguiría siendo negativo, alrededor de −4 mil M€.

1 me gusta

Saludos cordiales, @Gerald93.

Aproximadamente el 0,3 % del PIB. Es cierto que no he preguntado por las prestaciones por incapacidad.

Además de que aumenta el gasto en pensiones también aumentan mucho los subsidios y ayudas no contributivas. Si queremos (nosotros o nuestros representantes en el Congreso) que el estado de bienestar aumente con menos población activa y más pasiva en términos proporcionales habrá que pagar más impuestos.

1 me gusta

Saludos cordiales, @Yordomo.

No, va a empeorar. Eso es seguro.

Yo creo que al final va de donde va el dinero. Sin deuda, me refiero. Y si va a pensiones, pues se pagan. Y si no va allí, pues no se pagan. Que igual es una forma simplista de ver la vida. Es como la manta corta q o le cubre la cara o le cubre los pies.

2 Me gusta

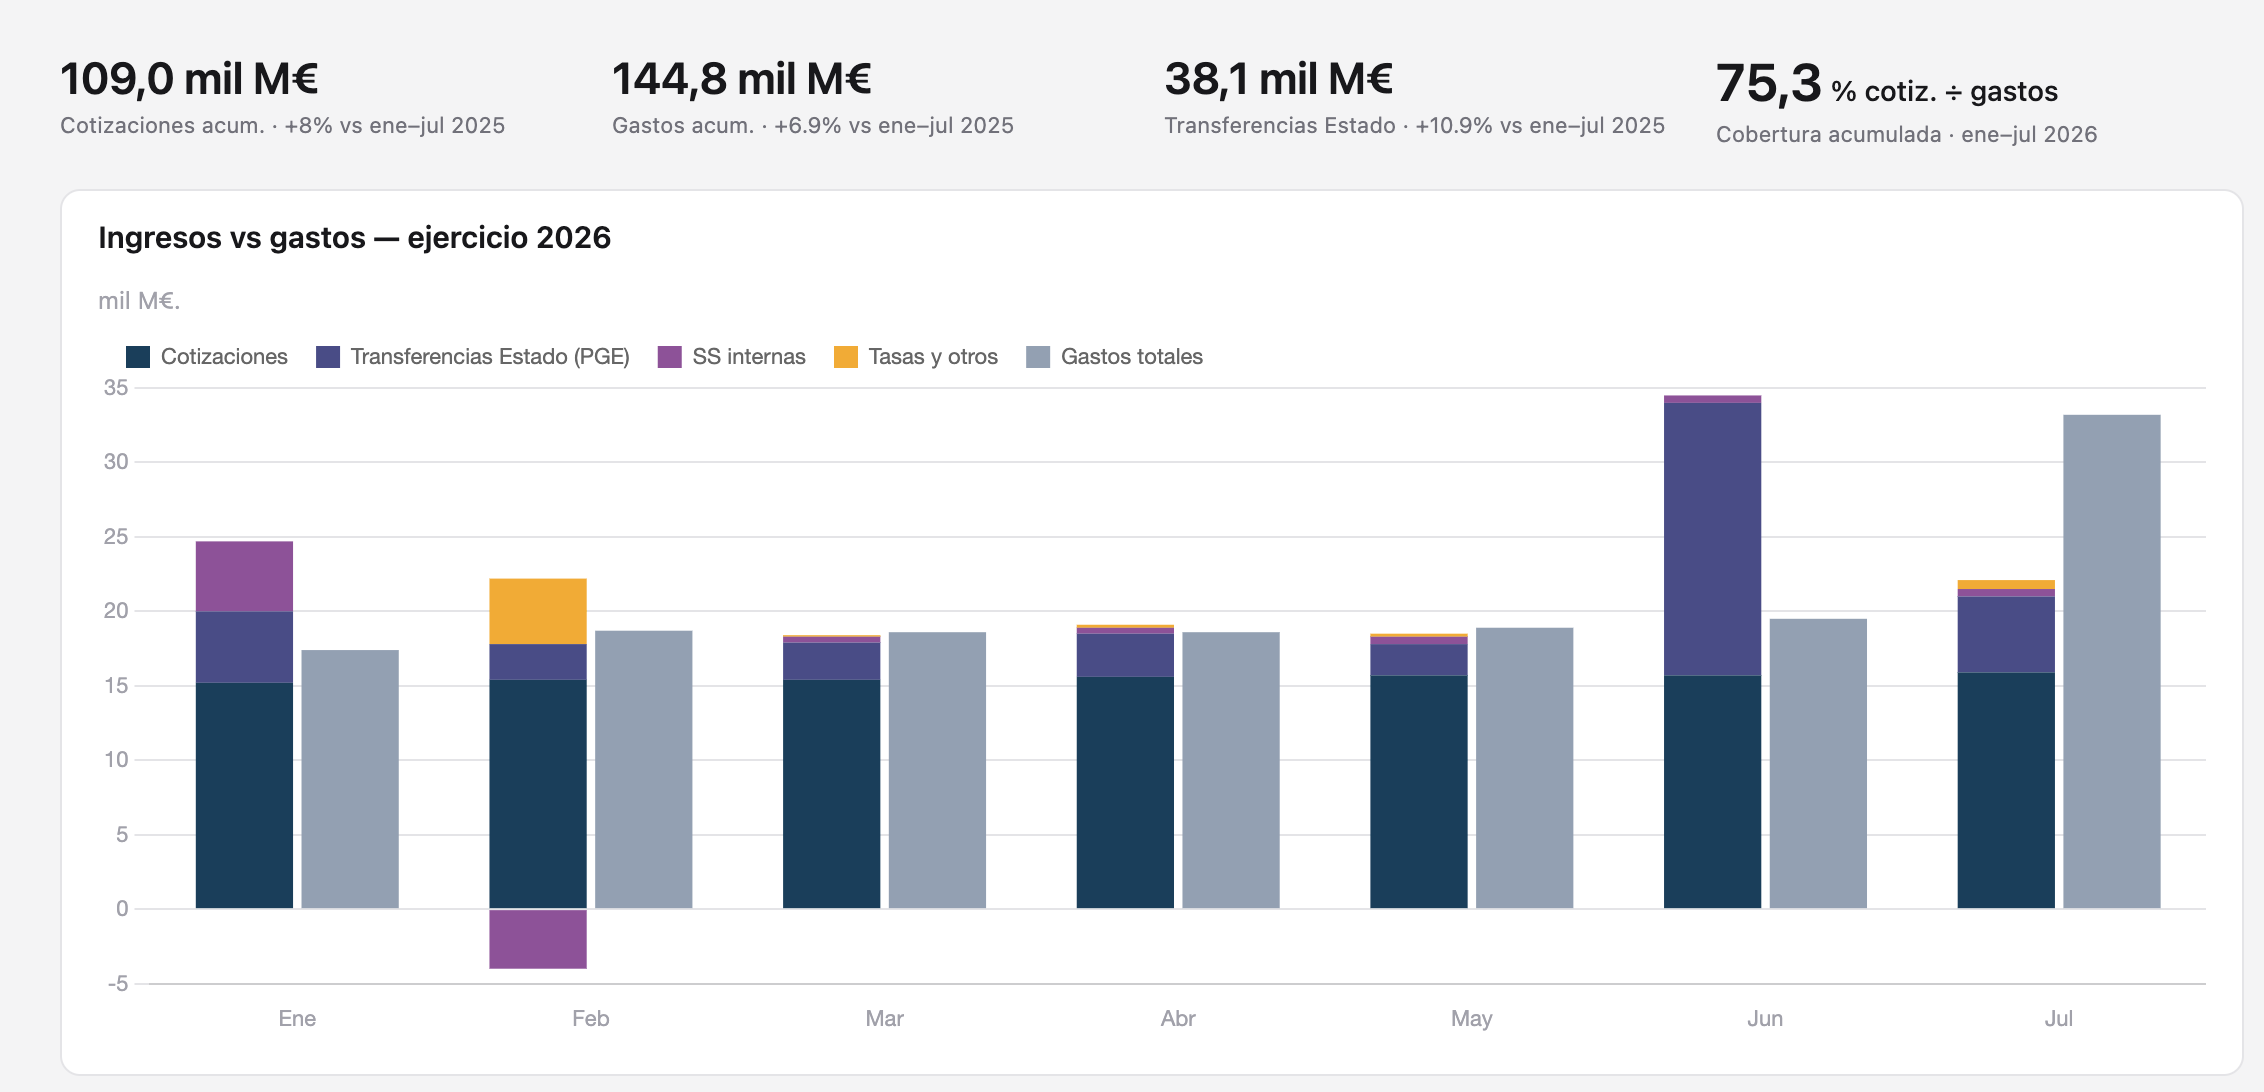
Datos de julio recién salidos del horno:

Ingresos: ~22,2 mil M€

  • Cotizaciones: 15,9 mil M€
  • Transferencias del Estado (PGE): 5,1 mil M€

Gastos: 33,2 mil M€

7 Me gusta

Saludos cordiales.

Los ingresos por cotizaciones a la Seguridad Social registran un incremento del 7,4% en la variación interanual con los datos acumulados hasta junio de este año, al alcanzar los 93.957 millones de euros.

La partida más relevante corresponde a pensiones y prestaciones contributivas por importe de 95.212 millones de euros.

Los ingresos por cotizaciones a la Seguridad Social aumentan un 7,4% interanual, hasta alcanzar los 93.957 millones de euros, La revista de la Seguridad Social (31/07/2026)

Las prestaciones no contributivas no deberían ser gestionadas por la SS o si las gestionan para no duplicar tareas deberían hacerlo para otra entidad del Estado.

5 Me gusta

Hola, @Gerard93
Enhorabuena por el trabajo del observatorio y gracias por compartirlo aquí.
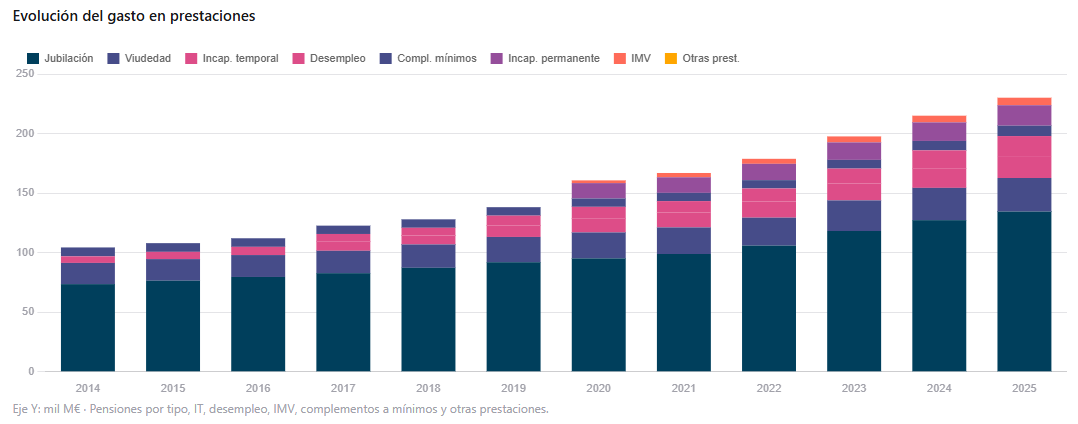
No sé si puede aportar un poco más de detalle sobre “el salto de 2020” si lo tiene estudiado. Por el lado de los ingresos menciona que se debe al aumento de las transferencias del Estado. Por el lado de los gastos no sé si hay una explicación sencilla o hay varios factores. Se supone que en 2020 y años inmediatamente siguientes habría un sobrecoste relacionado con el COVID-19 pero que debería desaparecer gradualmente. Sin embargo, parece un escalón de coste que se ha quedado ahí. En alguna de las gráficas parece corresponder a nuevas partidas (incapacidad permanente y otros gastos) pero parece que en realidad esas partidas ya existían pero se presentan separadamente a partir de ese año.

Gracias.
Saludos.

6 Me gusta

Totalmente de acuerdo, porque con tanta variación al alza de estas prestaciones, muy superiores al IPC y por su volumen y diversificación, un porcentaje ya importante va a partidas asistenciales no cubiertas por aportaciones, y esto emho es muy peligroso, porque tampoco somos Noruega con un fondo soberano que cubra todo esto.
Un saludo.

5 Me gusta

Hola @rumbero

Muy buena pregunta, y reconozco que hasta ahora no había dedicado tiempo a entender el lado del gasto en detalle. Sin embargo, hoy lo he analizado para responderte con más claridad.

En el gráfico que adjunta, es cierto que hay un salto de unos 22 mil millones de euros entre 2019 y 2020, pero parte de él (~13 mil M€) es un artefacto visual: a partir de 2020 el ResSISTEMA comienza a desglosar la incapacidad permanente como partida propia. Aunque ese desglose empiece en 2020, el gasto ya estaba implícito dentro del epígrafe Pensiones, que incluye jubilación, viudedad, incapacidad permanente, orfandad y favor de familiares. Es decir, Pensiones ya lo recogía; simplemente no se mostraba de forma separada en fechas anteriores a 2020.

Aclarado ese punto, el sobrecoste real entre 2019 y 2020 se concentra en el bloque de subsidios y otras prestaciones, no en pensiones, con partidas directamente relacionadas con el COVID (prestaciones extraordinarias de cese de actividad, más bajas laborales, indemnizaciones…). Ese efecto se modera gradualmente a partir de 2022.

Lo que sí se mantiene y crece de forma estructural es la incapacidad temporal: en 2019 ascendía ~9,5 mil M€ y en 2025 ya ronda los 18 mil M€. Las contingencias comunes son en gran medida el desglose de esa misma IT por tipo de riesgo, por lo que no representan una presión adicional aparte.

Partida 2019 2020 2021 2022 2023 2024 2025
Incapacidad temporal 9,5 11,9 12,5 13,6 14,1 16,5 18,4
Contingencias comunes 8,4 9,6 9,6 10,9 12,6 15,0 16,8
Otras prest. e indemnizaciones 0,2 5,3 5,9 0,8 0,5 0,4 0,4
Nacimiento / cuidado menor 2,6 3,0 3,5 3,8 4,0 4,3 4,7
Extra cese actividad COVID — 3,8 0,6 0,1 — — —
Cuotas cese actividad — 0,3 3,4 0,3 0,0 0,0 0,0
Procesos COVID (IT) — 1,2 1,7 1,4 0,1 0,0 0,0
Contingencias profesionales 1,1 1,1 1,2 1,3 1,3 1,5 1,5
Cese de actividad — 0,8 1,5 0,1 0,1 — —
Resto prest. e indemnizaciones — 0,3 0,4 0,4 0,4 0,4 0,4
TOTAL 12,7 20,4 22,1 18,4 18,9 21,5 23,8

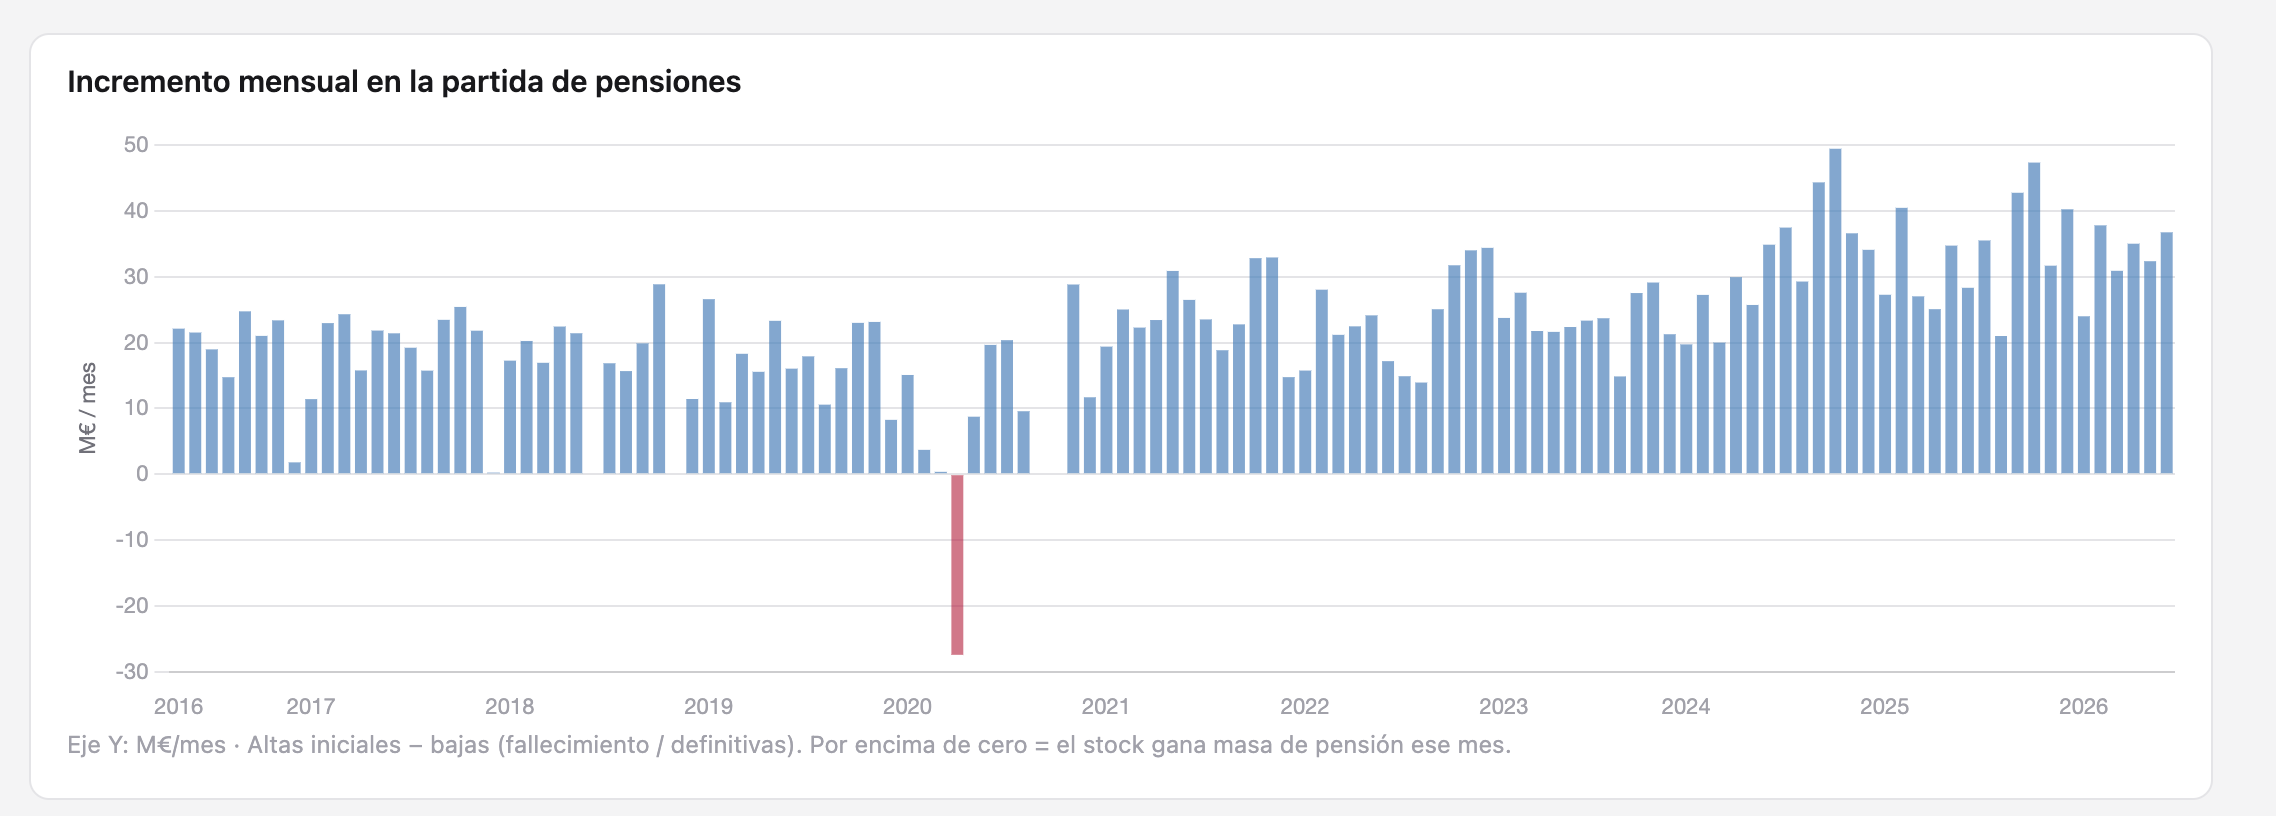
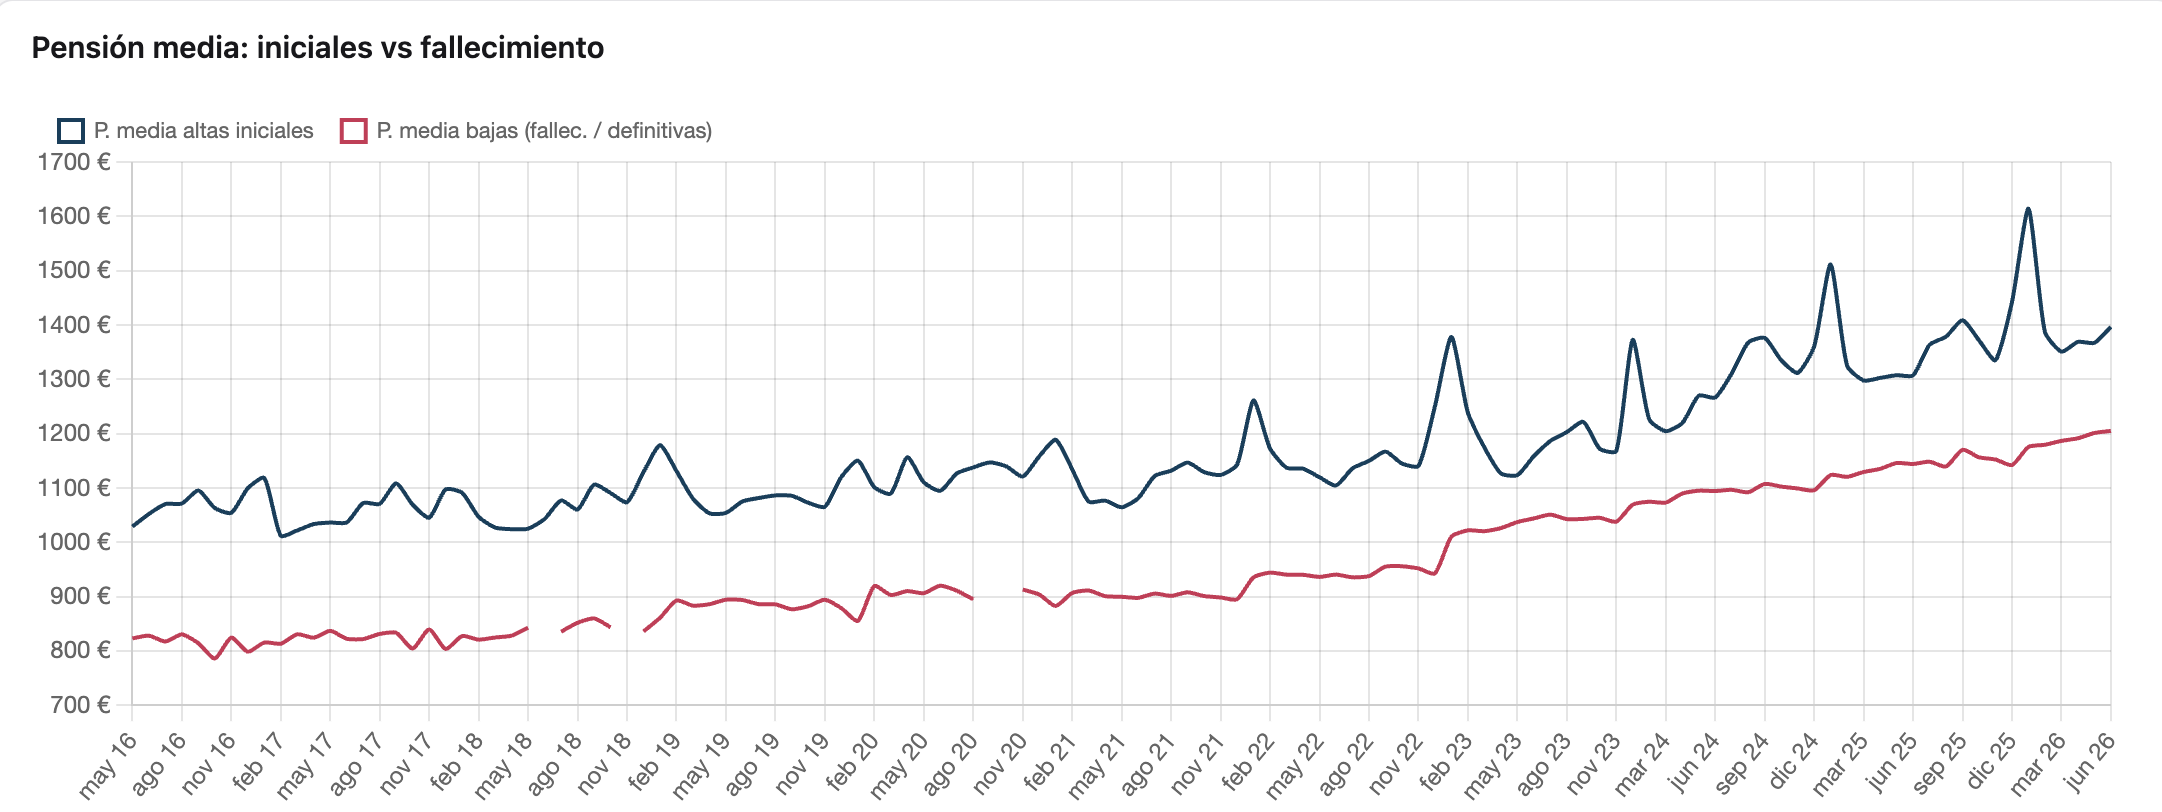
En cuanto a las pensiones contributivas (jubilación, viudedad, incapacidad permanente…), desde 2016 el sistema suma de media unos 23 millones de euros al mes de masa de pensiones (altas iniciales menos bajas). Eso se debe sobre todo a que la pensión media de las altas es más elevada que la de las bajas, y en menor medida al saldo neto de los pensionistas. En los últimos años esa presión ronda ya los 30–35 M€/mes.

Espero haberle ayudado a entender un poco mejor la parte de gastos y, en la medida de lo posible, haberle respondido su pregunta.

Saludos
Gerard
12 Me gusta

Pues sí. Aclarado. Muchas gracias por su tiempo y análisis.
El salto realmente estaba en el gasto en pensiones. Como aparece también en otros años.
La segmentación de estos gastos permite entender mejor lo que está pasando pero la SS debería haber ofrecido la reconstrucción hacia atrás de toda la serie o de un número significativo de años para facilitar su análisis cuando decidió diferenciarlos. Pasa lo mismo en 2017 con la partida de desempleo. Lo único que hay verdaderamente nuevo es el ingreso mínimo vital desde 2020.

Saludos.

3 Me gusta

Estoy completamente de acuerdo con usted.

Actualmente existen este tipo de errores. Poco a poco iré organizando mejor los datos para que sean más fáciles de entender y reconstruir en las gráficas que sean necesarias.

Muchas gracias por su comentario.

Un saludo,
Gerard

2 Me gusta

Quizás el problema de las pensiones, es que la mayor parte de la población me da la sensación de que no lo siente como algo real y que debería ocuparnos. De hecho bastantes se lo toman a broma, y zanjan el asunto con ese argumento de que no es un problema porque siempre se ha dicho que era un problema y nunca ha pasado nada muy grave (tengo en mente a un familiar que siempre que ha salido el tema, igual 3 o 4 veces, siempre acudía con una sonrisilla a soltar ese argumento, me recuerda a aquello de “la vivienda siempre sube”, que se decía y que parecía no admitir réplica, hasta que, un buen día, pinchó la burbuja y llegaron los lloros).

Si cada año llegase una cartita de Hacienda a la casa de cada español adulto, donde se explicase, “oiga, este año el déficit del sistema de pensiones ha sido de X mil millones de euros, y como somos 30 millones de adultos no pensionistas, le toca a usted aportar Y, tiene 30 días o se lo pillamos de la cuenta”. Y al año siguiente, “oiga, que el déficit ha crecido un 10 %, y con ello su cuota, pase por caja” y al siguiente, y al siguiente… Después de unos años de que la cuota le gane al S&P y empiece a mordisquear la extra de Navidad (o los ahorros del año, para quien no la tenga) a ver quien es el simpático que dice que esto no es un problema.

Pero claro, si se cubre el déficit por lo bagini, mezclado con todo lo demás, nadie parece sentir que esto vaya a peor o sea un problema, y lo que nos queda es eso, unas chanzas y un problema cada año más cebado.

16 Me gusta

También nos tendría que llegar entonces una carta de Hacienda con la cuenta de resultados del sistema sanitario, del sistema educativo (desglosado por niveles), de Renfe, Aena, de cada Administración y organismo público etc. pero nos acabaríamos dando cuenta que todos son deficitarios y no solo se financian con las aportaciones de los usuarios del servicio en cuestión.

7 Me gusta

Está bien tirada sí. La diferencia estriba creo yo en la dimensión de la catástrofe si se nos va de las manos. A nivel social, si en algún momento se llega a un punto de no retorno, si se ha estirado el chicle hasta el límite, y la población se queda sin pensiones, o siendo más realistas, si se ven muy reducidas de golpe (muy muy reducidas), ¿qué pasaría? el populismo que podría surgir, y que canalizaría algún partido político (nuevo o existente), sería proporcional al dolor de los afectados.

Recuerdo a finales de 2014, debió ser por aquel entonces, que en un momento de máximo dolor y hartazgo, vi que en las encuestas a Podemos le daban un 27-28 % de intención de voto. Saqué lo que tenía ahorrado en el banco (siempre es difícil pensar que estas cosas vayan a mejorar) y lo metí todo en efectivo a la caja fuerte. Ya no es solo lo que hagan ciertos partidos de los extremos cuando gobiernan, sino lo que sucede mientras pensamos que tienen muchas posibilidades de gobernar.

Que Renfe o Correos palmen pasta casi que se da por inevitable (al menos se salvan los monopolios de Aena), pero es bien difícil que si se pasan de la raya nos hagan un roto muy grande a nivel país, que sea difícilmente reparable.

10 Me gusta

Ya nos llegan los informes de las listas de espera en sanidad, los informes PISA del sistema educativo y no voy a seguir porque mejor no hablar de Renfe…Que ya no es sólo un problema del gasto sino de la eficiencia en el uso de ese gasto. Pero está visto que lo más fácil es engañar a la gente, aunque cada vez va a resultar más complicado a medida que ya no haya manera de tapar tanta mentira.

9 Me gusta

No se preocupen ustedes, ha dicho Elon Musk que gracias a la IA el trabajo va a ser opcional. Y si no, en breve la IA va a acabar con la humanidad, como dicen Altman, Amodei y cía. Y yo me fío 100% de lo que dicen todos estos señores.

Sea como sea, el problema está resuelto, duerman ustedes tranquilos.

10 Me gusta

En esas elecciones me tocó ser presidente de una mesa electoral. Vi cosas que jamás me habría imaginado, como gente con sus capacidades mentales reducidas que claramente no sabían lo que estaban haciendo votando acompañadas por otra persona, acabé muy desencantado y desde entonces no he vuelto a votar. Pero lo que quería contar, y lo que más disfuté durante la jornada, fue ver a los interventores de los partidos entrar de vez en cuando a las cabinas de voto para ver cómo se iba reduciendo el montón de papeletas de Podemos y comentarlo entre ellos preocupados. Me imagino que se estaban temiendo que se les acababa el chollo y que se iban a tener que poner a trabajar.

10 Me gusta

A mi parecer, el trabajo está muy bien hecho desde el Congreso (y no entro en colores). Estos últimos años, las consecuencias de fallos estructurales en el sistema se están tratando como crisis a resolver:

  • La DANA en Valencia es el resultado de construir en terrenos no aptos para vivir (por ser cuencas fluviales) no protegidas frente a inundaciones como pudimos ver, ni controladas de manera eficiente. Esto desembocó en lo que todos ya sabemos. Pero se trató como una crisis, no un problema estructural. Aún se buscan culpables, no soluciones.
  • El apagón, poco que decir aquí. Estructura eléctrica anticuada, numerosos informes sobre el estado y la poca capacidad de la misma, avisos previos de apagón general no escuchados. Pero se trató como una crisis, no un problema estructural. Aún se buscan culpables, no soluciones.
  • El accidente de Adamuz (algo que me pilla muy cerca pues soy de Córdoba) es el resultado de no mantener adecuadamente una infraestructura tan importante como la ferroviaria, aun peor pues los maquinistas llevaban meses alertando de anomalías en ese punto y en otros de la red. Todos sabemos lo que pasó. Pero se trató como una crisis, no un problema estructural. Aún se buscan culpables, no soluciones.
  • La llegada de migrantes africanos (marroquíes especialmente) a Ceuta sin control de fronteras. Se repite el patrón: escasa preparación, poca financiación, vehículos regulatorios ineficientes, avisos previos de anomalías sin respuesta… Pero se está tratando como una crisis, no un problema estructural. Aún se buscan culpables, no soluciones.
  • La vivienda: nada que decir. Cuando explote se tratará como una crisis, no como un fallo estructural que lleva años avisando.
  • Las pensiones, de donde partía esta respuesta, idem a la vivienda. Cuando tengamos el problema encima, a pesar de llevar años creándose, se buscarán culpables, no soluciones.

Y, ¿quién pagará el pato? Nosotros, ¡que para eso estamos!

No, no enviarán cartas personales notificando esto: necesitan que los problemas estructurales salten como crisis (accidentes puntuales), así no se ve el fallo del sistema.

Disculpen que me ponga político, pero a veces las finanzas (y en este caso el problema de las pensiones) deben entenderse en el marco de un contexto más amplio.

29 Me gusta