A 20 años, a 3, a 1…
Cuidado con las cosas “sin cuantificar bien”.
A 20 años, a 3, a 1…
Cuidado con las cosas “sin cuantificar bien”.
Según ha dicho 15% los siguientes 15 años. Evidentemente eso es lo que él piensa, cree que es una buena oportunidad.
Yo no veo la manera en la que una empresa que crece al año al 5%, va repartiendo dividendo y algo de acciones recompra, cómo puede dar ese 15% a tanto plazo, la verdad.
A 5 años jugando con el arbitraje de múltiplo, que ahora está por lo suelos, sí que lo veo.
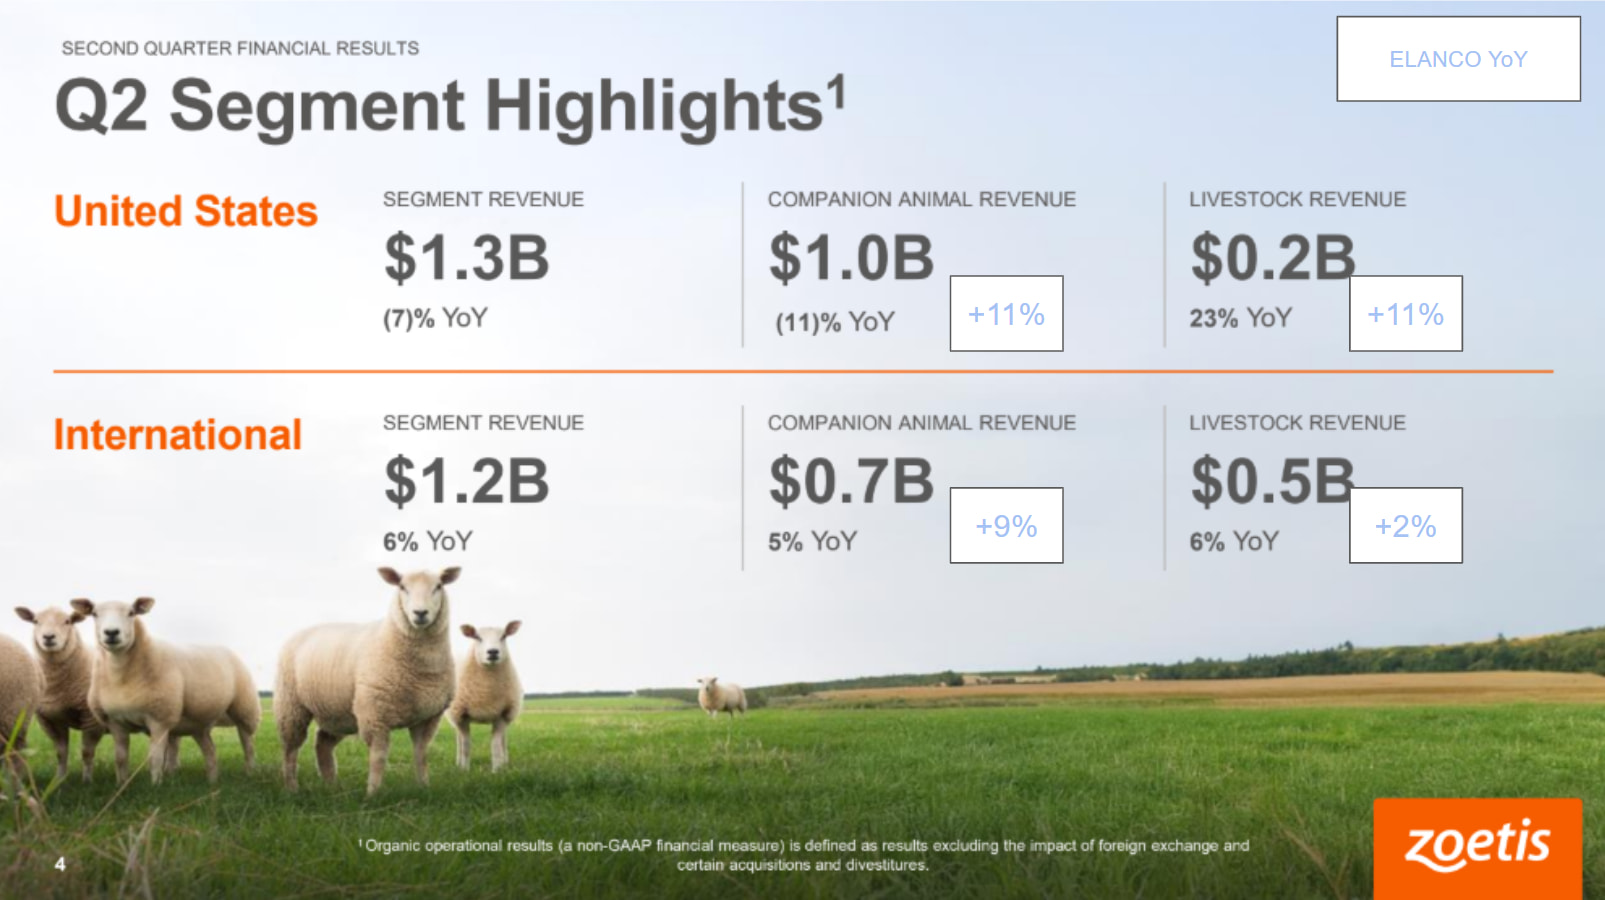
Zoetis ha presentado resultados del segundo trimestre. Una comparativa rápida con lo reportado por Elanco:
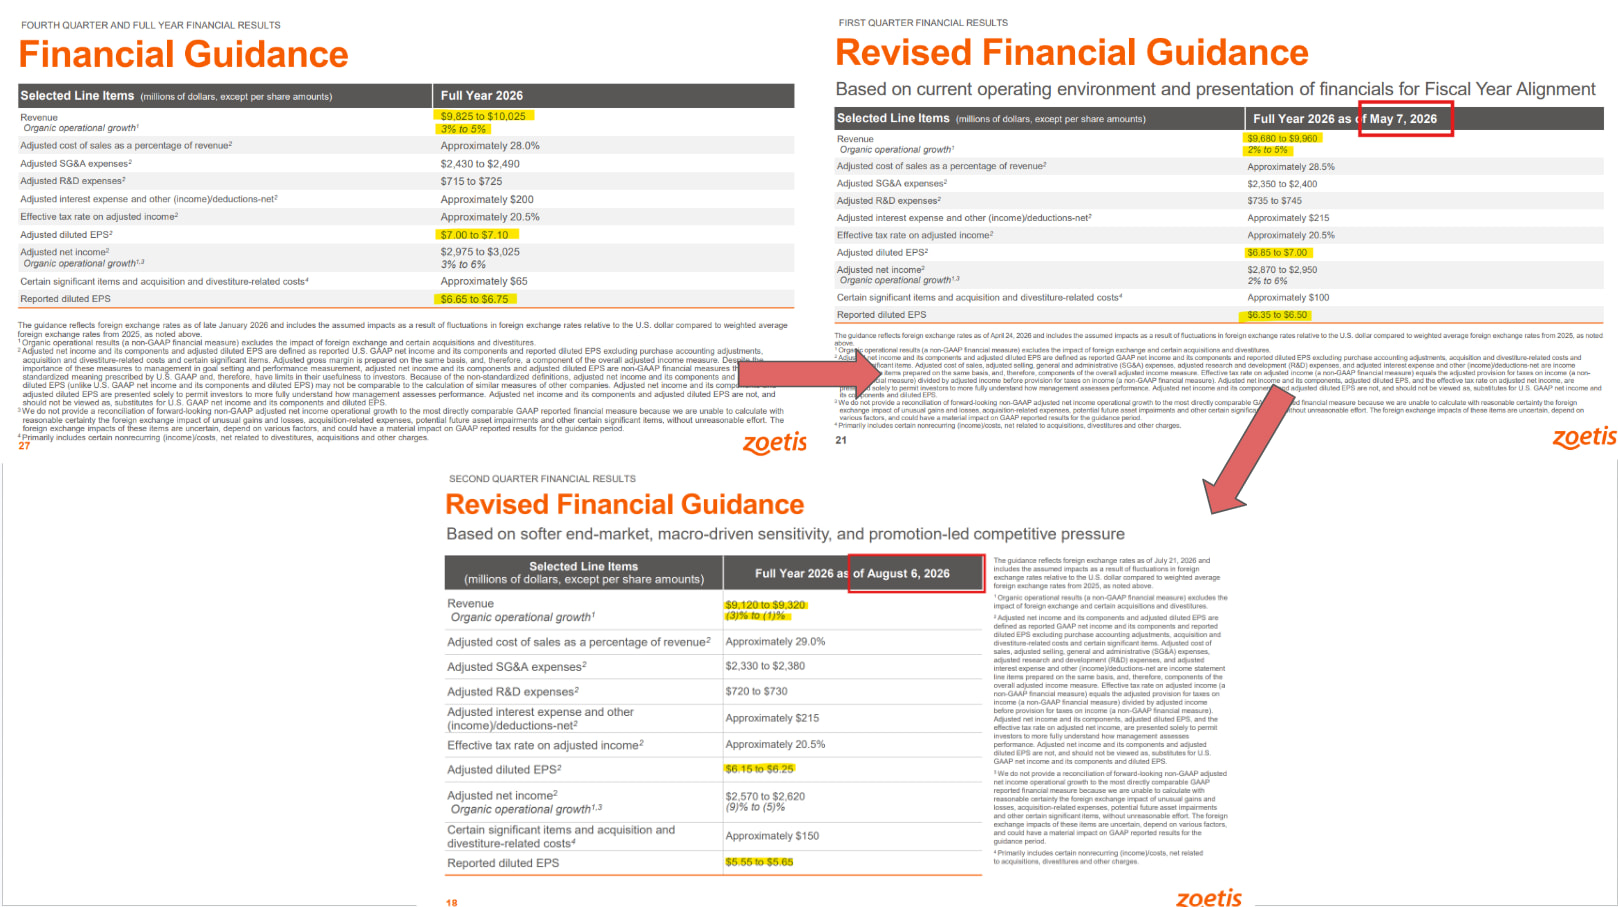
Una vez más vuelven a reducir las previsiones para el 2026, magnífica gestión de expectativas por parte de la directiva, al menos hay nuevo CFO
Me parece que aquí tenemos una de esas raras avis de volver a una tesis unos años después sin hacer demasiada trampa con el gráfico en plan “Capitán a posteriori”, concepto introducido en el imaginario colectivo por nuestros insignes gestores político-sanitarios hace seis añazos, porque en el análisis original quedaron por escrito algunos de los riesgos antes de que tuviéramos la comodidad de saber cuáles iban a aparecer.
Entre ellos estaba precisamente la competencia: @camacho113 señalaba que unos márgenes tan elevados terminarían probablemente atrayendo a otros jugadores, mientras @DivGro22 añadía la segunda parte del problema, que es que cuando uno parte de una valoración exigente no hace falta que el negocio se desintegre para que venga Mike Tyson a saludarte, es suficiente con que algo deje de salir tan bien como estaba implícito en el precio.
Pues bien, en el segundo trimestre de 2026 Zoetis ha presentado 2.500 millones de dólares de ingresos, prácticamente planos, pero el negocio estadounidense ha caído un 7% y el de animales de compañía en EE. UU. un 11%. Más interesante todavía que las cifras me parece la explicación de la propia compañía: menos visitas a clínicas veterinarias, mayor sensibilidad de los propietarios al precio y presión competitiva en aumento en algunas categorías importantes. El guidance orgánico para el año, que en mayo todavía contemplaba un crecimiento del 2%-5%, ha pasado ahora a una caída del 1%-3%.
Esto tampoco me parece suficiente para declarar solemnemente refutada la tesis de 2023, porque estaríamos cayendo exactamente en el vicio que intentamos evitar. Hay una diferencia bastante importante entre que el consumidor retrase una visita al veterinario por presión económica (cíclico) y que Zoetis esté perdiendo capacidad de fijación de precios o cuota frente a productos competidores, que sería mucho más preocupante porque empezaría a parecerse bastante más a un deterioro estructural del activo que se estaba pagando.
Y quizá ahí está ahora la pregunta interesante del seguimiento: ¿cuánto de lo que estamos viendo es menor tráfico y sensibilidad al precio y cuánto es verdadera erosión competitiva?
Porque si lo primero se normaliza, probablemente estaremos contemplando un buen negocio atravesando un mal momento; si lo segundo empieza a aparecer en cuotas, márgenes y franquicias concretas, entonces sí tendremos que volver a algunas de las hipótesis originales y preguntar cuáles siguen mereciendo nuestra confianza.
El cambio de CFO anunciado el mismo día me parece, de momento, más un dato que una explicación; intentaría resistirme a esa irresistible tentación tan humana de colocar una flecha causal entre dos acontecimientos porque caben juntos en una diapositiva.
Personalmente, en los próximos trimestres miraría bastante menos la cotización y bastante más la evolución de las franquicias de dermatología y antiparasitarios, volumen frente a precio y si la debilidad permanece fundamentalmente en EE. UU. o empieza a extenderse. Ahí creo que podremos distinguir bastante mejor entre un bache y una tesis en busca de un buena revisión de chapa y pintura.