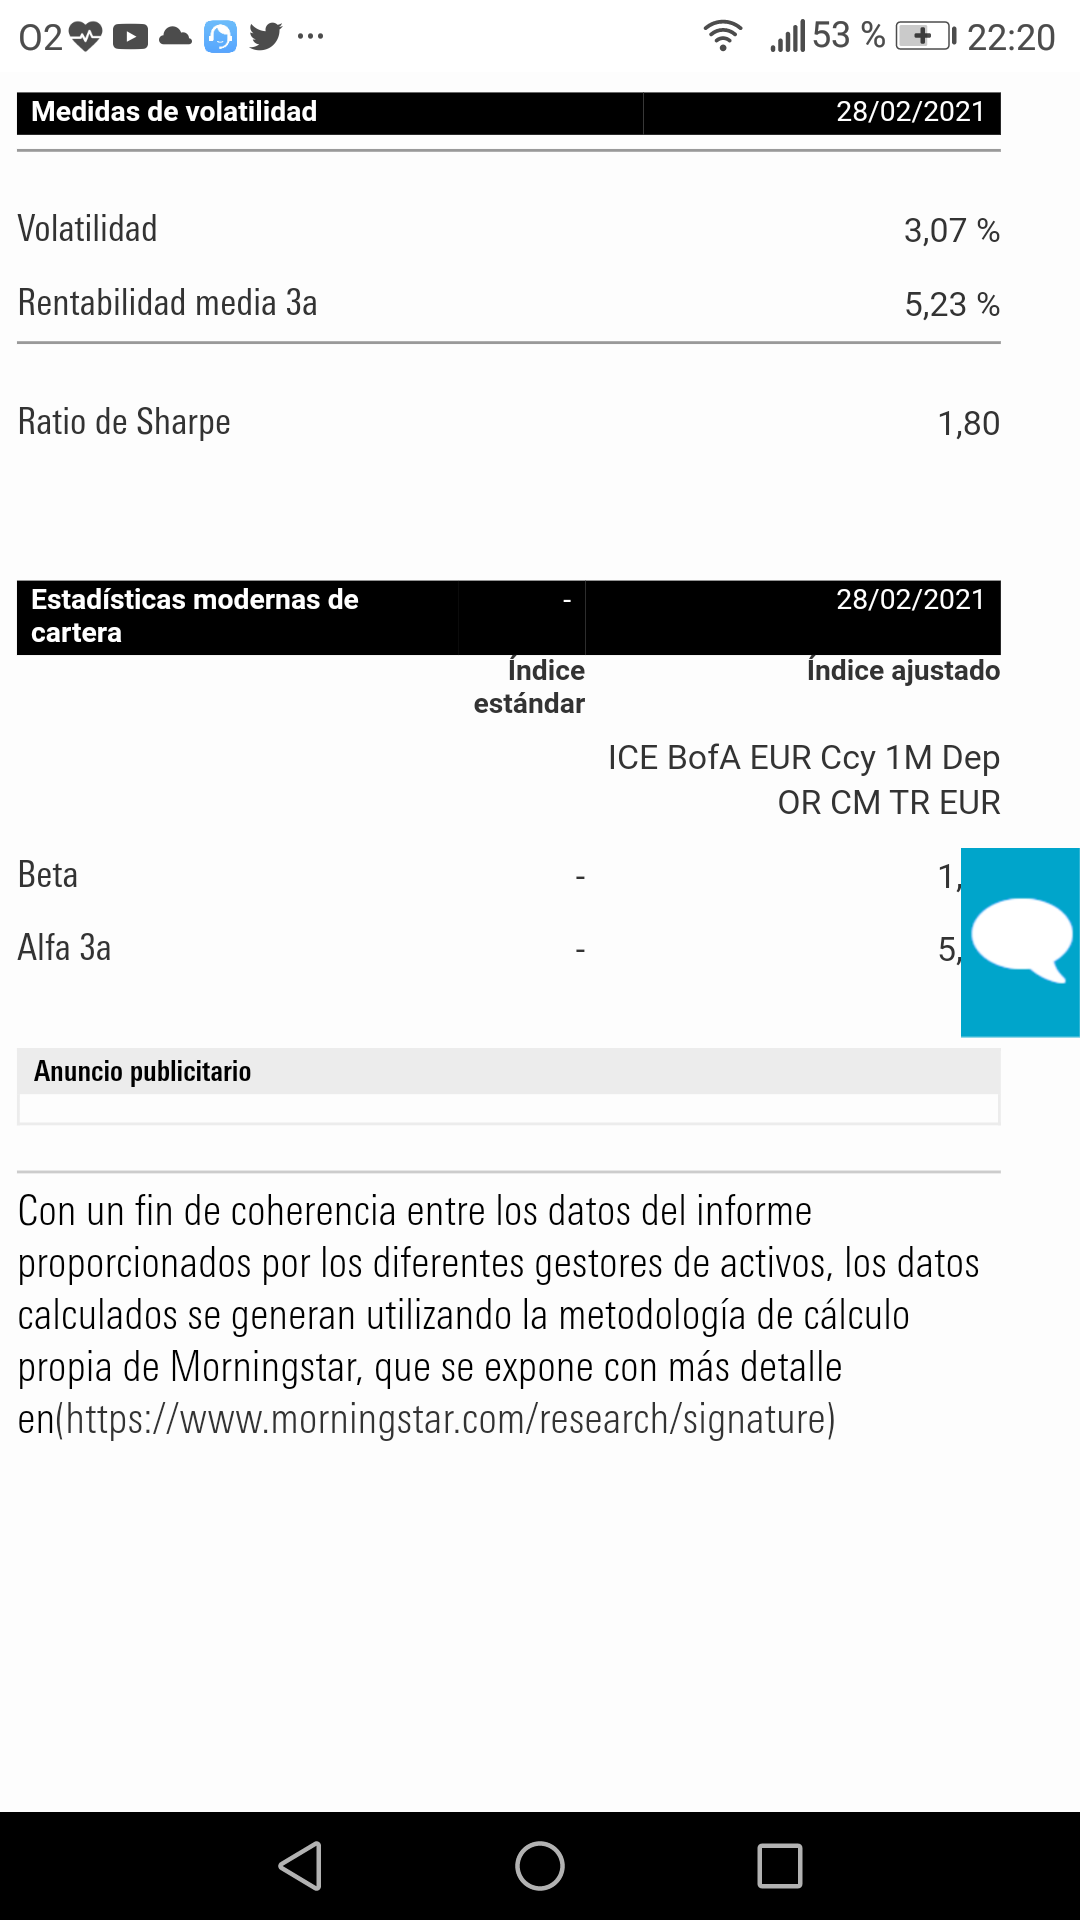
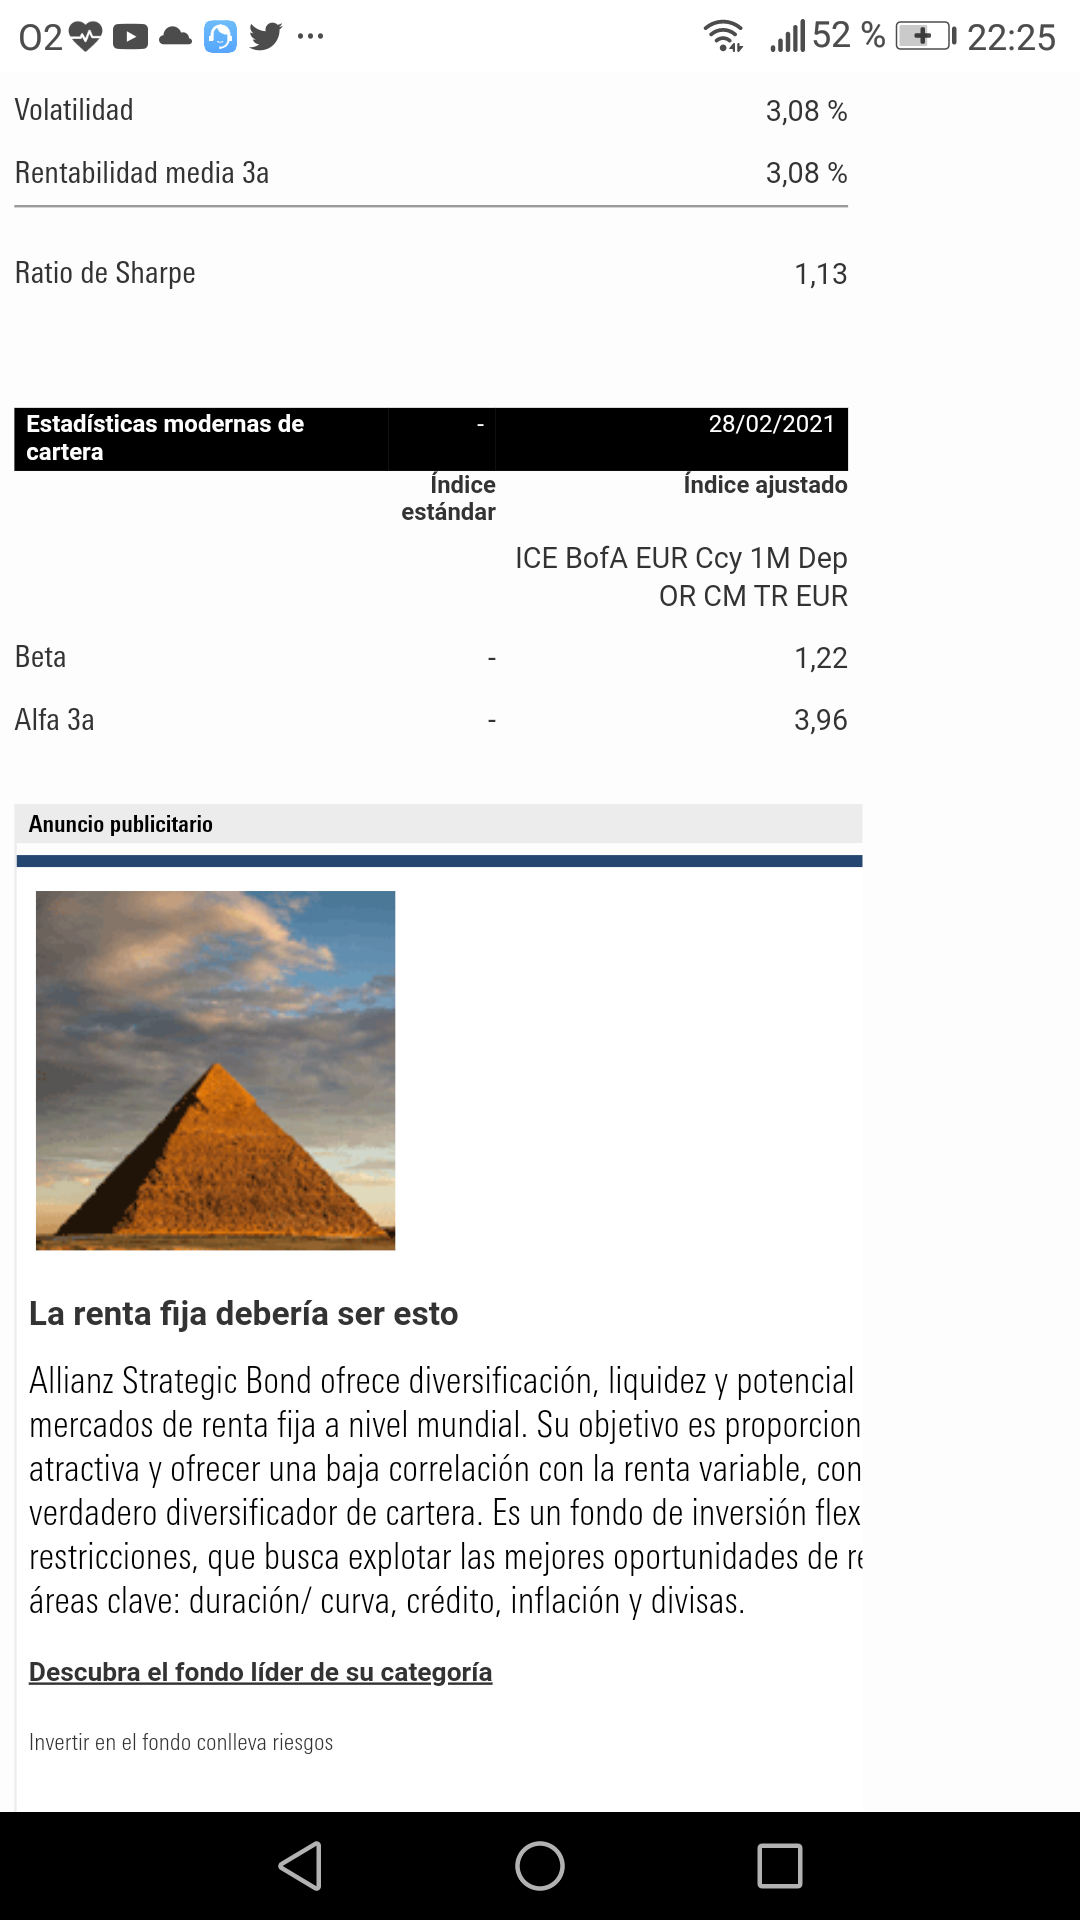
En efecto, el GLOBAL ALLOCATION no es para la parte tranquila de la cartera.
En el mundo hay cosas que tarde o temprano acaban repitiendose.Pero no sabemos CUANDO.
En renta variable es lo habitual que en un periodo de un año se de una caida de al menos el 10%, etc. Hay que almacenar y esperar para comprar en ese momento
En rentabilidades de bonos segun Bononato se repiten cambios ciclicos, aunque no se sabe exactamente CUANDO .
En su fondo fue necesario esperar durante dos años de montaña rusa, y ademas bloquear la entrada de nuevos suscriptores, para poder al fin obtener excelentes rendimientos.
Es otra metodologia de inversion, indudablemente , que necesita MUCHA paciencia.
Le tengo mucho respeto a Bononato , pero no tuve buenas experiencias cuando fui participe. No digo que sea ni buen ni mal fondo, simplemente no era acorde con mi idea de inversión.
Bononato se apalanca mucho y si se sale cara …pues ya ve 100%…pero si sale Cruz pues lexatin para la cabeza…
Y volviendo a la cuestión …la Renta fija se puede utilizar como trading o búsqueda de movimientos. Mi idea de inversión es buscar rentabilidad por lo que nos paga el activo …es decir cupones anuales o rentabilidad a vencimiento.
Si por el camino la dirección del mercado nos da plusvalías rápidas y las valoraciones se ponen a precio se vende y a esperar oportunidades.
Oportunidades …pues estuve tentado de entrar en inversos del T Bond y Bund…hubiera salido muy bien…como a Bononato, pero es que no es mi idea de inversión.
A cuantos gestores se han llevado por delante por ponerse corto de Bund estos años?
Quizás con una posición muy residual de la cartera se puede intentar…pero sabiendo donde se mete uno.
Coincido con usted en que "
Mi idea de inversión es buscar rentabilidad por lo que nos paga el activo …es decir cupones anuales o rentabilidad a vencimiento."
Sin embargo en estos momentos en que parece mas probable que los tipos de interes suban en los proximos años ¿ Que fondo de renta fija le parece mas adecuado para obtener una rentabilidad anualizada del 2-3 % ( sin montañas rusas) ?
Para conseguir esa rentabilidad neta vía TIR o cupón hay que sumarle la comisión del fondo , ahora mismo fuera del High Yield y subordinados bancarios no hay esa rentabilidad.
Ganar un 2 o 3% netos vía fondos lo veo complicado sin una volatilidad del 5 o 6% minimo y eso sí el mercado no se tuerce mucho. Eso hablando de vencimientos medios ,. A vencimientos cortos con quedar en positivo ya es un logro .
Fondo que me gusta en este sentido B&H renta fija , pero volatilidad tipo HY.
Para hacerse una idea estoy cuponeando en subordinados entre el 3 y el 4% anual sin vencimiento. Si estuvieran en un fondo restale un entre 0,75% y 1% de comisión .
Si no hay subidas gordas de tipos creo que seguirán a precios parecidos y estables, aunque los precios actuales están bastante caros si se quieren emisores de calidad.
Tiene usted razon, para una rentabilidad durante el el ultimo año del +2.3% sufrio una caida del - 11% durante el marzo de la pandemia.
Ademas esas rentabilidades decentes vienen derivadas probablemente de vencimientos de bonos antiguos que tenian en cartera con mayor cupon que los que ahora se pueden añadir de novo al fondo.
Rentabilidad y tranquilidad juntas , dificil encontrar
Llevo invertido , hace 3 años, en Buy&Hold , me siento absolutamente satisfecho con su gestión. En mi opinión, Rafael Valera es un magnífico gestor en éste segmento del mercado .
En HY B&H RF y Sextant Bond Picking me gustan (por folleto no tiene obligación de ser HY pero de facto lo son).
Con menos HY llevo Evli Nordic Corporate y Short Corporate (pero nos vamos a Yield-TER 1 ó 1.algo).
Edito: Júpiter Dynamic Bond ronda el 3 de yield, pero es muy caro (TER 1.45 la clase minorista habitual)
¿Cuando se refiere al yield (en cast. rendimiento) de este fondo se refiere al beneficio que recibe el cliente o lo que da la cartera del fondo? En el primer caso, bien está soportar comisiones y gastos altos, ¿no?
Si lo que se busca es un fondo de Renta “fija”, que bata a la inflacion ¿ 2% ?, para casos de gasto imprevisto importante, o como reserva para invertir en RV en caso de caida , ¿ seran utiles fondos cargados de mucha High Yield ?.
Es mi impresion que este tipo de fondos ( HY) caen rapidamente en los mismos momentos que cae la Renta variable y de una manera importante ( aprox -10%).
Corriendo parecido riesgo de bajada, hay Mixtos como el Ruffer Total Return, o el FVS Multiple Opportunities que sufren de manera parecida pero con rentabilidad a largo mucho mejor.
Aunque si se quiere seguridad casi absoluta con minima rentabilidad queda el DUNAS valor prudente o similares.
Para optar a más de un –0,5 % más (es decir, menos) comisiones hay que asumir riesgos.
Antes, mis preferidos eran el Renta 4 Pegasus y el Renta 4 Nexus. Pero otra opción en lugar de contratar fondos mixtos es mantener casi toda la liquidez en la c/c y una pequeña porción en renta variable.
El B&H renta fija llegó a caer un 20% en los peores momentos de marzo del año pasado. Y en 2008 hubo fondos de HY que incluso pasaron del 30%.
En renta fija creo que es complicado definir bien que es lo que busca uno y que tipo de riesgo le toca asumir.
Creo que lo he comentado otras veces pero la diferencia entre un cupón del 4% en un entorno de inflación del 4% y uno del 1% en un entorno de inflación mínima es poca si el cupón es a corto plazo. Lo que pasa es que es fácil malacostumbrarse cuando se viene de cupones elevados y la inflación ha sido muy baja.
Cayó…y lo recuperó sin problema alguno en pocos meses … y el año anterior ( 99 ) ganó un 11% . Si damos una información es mejor más completa ; por cierto, su track record a 10/15 años es brillante.
Pero para esto están también los fondos de renta variable.
La cuestión es lo que decía del objetivo que busca uno con la parte de renta fija. Si quiere simplemente diversificar sin mirar volatilidad o correlación o busca que le bajen la volatilidad y la correlación con la renta variable.
Efectivamente el fondo recuperó rápido pero también hubo quien salió al ver unos niveles de caída muy superiores a los que creía asumir en dicha parte de renta fija.
Los benchmark que he visto utilizados algunas veces por ejemplo en Morningstar tampoco ayudan a ello comparándolo con un benchmark bastante menos agresivo en la tipología de bonos.
Cada cual toma sus decisiones. No es comparable a un fondo de renta fija gubernamental y a corto plazo …Es lo que es y su trayectoria, para mi cartera es brillante. De ahí y en eso convergeremos …la importancia de saber a la perfección en qué se está invirtiendo.
Utilizo un alternativo de RF y RV para los participes…dos fondos caros…pero con un trackrecord muy bueno. Lo que vaya a pasar en el futuro no se sabe pero de momento ha funcionado muy bien.
Santander recomienda el MULTIASSET LOW VOLATILITY como FONDO DE DEUDA para tipos cero.
Es curioso ver como grandes instituciones recomiendan sus propios productos, los cuales cada vez que caen no se recuperan.