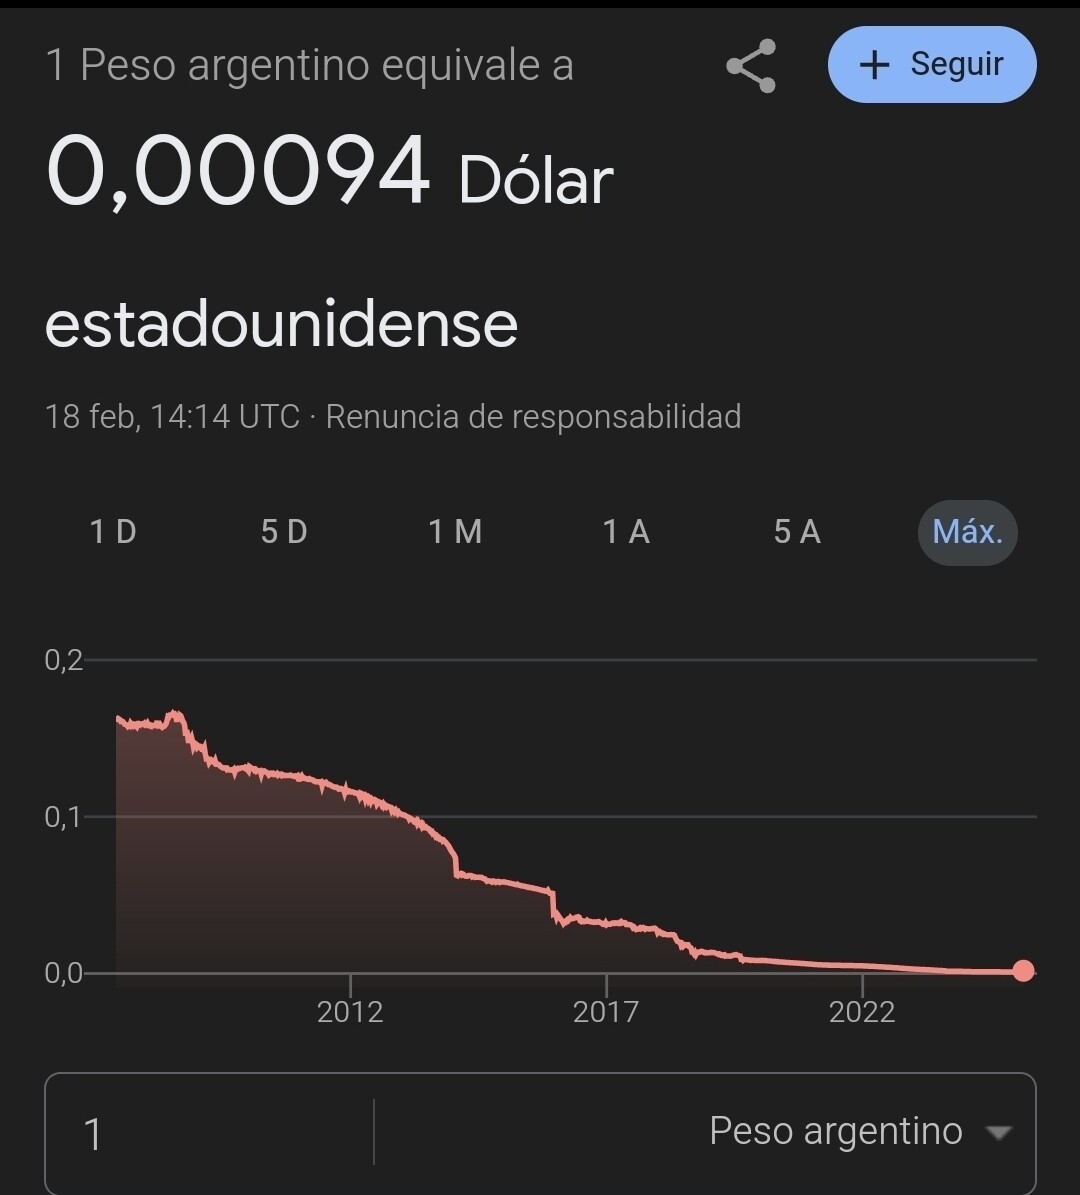
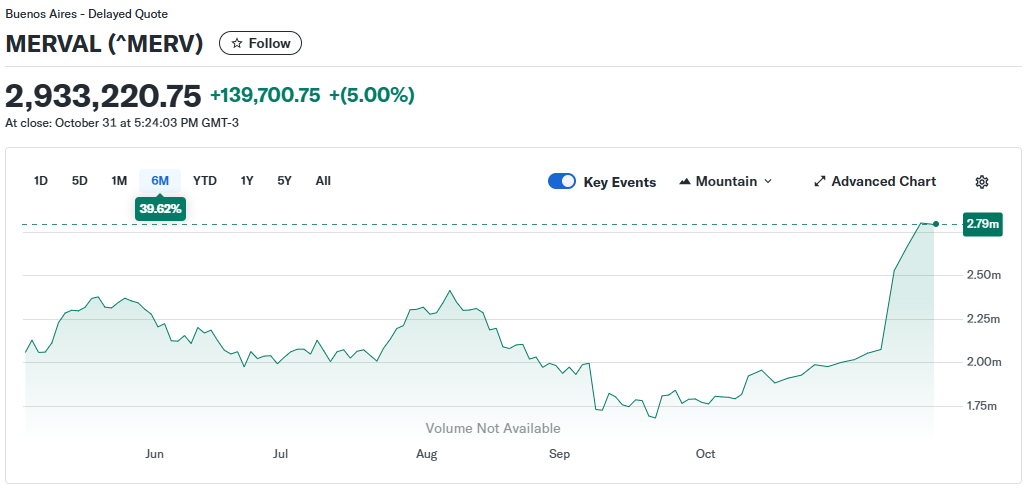
Desde que Javier Milei asumió la presidencia el 10 de diciembre de 2023, la economía argentina ha cambiado mucho, pero de forma bastante desigual según el indicador. La fotografía a octubre de 2026 es más compleja que decir simplemente que “la economía mejoró” o “empeoró”. Respuesta de Claude.
| Indicador |
Situación al asumir / 2023 |
Situación más reciente |
Evolución |
| Inflación |
211,4% anual en 2023; 25,5% mensual en dic. 2023 |
1,7% mensual en ago. 2026 |
Gran desaceleración |
| PIB |
Fuerte caída en 2024 |
+4,37% en 2025; +2% interanual en 2T 2026 |
Rebote, aunque se ha moderado |
| Pobreza |
40,1% en 1S 2023; llegó al 52,9% en 1S 2024 |
28,2% en 2S 2025; 32,3% en 1S 2026 |
Mejoró respecto al pico, pero volvió a subir en 2026 |
| Desempleo |
5,7% aprox. a fines de 2023 |
7,5% en 4T 2025 |
Empeoró |
| Déficit fiscal |
Déficit crónico |
Superávit primario y financiero |
Cambio importante |
| Sector exterior |
Reservas muy tensionadas |
Superávit comercial elevado |
Mejora considerable
|
1. La inflación: el cambio más contundente
Este es probablemente el cambio macroeconómico más evidente.
Argentina venía de una inflación anual del 211,4% en 2023. Después del fuerte ajuste inicial —incluida la devaluación de diciembre de 2023— la inflación mensual llegó al 25,5% ese mes.
Posteriormente fue descendiendo: 117,8% en 2024 y 31,5% en 2025. En agosto de 2026 el IPC aumentó un 1,7% mensual.
Es decir: los precios siguen subiendo, pero ya no lo hacen a la velocidad de 2023-24. Esto es muy importante porque estabilizar la inflación era uno de los objetivos centrales del programa de Milei.
2. PIB: primero recesión, después recuperación
El ajuste produjo una recesión importante en 2024. Según el FMI, el PIB cayó un 1,3% ese año.
En 2025 se produjo un fuerte rebote: el PIB aumentó aproximadamente 4,4%.
Pero en 2026 la recuperación se ha moderado. En el segundo trimestre de 2026 el PIB todavía estaba 2% por encima del mismo trimestre de 2025, pero cayó 0,6% respecto al primer trimestre, una señal de cierta pérdida de impulso.
Además, el crecimiento no ha sido homogéneo: minería, agricultura, finanzas y algunos servicios han evolucionado mejor que sectores como determinadas ramas industriales y la construcción.
3. Pobreza: enorme caída desde el máximo de 2024, pero con un repunte reciente
Aquí hay que tener mucho cuidado con las fechas.
La pobreza estaba en 40,1% en el primer semestre de 2023. Después del fuerte ajuste inicial llegó a un máximo de 52,9% en el primer semestre de 2024.
Posteriormente cayó considerablemente:
- 38,1%: segundo semestre de 2024
- 31,6%: primer semestre de 2025
- 28,2%: segundo semestre de 2025
Pero el dato más reciente disponible, primer semestre de 2026, volvió a situarla en 32,3%.
Por tanto, decir únicamente que “la pobreza bajó con Milei” es incompleto: subió muchísimo durante la primera fase del ajuste, posteriormente cayó con fuerza y en 2026 volvió a aumentar.
4. Empleo: una de las partes más problemáticas
El desempleo no ha seguido la misma trayectoria que el PIB.
En el cuarto trimestre de 2025 fue del 7,5%, frente al 6,4% un año antes, es decir, aumentó 1,1 puntos porcentuales.
El FMI señala además que la recuperación ha sido desigual y que el empleo formal se ha debilitado mientras ha aumentado la informalidad.
Esto ayuda a explicar por qué puede haber crecimiento del PIB y, al mismo tiempo, dificultades en el mercado laboral: una parte importante del crecimiento se ha concentrado en sectores relativamente intensivos en capital, como energía, minería, agricultura y finanzas.
5. Las cuentas públicas: cambio estructural
Aquí sí se produjo una transformación muy significativa.
El Gobierno pasó de décadas de déficits fiscales recurrentes a obtener superávit primario, y también superávit financiero en buena parte del período.
El FMI estima para 2025 un superávit primario del Gobierno federal equivalente al 1,4% del PIB, después del 1,8% en 2024 según su metodología, y proyectaba otro 1,4% en 2026.
El mecanismo ha sido fundamentalmente:
- fuerte reducción del gasto público real;
- reducción de subsidios;
- menor obra pública;
- reducción de transferencias y gastos discrecionales;
- aumento/reordenamiento de algunos ingresos;
- y una política monetaria y fiscal mucho más restrictiva.
Esto ha contribuido a bajar la inflación y mejorar las cuentas públicas, pero también explica parte del coste social de la primera etapa del programa.
6. Sector exterior y reservas
También ha habido una mejora importante en el sector exterior.
En enero-agosto de 2026 Argentina acumuló un superávit comercial de US$18.249 millones, con exportaciones creciendo 21,4% interanual.
El FMI también destaca una recuperación de las reservas y una mejora de la confianza financiera, aunque señala que la reconstrucción de las reservas internacionales sigue siendo una vulnerabilidad.
Entonces, ¿qué ha pasado realmente?
Una forma bastante neutral de resumirlo sería:
Milei consiguió estabilizar una parte importante de los desequilibrios macroeconómicos argentinos, sobre todo inflación y déficit fiscal, pero el ajuste tuvo inicialmente un coste económico y social considerable y la recuperación posterior ha sido desigual.
Hay tres fases bastante claras:
- 2023 → principios de 2024: fuerte shock de ajuste, devaluación, inflación muy elevada y recesión.
- Finales de 2024 → 2025: estabilización y recuperación del PIB, fuerte descenso de la inflación y caída de la pobreza.
- 2026: la inflación continúa mucho más controlada que al inicio, pero el crecimiento ha perdido algo de velocidad, el desempleo sigue elevado y la pobreza ha vuelto a subir respecto al mínimo de finales de 2025.
Por eso, si la pregunta es si la economía argentina está más estable macroeconómicamente que cuando Milei asumió, los datos apuntan claramente a que sí en inflación y cuentas fiscales. Pero si la pregunta es si el argentino medio vive inequívocamente mejor, la respuesta requiere mirar salarios reales, empleo, jubilaciones y pobreza, donde el balance es bastante más mixto.