Cómo subrogar tu hipoteca o prestamo personal al Broker

En el caso que comentaba @rasalfez, está arbitrado y mas o menos el coste del BOX es el tipo de interés en euros que se puede conseguir con un monetario por ejemplo. He mirado el DAX y no me salían los números que dice.

Pero respecto a los Francos Suizos, estar en negativo en IB pagando el tipo de interés del CHF que aplica el broker, o hacer un BOX sobre Nestle sobre el cual se descuentan los dividendos, al final se obtiene un tipo (coste del BOX) como comentaba de menos del 1,4% cuando los tipos del CHF están como decia mas alrededor del 2.5%-2,75%.

Salu2
Richard

Ya he visto el pero. Las opciones (ODAX) tienen un multiplicador de 5 y no de 100 como es habitual en otros instrumentos. Al final, no hay dinero gratis.

Gracias por las respuestas.

2 Me gusta

Hola a todos,

Llevo tiempo siguiendo el foro y este hilo con interés.

Muchas gracias @Richard_IFI por compartir esta estrategia.

Me surge la duda del riesgo de un margin call, entiendo que el nivel de apalancamiento con su cartera es pequeño, pero hemos visto grandes bajadas de -50% o mayores hace no tanto en los mercados.

  • ¿Tiene algún plan para estos sucesos?
  • ¿Ha considerado la posibilidad de la compra de un put protector para grandes bajadas de mercado? Aunque no sé si IBKR considera las opciones como colateral válido a margin loans…
  • Entiendo que el box no es diferente de cara al margin call respecto de tener balance negativo.

Muchas gracias de antemano.

3 Me gusta

Buenos días, respecto a un plan, simplemente radica en tener un cushion entre el 65-70%. Según los expertos en la matería, con este cushion se podría soportar un cisne negro en la cartera. Pero para hacer simulaciones, tiene en la web de IB una herramienta con la que puede ver el posible comportamiento/situación de su cartera ante caidas. Está en el apartado Informes->Otros informes->Prueba de tensión.

La verdad es que es una alternativa, pero es de nuevo intentar adivinar cuando va a caer el mercado, y es dificil hacer market timing al respecto. Sé que nuestro amigo @Fabala lo ha hecho alguna vez.

No estoy seguro de saber a que se refiere en esta pregunta. Estar en negativo no disminuye el cushion, lo que disminuye el cushion es el activo en el que has invertido y que le ha dejado en negativo (sea la divisa que sea). Dicho esto, hacer un BOX apenas descuenta unos cientos de dolares del margen, de hecho creo que en el caso de la hipoteca de este hilo, son menos de 200€.

En el ejemplo de la subrogación de la hipoteca, lo que disminuyó el margen como digo no fue ni el BOX, ni quedarse en negativo, sino el retirar el dinero del broker, ya que en este caso, disminuye tanto el ExLiquid como el NLV, y por lo tanto el cushion. Por lo que con la operación descrita en este hilo, básicamente estamos pignorando nuestra cartera a un coste mucho mas economico y flexible que con un banco tradicional.

Espero haber resuelto sus dudas. A finales de enero, actualizaré la situación de la operación descrita en este hilo y que comencé hace 2 años, para que tengan el detalle de cómo ha ido evolucionando en todos los aspectos.

Saludos
Richard (@fabricaingresos at X)

5 Me gusta

Muchas gracias por sus respuestas @Richard_IFI
Espero interesado la actualización en Enero.

Estoy contemplando realizar una operación similar a la suya con mi hipoteca, pero quedándome en la divisa euro, vendiendo BOX sobre índices en EUR.

La cartera en este caso supone un 120% de la hipoteca, por ello tal vez sería interesante vender un PUT para protegerse caídas importantes (>40%) y evitar el margin call. He visto que el coste de esta protección puede ser menor que el 0.5% TAE, razonable para dormir mejor por las noches.

La duda que me queda es si IBKR considerará los PUT como colateral en eventos de cisne negro. Uno podría pensar que si, ya que en la web indican precisamente este ejemplo de “Portfolio Margin”. Sin embargo, la carrera está compuesta de un ETF indexado. Por ello el PUT tendría que ser sobre el ETF o índice en el mercado americano, y me queda la duda de si al ser el subyacente técnicamente distinto (aun siendo el mismo índice) IBKR lo consideraría colateral válido. Como indicas tal vez @Fabala pueda arrojar un poco de luz sobre el asunto.

PS: siendo técnicos supongo que uno habría de cubrir también el par EUR/USD con un futuro pero generalmente el par suele ser favorable en eventos de crisis.

¡Saludos y muchas gracias por la aportación de nuevo!

1 me gusta

Hola y feliz año!!! Respecto a lo que comenta de vender PUT, entiendo que se refiere a comprar una PUT por ejemplo sobre un indice o ETF del SP500. Por otro lado, si el motivo de hacer la protección es por haber hecho el BOX, no entiendo el sentido ya que el BOX no le va a afectar al margin call, si tras hacer el BOX y retirar el dinero del broker, su cushion sigue siendo superior a 66%-70%, no debería de preocuparse mucho, porque entiendo que mes a mes irá devolviendo la deuda y estos ingresos, junto con los dividendos de su cartera que vaya cobrando, volverán a aumentar el cushion.

La protección es indistinta, si usted compra una PUT sobre el SP500, y el mercado cae, independientemente de que su cartera sea por ejemplo un ETF indexado a Europa, la PUT comprada se va a revalorizar y hace de protección si el mercado europeo también cae como sería de esperar, por lo tanto el cushion seguiría estable.

Respecto a la divisa, yo no he cubierto nunca, pero se que @Fabala alguna vez lo hace parcialmente.

Salu2
Richard

2 Me gusta

Hola de nuevo a todos los lectores de este hilo…. Hoy 27 de enero de 2025 se cumplen dos años desde que hicimos la operación de “subrogar” la hipoteca al bróker. Tras este periodo, les presento los números y detalles hasta el momento….

Recordemos que las premisas iniciales fueron:

  • Cuota mensual que ingreso al bróker equivalente a la provisión de fondos que hacía en cuenta para pagar la antigua hipoteca: 650€
  • Importe pendiente Hipoteca original: 56.394€
  • Importe “solicitado” al broker: 59.676,84€ (pedimos un poco más para cubrir posibles costes de comisión de amortización y cancelación de hipoteca que al final no fueron necesarios)
  • Deuda equivalente en francos suizos: 59.153,84 CHF

Durante este año desde la última actualización, seguimos sin amortizar más francos suizos, es decir, no hemos seguido reduciendo deuda, aunque si hemos seguido provisionando la cantidad de 650€ todos los meses al bróker e invertido la mitad. Por lo tanto:

  • Francos suizos Pagados hasta el momento a modo de letra de Hipoteca: 995,79 CHF (999,68€ equivalente real).
  • Deuda pendiente en Francos Suizos: -58.540,12 CHF
  • Saldo en la cuenta de Francos Suizos: Aumenta de -336.97 CHF a -1.018,42 CHF por los intereses devengados
  • Deuda actual si hubiera seguido con mi antigua hipoteca: Pasa de 49.428,26€ del año pasado por estas fechas a 43.192,10€
  • Intereses que hubiéramos pagado durante este último año con la anterior hipoteca: El año pasado fueron 2.110,23€ (en el mensaje del resumen anterior había una errata, no eran 2683€ como puse) y este último año habrían sido 2.097,85€
  • Como ya comenté en la última actualización, hago una operación denominada BOX con opciones financieras para reducir el tipo de interés que pago por mi deuda, así, el pasado mes de diciembre de 2023 cuando expiró el anterior BOX sobre NESTLE, decidí realizar uno nuevo con vencimiento septiembre de 2025 y esta vez el subyacente fue ROCHE ($ROG). En esta ocasión no utilicé NESTLE porque probando con ROCHE vi que me podía financiar a un tipo de interés mas bajo, de hecho se me ha quedado un tipo de interés anualizado hasta septiembre de este año de tan solo el 0,40%.

Con el nuevo BOX ingresé 59.776 CHF y a vencimiento tendré que devolver 60.000CHF, es decir, el coste de los intereses, que serían 224 CHF. Esto hace que la financiación en estos 274 días que van a transcurrir hasta septiembre de 2025 como decía sea de apenas un 0,40%.

¿De dónde sale este 0,40%?

  • CHF ingresados 59.776
  • CHF a devolver 60.000
  • Coste 224 CHF en 274 días.
  • Tipo de Interés Anualizado = [(224/59.776)/274 días]*365 días

Así es que, de momento, hacer BOX’s me está saliendo más económico en cuanto a tipos de interés que dejar la cuenta de francos suizos del bróker en negativo y que me apliquen por ello, el tipo de interés que se devenga a diario que a fecha de este post es del 1,749% (el año pasado era del 3,03%).

El tipo de interés deudor de la cuenta en euros del bróker es del 4,398% (el año pasado era del 5,39%), y el tipo de interés que estaría pagando hoy con mi antigua hipoteca sería del 3,524% (el año pasado era del 4,505%).

¿Qué está ocurriendo con el importe que ingreso todos los meses en el broker a modo de cuota de la “hipoteca”?

Pues como ya les comenté anteriormente, la mitad (325€) se destina/destinará a comprar Francos Suizos, la compra la hacemos cuando nos interese el tipo de cambio EURCHF, y mientras, se quedan en la cuenta del bróker devengando un 2,398% a día de hoy (el año pasado era del 3,37%).

Dicho esto, desde marzo de 2023, no hemos vuelto a comprar CHF, ya que el cambio ha ido en nuestra contra, depreciándose el € desde que hicimos la operación un -5,20% (el año pasado era del 4,86%). Es decir, la deuda original respecto al cambio inicial se ha incrementado virtualmente -3.275€ (el año pasado estábamos en -3.050€) , aunque como no he cambiado euros a francos, siguen siendo paper loss y como verán más abajo, parte se está compensando con el rendimiento e ingresos de dividendos de la cartera.

Nota: Al tener en el bróker cuenta multidivisa, la cancelación de la deuda en francos suizos la puedo hacer también con dólares de mis dividendos, y en este sentido, el cambio USD/CHF actual se ha depreciado menos que el euro, un -2,35%, así es que la cancelación de deuda en Francos Suizos me la puedo plantear con esta u otras divisas que me sean mas favorables.

Además, el coste que tengo de las operaciones con BOX, que equivalen a los intereses, fiscalmente son pérdidas patrimoniales, por lo que aquí tenemos un beneficio adicional ya que podemos compensar esas pérdidas con otras plusvalías y el 25% de los dividendos cobrados.

¿Qué ha pasado con la otra mitad?, que hemos seguido invirtiendo mensualmente en los mismos activos que ya comentamos:

  • $VTI Vanguard Total Stock Market Index Fund ETF Shares
  • $JEPI JPMorgan Equity Premium Income ETF
  • $CHI Calamos Convertible Opportunities and Income Fund
  • $ARCC Ares Capital

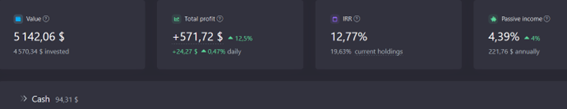
Con estas posiciones, a fecha de hoy (fecha de la entrada del post), la cartera de la hipoteca tiene el siguiente aspecto:
image

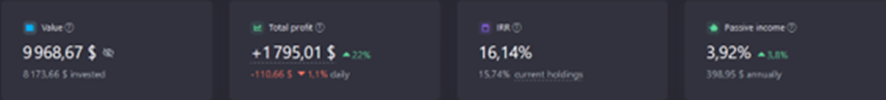
Les copio la captura de la última revisión en el mes de mayo de 2024 para que les sea más fácil comparar:

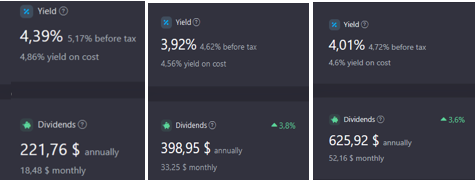
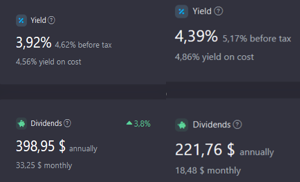
El Yield, YoC e ingresos por dividendos estimados anualmente queda así (les pongo también al lado los datos de la última revisión):

Ahora ya ingresamos mensualmente de media como se indica 33,25$ vs 18,48$ del año anterior.

Como ya dije anteriormente, es una carrera de fondo. Ahora a la hipoteca original, le quedarían 6 años de vida, y la duración del préstamo en el bróker la flexibilizamos a nuestro gusto como han podido comprobar. De hecho, en la situación actual, con la posibilidad de realizar los BOX y solo pagar intereses, nos seguimos planteando si en lugar de destinar la mitad del aporte mensual a la inversión, invertir toda la cantidad y así hacer crecer más rápido el rendimiento de la cartera.

Veremos cómo evoluciona en futuros post.

Saludos

Richard (@fabricaingresos at X)
17 Me gusta

Buenos días, les actualizo que ha habido novedades respecto a la operativa. Dado que los tipos de interés en Suiza los han bajado al 0%, he aprovechado para hacer un nuevo BOX sobre Roche, pero esta vez por algo más del importe pendiente de la hipoteca.

La duración del BOX ha sido a casi 2 años, junio de 2027, strikes 400/100, es decir, un spread de 300 puntos que multiplicado por 100, serían 30.000CHF ingresados. Como lo he hecho con 5 contratos, he ingresado un total de 150.000CHF.

Pero como hay valor temporal, tras comisiones me han ingresado 150.270CHF, es decir, solo por prestarme dinero esta vez, me han pagado, ya que a vencimiento, tengo que devolver 150.000CHF obteniendo una ganancia de 270CHF que directamente disminuyen la deuda pendiente.

Lo he hecho por 150.000CHF, porque en septiembre de 2025 me vence el anterior de 60.000CHF, así a su vencimiento me quedarán 90.000CHF en cuenta. De momento he invertido 30.000CHF en el ETF de empresas de dividendo Suizo $CHDVD con un yield inicial del 3,8%. Veremos como sale la “apuesta” por este ETF, y con los dividendos mas revalorización, poder pegar un recorte significativo a la deuda estos dos años. Eso si, esta vez, tendré que investigar y solicitar la devolución de la retención en exceso que se paga por los dividendos en Suiza (35% de retención).

Saludos
Richard (@fabricaingresos at X)
15 Me gusta

Hola Richard! Llegue aqui desde tu presentación en las Jornadas IF de este año. Me pareció muy interesante. Seguiré este hilo para interiorizarme con tu proceso, y probablemente el próximo año lo intente, ya que tengo una hipoteca de 5,6%, y en Chile, de donde soy, esa deuda además aumenta mes a mes con la inflación por lo que esta modalidad me parece muy atractiva. Solo quería consultar por la operatividad en IB, ¿para cada divisa quedan cuentas separadas? porque solo he operado en dólares. Muchas gracias.

3 Me gusta

Hola @clauditz, estuviste en persona??? O por YouTube nos viste???

Respecto a tus dudas,
Si, para cada divisa que negocies se crea cuenta en tal divisa. Yo tengo en EUR, USD y CHF como conté en las charlas…

Gracias
Richard

1 me gusta

Gracias Richard por compartir esta operativa.
Se me pasa por la cabeza hacerla, pero meter el cash en CEFs / high yield tipo Roundhill/Yieldmax/etc., e ir amortizando con los dividendos…

2 Me gusta

Puede ser una opción, yo lo he hecho con otro propósito parecido. Pagar el renting por ejemplo del coche, el alquiler de una vivienda, etc :wink:

3 Me gusta

Hola @Richard_IFI,

gracias por compartir la operativa.

Supongo que tambien se podría tirar el Box a crédito directamente, pasar los CHF a €, transferir la liquidez a la cuenta del préstamo y listo. ¿O hay algun motivo por el que no usaste el atajo? Tambien veo que empezaste haciendo BOX sobre el SMI y luego seguiste operando con Nestle y Roche, ¿algún motivo especial?

Gracias,
Un saludo

3 Me gusta

Hola, efectivamente, yo me puse corto en Nestle para sacar los francos suizos y luego pasarlos a Euros, y de ahí al banco para cancelar la hipoteca. La idea inicial era quedarme en negativo e ir reduciendolo mes a mes a modo de cuota. Pero una vez lo hice, me dí cuenta de que haciendo un BOX podía salir del negativo, y que encima el coste del BOX (que a la postre es el tipo de interés), de cara a hacienda eran minusvalias, así es que no merecía la pena quedarse en negativo en el broker pagando intereses que no podías ni desgravar en la renta ni utilizarlos de algun modo.

Empecé con el SMI por aquello de asegurarme que eran opciones de tipo europeo al ser un indice, pero tenía muy poca liquidez y costaba que entraran las ordenes, así es que ya me puse a buscar y elegí las acciones porque eran mas liquidas en cuanto a opciones, y además como en el precio de la opción se descuenta entre otras cosas el dividendos, eso hacía que el tipo efectivo de la deuda encima fuera mas bajo que el tipo de interés del dinero, por eso con el ultimo BOX que hice estando los tipos de interés del CHF a 0%, no solo me ingresaron el total del BOX, sino que me pagaron un poco mas. Es decir, si lo hice por valor de 20.000CHF, me ingresaron 20.060CHF y a vencimiento tengo que devolver solo 20.000CHF. Me han pagado por prestarme dinero…

A finales de Enero actualizaré el hilo con lo acontecido en estos últimos meses.

Saludos
Richard

7 Me gusta

Hola @Richard_IFI

Finalmente nos animamos a cambiar nuestra hipoteca por un box también. En este caso por evitar el riesgo divisa finalmente optamos por un Box en EUR que tiene un interés algo mayor.

Con lo que comenta de un box sobre acciones me surge la duda de cómo encuentra opciones que sepa son de estilo europeas.

Un saludo,

Bil

3 Me gusta

Buenos días Bil,

Para saber cual es el vencimiento de tipo europeo, hay que utilizar la TWS desde el PC, y sobre la cadena de opciones, darle creo recordar a boton derecho, mas información y se le abre una página web con el detalle de la opción indicandote si es tipo europea o americana.

Saludos y cualquier duda, me comentan por aquí.

Richard

2 Me gusta

Si prefieres operar sobre un índice yo recomiendo el de la bolsa de Amsterdam (ticker EOE en IBKR). Son opciones de estilo europeo con multiplicador 100 y sin coste de asignación a vencimiento.

9 Me gusta

Hola de nuevo a todos los lectores de este hilo…. Hoy 6 de marzo de 2026ya han transcurrido tres años y dos meses desde que hicimos la operación de “subrogar” la hipoteca al bróker. Tras este periodo, les presento los números y detalles hasta el momento….

Recordemos que las premisas iniciales fueron:

  • Cuota mensual que ingreso al bróker equivalente a la provisión de fondos que hacía en cuenta para pagar la antigua hipoteca: 650€
  • Importe pendiente Hipoteca original: 56.394€
  • Importe “solicitado” al broker: 59.676,84€ (pedimos un poco más para cubrir posibles costes de comisión de amortización y cancelación de hipoteca que al final no fueron necesarios)
  • Deuda equivalente en francos suizos: 59.153,84 CHF

Durante este año desde la última actualización, seguimos sin amortizar más francos suizos, es decir, no hemos seguido reduciendo deuda, aunque si hemos seguido provisionando la cantidad de 650€ todos los meses al bróker e invertido la mitad. Por lo tanto:

  • Francos suizos Pagados hasta el momento a modo de letra de Hipoteca: 995,79 CHF (999,68€ equivalente real).
  • Deuda pendiente en Francos Suizos: -58.540,12 CHF
  • Saldo en la cuenta de Francos Suizos: 54.230 CHF por el box que hice en agosto de 2025 y que explico en el mensaje 68 de este hilo.
  • Deuda actual si hubiera seguido con mi antigua hipoteca: Pasaría de 43.192,10€ del año pasado por estas fechas a 36.461.74€
  • Intereses que hubiéramos pagado durante este último año con la anterior hipoteca: El año pasado fueron 2.110,23€ (en el mensaje del resumen anterior había una errata, no eran 2683€ como puse) y este último año habrían sido 1.226,10€
  • Como ya comenté en la última actualización, hago una operación denominada BOX con opciones financieras para reducir el tipo de interés que pago por mi deuda, así, el pasado mes de agosto de 2025 antes de que expirara el ultimo BOX sobre ROCHE, decidí realizar uno nuevo con vencimiento Junio de 2027 y esta vez, como comento en el mensaje 68 de este hilo, me pagaron por prestarme dinero dado que los tipos de interés habían bajado al 0% en Suiza😉. Es decir, durante 2 años casi no voy a pagar intereses.

Así es que, de momento, hacer BOX’s me está saliendo más económico en cuanto a tipos de interés que dejar la cuenta de francos suizos del bróker en negativo y que me apliquen por ello, el tipo de interés que se devenga a diario que a fecha de este post es del 1,5% (el año pasado era del 1,749%).

El tipo de interés deudor de la cuenta en euros del bróker es del 3,469% (el año pasado era del 4,398%), y el tipo de interés que estaría pagando hoy con mi antigua hipoteca sería del 2,631% (el año pasado era del 3,524%).

¿Qué está ocurriendo con el importe que ingreso todos los meses en el broker a modo de cuota de la “hipoteca”?

Pues como ya les comenté anteriormente, la mitad (325€) se destina/destinará a comprar Francos Suizos, la compra la hacemos cuando nos interese el tipo de cambio EURCHF, y mientras, se quedan en la cuenta del bróker devengando un 1,469% a día de hoy (el año pasado era del 2,398%).

Dicho esto, desde marzo de 2023, no hemos vuelto a comprar CHF, ya que el cambio ha ido en nuestra contra, depreciándose el € desde que hicimos la operación un -9,34% (el año pasado era del -5,2%). Es decir, la deuda original respecto al cambio inicial se ha incrementado virtualmente -6.152€ (el año pasado estábamos en -3.275€), aunque como no he cambiado euros a francos, siguen siendo paper loss y como verán más abajo, parte se está compensando con el rendimiento e ingresos de dividendos de la cartera.

Nota: Al tener en el bróker cuenta multidivisa, la cancelación de la deuda en francos suizos la puedo hacer también con dólares de mis dividendos, o libras, y ahora también con el ETF CHDVD en francos.

Además, el coste que tengo de las operaciones con BOX, que equivalen a los intereses, fiscalmente son pérdidas patrimoniales, por lo que aquí tenemos un beneficio adicional ya que podemos compensar esas pérdidas con otras plusvalías y el 25% de los dividendos cobrados. Aunque en 2025, será todo lo contrario por que hemos ganado dinero prestándonos como comento en el mensaje 68 del hilo.

¿Qué ha pasado con la otra mitad?, que hemos seguido invirtiendo mensualmente en los mismos activos que ya comentamos:

  • $VTI Vanguard Total Stock Market Index Fund ETF Shares
  • $JEPI JPMorgan Equity Premium Income ETF
  • $CHI Calamos Convertible Opportunities and Income Fund
  • $ARCC Ares Capital

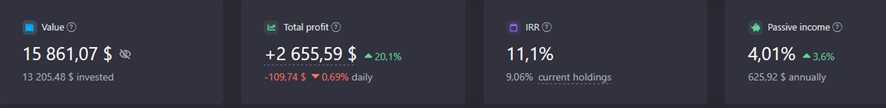
Con estas posiciones, a fecha de hoy (fecha de la entrada del post), la cartera de la hipoteca tiene el siguiente aspecto (notese que perdemos por el efecto divisa un 9,34% pero la cartera está rentando ya un 11,1% mas dividendos):

Les copio la captura del año anterior para que les sea más fácil comparar:

El Yield, YoC e ingresos por dividendos estimados anualmente queda así (les pongo también al lado los datos de los años anteriores):

Ahora ya ingresamos mensualmente de media como se indica 52,16$ vs 33.25$ del año anterior.

Como ya dije anteriormente, es una carrera de fondo. Ahora a la hipoteca original, le quedarían 5 años de vida, y la duración del préstamo en el bróker la flexibilizamos a nuestro gusto como han podido comprobar. De hecho, en la situación actual, con la posibilidad de realizar los BOX y solo pagar intereses o ni tan siquiera eso como se ha dado este pasado 2025, nos seguimos planteando si en lugar de destinar la mitad del aporte mensual a la inversión, invertir toda la cantidad y así hacer crecer más rápido el rendimiento de la cartera.

Veremos cómo evoluciona en futuros post. De momento el ETF CHDVD tiene desde verano una revalorización del 8,95% y ahora en el proximo trimestre pagará dividendos brutos de aproximadamente un 3,8%. Estos ingresos además irán directamente en divisa CHF, sin tener que mirar ningun tipo de cambio forex.

Saludos
Richard (@fabricaingresos at X)

15 Me gusta

Hola!

Lo primero, agradecer este post, es brutal toda esta información.

He tratado de replicar, a pequeña escala, todo esto en IB, y básicamente IB no me deja diciéndome que no puedo retirar divisas sobre margen. Este es el warning que recibo:

“We do not support Foreign Exchange transactions that would create a negative balance or would
increase a pre-existing negative balance in either component currency. However, the same currency
pairs can be traded as Forex CFD. Contracts For Difference are complex instruments, we invite you to
carefully review the CFDs risk warnings before trading these instruments following the transfer of
your account.
”

Esto es por el status de retail? o porque ya no se permite todo esto que indicáis?

Si es lo segundo, pues menuda faena. Pero si es el primero, es sencillo cambiar a status profesional? Lo he intentado con IB en el formulario que dan, y hay que cumplir 3 condiciones, y una de ellas es tener un saldo superior a 500k€, cantidad a la que no llego.

Alguna idea?

Gracias de nuevo.

Saludos,

Miguel