No consigo ver el artículo, me aparece como de pago. La verdad, no veo que aporte mucho más que un ultra corto plazo (ejemplo: Ostrum Credit Ultra Short Plus, deuda corporativa de pocos meses de duración), incluso tiene algo más de volatilidad, aunque evidentemente son diferentes productos y estrategias, cada uno con su tipo de riesgo. El tema de las hipotecas, siempre me lleva a recuerdos pasados no muy agradables (crisis financiera 2008), aunque es un sesgo muy personal.
3 Me gusta
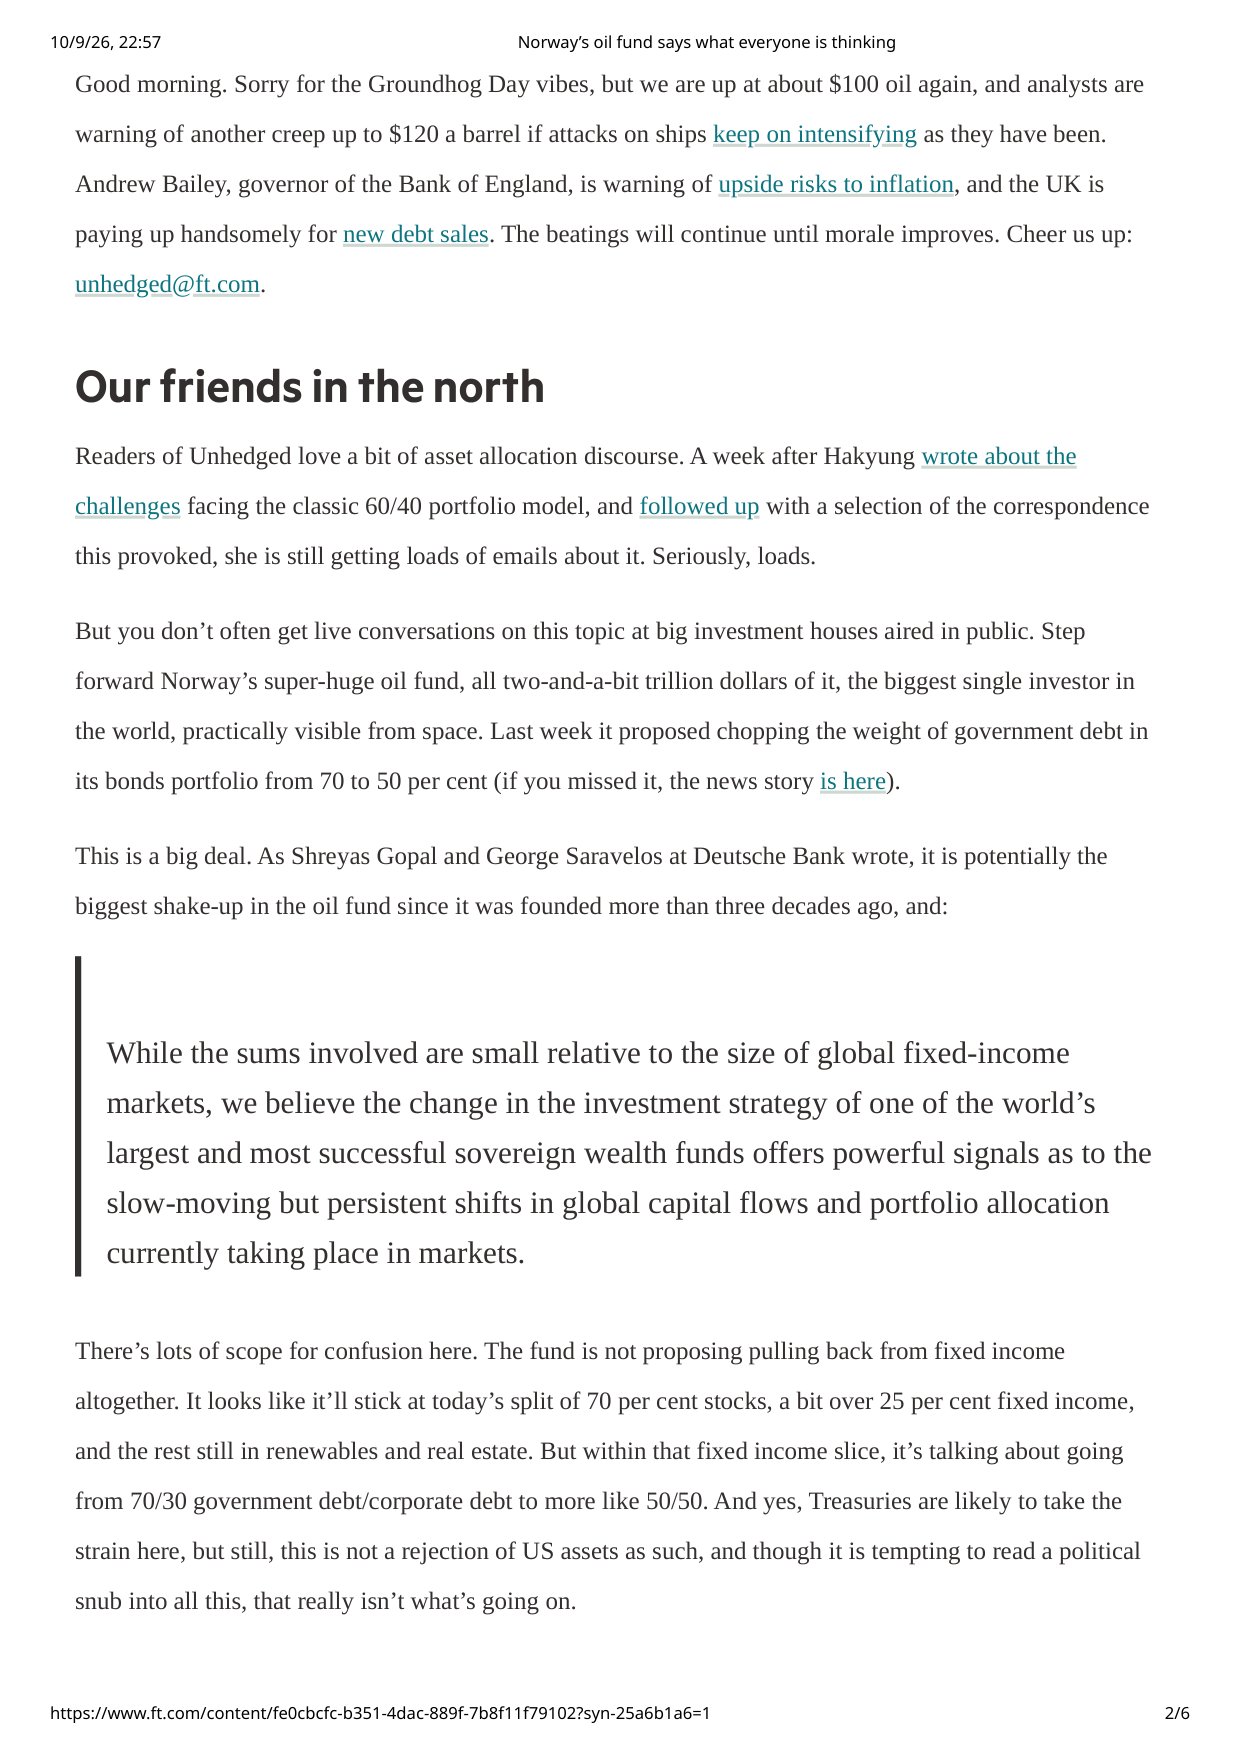
Gracias por compartirlo. El problema del aumento de la deuda soberana hace razonable plantearse una mayor diversificación dentro de la renta fija.
He revisado el ISIN IE00BG226Z29 y corresponde al Aegon European ABS Fund A EUR Acc. Me parece una opción interesante, aunque conviene aclarar que no es exclusivamente un fondo de MBS: invierte principalmente en titulizaciones europeas respaldadas por hipotecas, préstamos al consumo, automóviles y otros activos.
Antes de entrar, también miraría las comisiones de esa clase concreta, la calidad crediticia, la duración y los riesgos de liquidez y amortización anticipada. Puede aportar diversificación, pero intentaría que fuese solo una parte de la renta fija y no sustituir un riesgo concentrado por otro.
¿Habéis encontrado algún otro fondo de ABS/MBS con costes razonables para poder compararlos?
3 Me gusta
He estado mirando un poco los fondos que comentan y creo que aquí hay una pequeña trampa terminológica, porque diversificar la renta fija puede sonar como si simplemente estuviéramos añadiendo otra fuente de rentabilidad a la misma caja de riesgos (hola @agenjordi), cuando en realidad lo que hacemos es intercambiar unos riesgos por otros.
El Aegon European ABS que cita @Papi2523, por ejemplo, es bastante ilustrativo. Su cartera tenía en marzo una “duración modificada” de aproximadamente 0,2 años, que a primera vista casi invita a colocarlo mentalmente junto a la deuda ultracorta, pero su spread duration estaba alrededor de 2,6 años y dentro una sofisticada mezcla de CLOs, hipotecas residenciales, préstamos al consumo, buy-to-let, automóviles, CMBS, etc. Es decir, que tener poca sensibilidad al movimiento de los tipos libres de riesgo no significa haber eliminado la sensibilidad al crédito, a los spreads, a la liquidez o al comportamiento del colateral, bonita bullabesa nos hemos cocinado.
Como comparables, he encontrado, apoyado por la inefable doble sigla vocálica que nos tiene últimamente en un suspiro, al menos otros dos que permiten mirar el asunto con algo más de perspectiva: el Vontobel/TwentyFour Asset Backed Securities I EUR (LU1602255561), con unos gastos corrientes del 0,62%, rating medio AA- y credit duration de 3,2; y el Schroder ISF Securitised Credit C EUR Hedged (LU1662755559), con gastos corrientes del 0,51%, duración efectiva de 0,4 años y una cartera global de activos titulizados que puede incluir ABS, MBS, CMBS y hasta un 49% de CLO. No los pongo como recomendaciones ni como productos equivalentes, que precisamente sería borrar lo más interesante de la comparación.
A mí me parece que la pregunta al considerar una cartera de bonos soberanos o de deuda ultracorta no es tanto cuál da unas décimas más hoy, sino qué riesgo estamos comprando a cambio: menos duración de tipos, quizá, pero más exposición a spread y crédito, riesgo de prepago o extensión, liquidez y una estructura del activo subyacente que requiere algo más de trabajo que mirar el vencimiento de un bono alemán.
Por eso sí veo sentido a las titulizaciones como fuente de diversificación, pero utilizaría «diversificación» en su acepción estricta, cambiar unos riesgos por otros, está por ver si aumentando o disminuyendo.
14 Me gusta
En la renta fija “tradicional”, hay dos posibles vías de rentabilidad, que es asumiendo más o menos riesgo de crédito y de duración. Después podemos “matizarlo” con las particularidades de cada producto, pero no hay mucho más. Tan aparentemente sencillo y en la práctica bastante complicado, incluso diría que más complejo que la renta variable.
5 Me gusta
Sé que es sesgo, pero es oír hablar de MBS y ABS y se me ponen los pelos de punta.
5 Me gusta
Este fondo lo utilizo como ancla del bloque de preservación de mi cartera. Goldman Sachs AAA ABS - I Cap EUR LU0939627880 rentabilidades similares en el largo plazo al de Aegon , pero volatilidad más llevadera y comisión de gestión de 0,25%, eso sí contratado en Ironia
. Puede compararlo
6 Me gusta
En este articulo publicado en la seccion de Economia de El Español se lanza una idea posiblemente disruptiva:
El nuevo escudo: cómo sustituir la renta fija con sectores defensivos de la bolsa
9 Me gusta
8 Me gusta
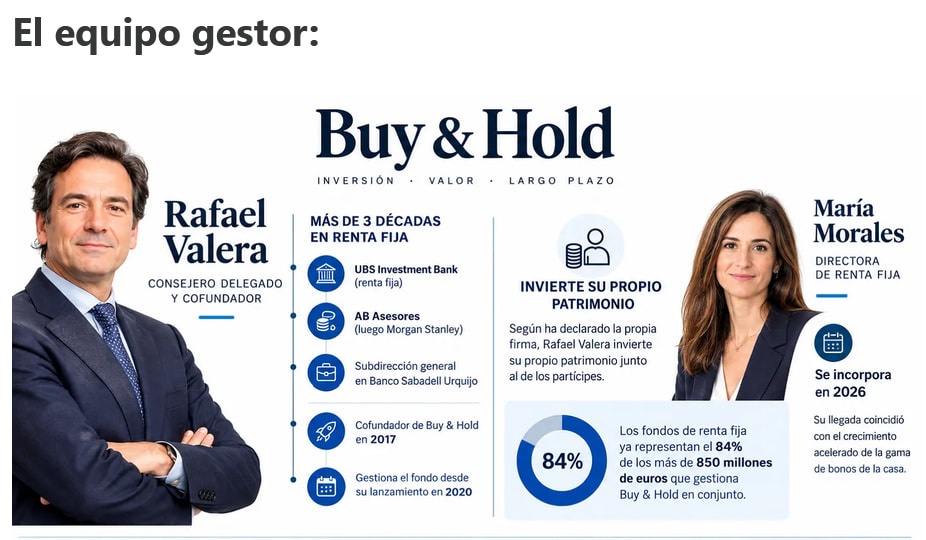
En la " INFOGRAFIA" generada por AI de criteriocompuesto.substack.com, llama la atencion como quedan de rejuvenecidos los gestores de B&H.
10 Me gusta
Viendo la “nueva imagen” del Sr. Valera, tengo que dejar B&H Deuda y pasarme por Turquía o Corporación Dermoestética 
10 Me gusta
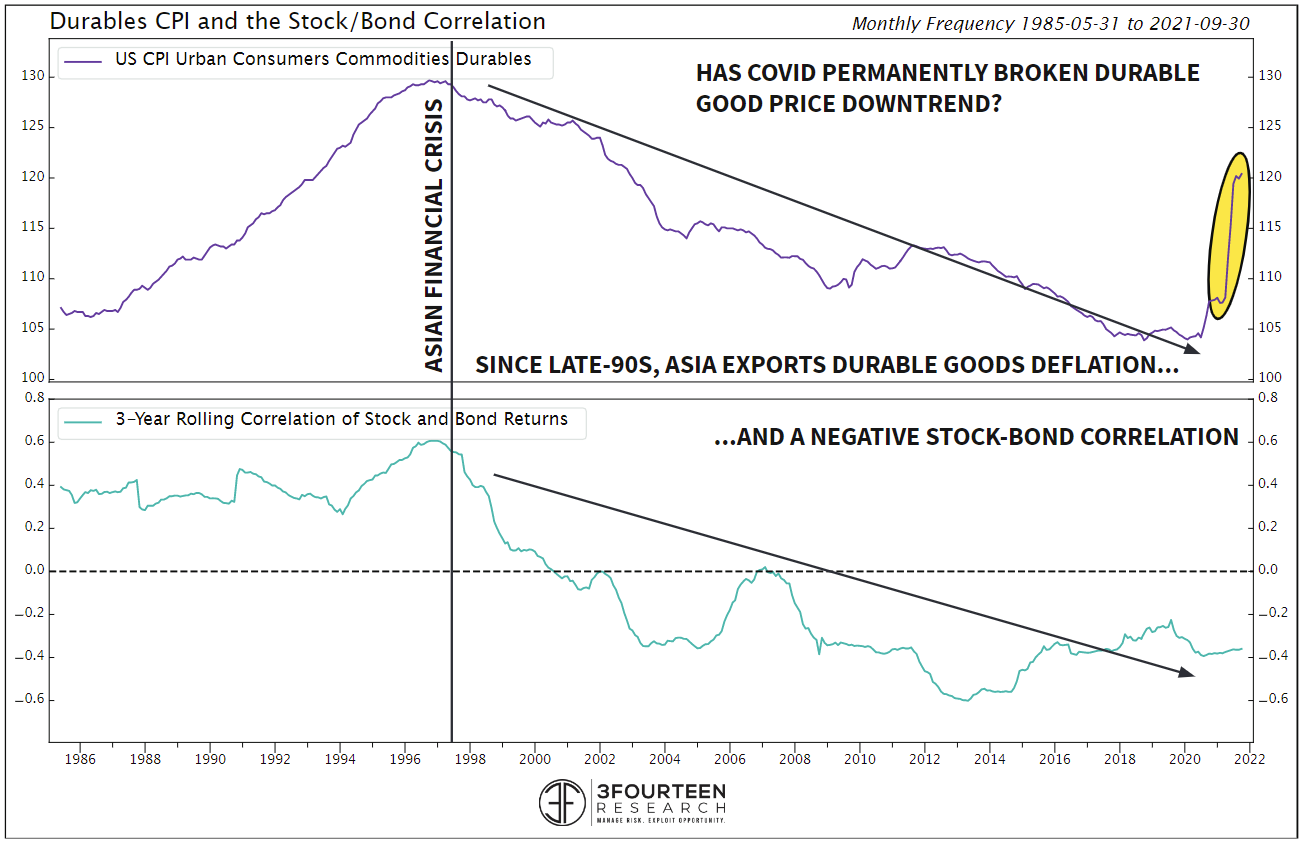
Con estas Tirs a 10 años para soberanos no se plantearían coger algún bono a 10 años como ancla a esa rentabilidad y poder maniobrar con el en hipotecas y otras deudas? En maniobrar me refiero a pedir hipoteca o ampliarla sobre vivienda habitual y cubrirla en parte con cupon de los bonos.
No sé, está claro que la inflación puede ir a más y los tipos subir más pero llega un punto que frenaría la economía notablemente.
Le doy vueltas a estas cosas para acortar la carrera de la rata…
Respecto a "coger bono a 10 años … para maniobrar con hipotecas ".
El problema es que si lo compra un bono como tal, y es un bono USA a +5%, aunque lo mantenga hasta vencimiento ( 10 años) , puede que por cambio dolar euro, pierda o gane dinero, y adema hacienda le reste un 19% ,al menos, de las ganancias.
lo vedaderamente interesante seria tener un FI lleno de bonos con cupones de altas rentabilidad actual, ejemplo del +5%, y que el gestor los mantuviera a vencimiento, pera no perder si disminuye su precio por mayor subida aun de los tipos de interes en el futuro.
1 me gusta
Si , no me plantearía coger un bono en dólares estando expuesto al cambio divisa.
Sería entrar en euro claro.
No me planteo fondo porque al final no controlas duración, rotación , criterio gestor etc. Con bonos concretos la condiciones de partida y final están claras, solo te queda el riesgo del emisor.
1 me gusta
Antes de financiar un bono con una hipoteca, pondría dos calendarios sobre la mesa.
Es trivial comparar el cupón del bono con el tipo de la hipoteca, ver que uno es mayor que el otro y dar por terminada una operación que en realidad acaba de empezar. ERROR
Supongamos un bono a diez años que paga cupón una o dos veces al año y devuelve el principal al vencimiento. La hipoteca, entretanto, cobra doce veces al año y en cada cuota hay intereses y devolución de capital.
Aunque el emisor pague hasta el último euro, los flujos no coinciden.
Yo miraría, por este orden:
- TIR del bono, no solo cupón.
- Coste efectivo de la hipoteca, no solo tipo nominal.
- Impuestos y costes por ambos lados.
- Calendario de cobros y pagos: cuándo entra el dinero y cuándo sale.
- Deuda pendiente en cada momento.
- Qué ocurre si necesito vender antes del vencimiento.
- Qué pasa si la hipoteca es variable y sube el coste de financiación.
Y con toda esa información ya se puede uno preguntar si vale la pena correr el riesgo por el extra de rentabilidad. Si el banco le da a alguien la hipoteca en lugar de comprar el bono que le da ese diferencial, y uno no entiende dónde está el truco le diría si ha visto esta película y una importante lección vital que plantea
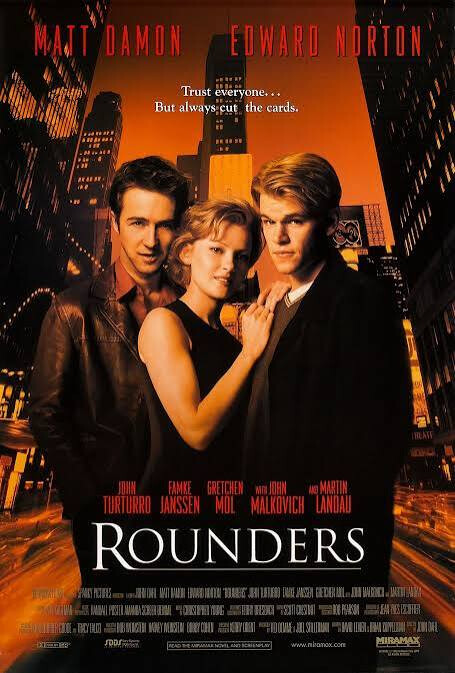
Lo importante es que mantener el bono hasta vencimiento puede hacer que parte de su volatilidad intermedia nos importe poco, pero no hace desaparecer por arte de magia el resto de la operación.
El bono y la hipoteca pueden estar denominados en euros, tener plazos conocidos y parecer muy previsibles por separado. Juntos, sin embargo, forman una posición apalancada cuyo resultado depende de bastante más que restar dos porcentajes.
Sacar la horquilla entre cupón e hipoteca no es más que el principio
11 Me gusta
Opinion sobre FI RENTA FIJA de EDUARDO ROQUE , BESTINVER
2 Me gusta