Buenas, hoy os traigo mi primera idea: Mama’s Creations (MAMA).
Para entender bien los fundamentales primero hay que saber qué tipo de negocio es y en qué sector se desarrolla. MAMA es una small cap que fabrica comida preparada fresca y la vende a los supermercados para su mostrador de deli y su lineal refrigerado. Para profundizar en el tipo de empresa que analizamos, hay que conocer el entorno que la rodea.
El sector: la comida preparada
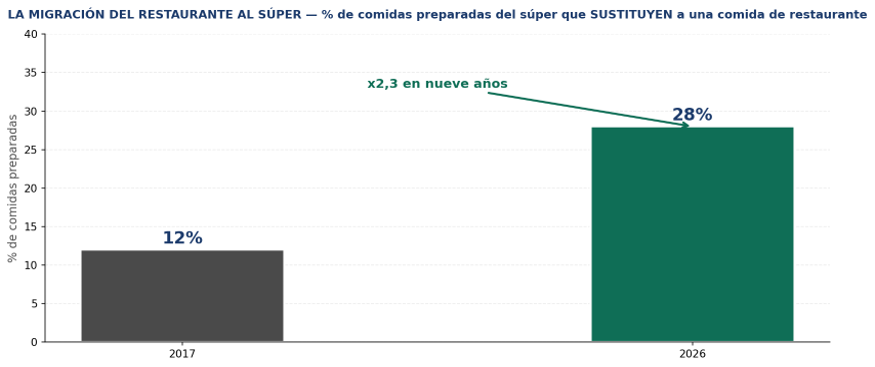
La comida preparada ha crecido con fuerza en los últimos años, principalmente por su posición frente a su gran competidor: los restaurantes. En fases de expansión escasea el tiempo; en fases de recesión escasea el dinero. La comida preparada cubre los dos frentes — es rápida y es barata. El dato que lo resume: en 2017, el 12% de las comidas preparadas compradas en el súper sustituían a una comida de restaurante; hoy son el 28%.
Los supermercados lo han entendido y quieren crecer ahí: el 97% de los directivos del sector dice que escalar el perímetro (la zona fresca) es prioritario, y las cadenas de formato fresco ven crecer su tráfico un 7,7% frente al 3,1% de las tradicionales
Aquí surge la oportunidad
Invierten más en estas zonas, pero acuden a empresas externas para fabricar el producto fresco envasado, porque cocinar a escala en cada tienda es inviable. De hecho, el 38% de los supermercados cita la falta de personal cualificado como su principal obstáculo para ampliar la comida preparada. En la práctica, MAMA no es un proveedor: es la cocina externalizada del supermercado a escala.
MAMA compite con gigantes de la alimentación, con especialistas en comida fresca y con la marca blanca, pero destaca en un punto que sus comparables directos no tienen. Mientras los gigantes se centran en productos envasados de larga duración, MAMA se centra en fresco a escala y, a diferencia de sus competidores de nicho, está preparada para dar un salto que veremos más adelante.
Matizar el riesgo: tiene acuerdos de marca blanca con supermercados, y el enorme poder de negociación de estos la coloca en posición inferior. En marca blanca la marca es del súper, así que puede sacar el mismo pliego a concurso y cambiar de fabricante sin que el cliente final lo note.
La empresa y sus números
Encontramos una directiva relativamente nueva, con una antigüedad media de unos 3 años y un CEO (Adam L. Michaels) incorporado en 2022, procedente de Mondelez, donde llevaba M&A y la unidad de marcas de alto crecimiento. Cobra por debajo de la media de empresas de su tamaño y posee alrededor del 1,5% de la compañía.
Los datos financieros del último trimestre, antes de desglosarlos:
· Margen bruto: 24,0% (frente al 24,9% de un año antes)
· Margen neto: 4,7%
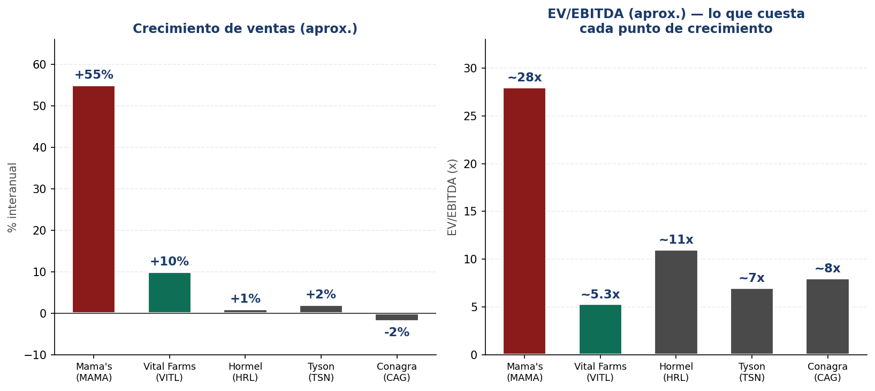
· Variación de ventas: +55% · Variación de costes: +57%
· Beneficio neto: +101% · EBITDA ajustado: +69%
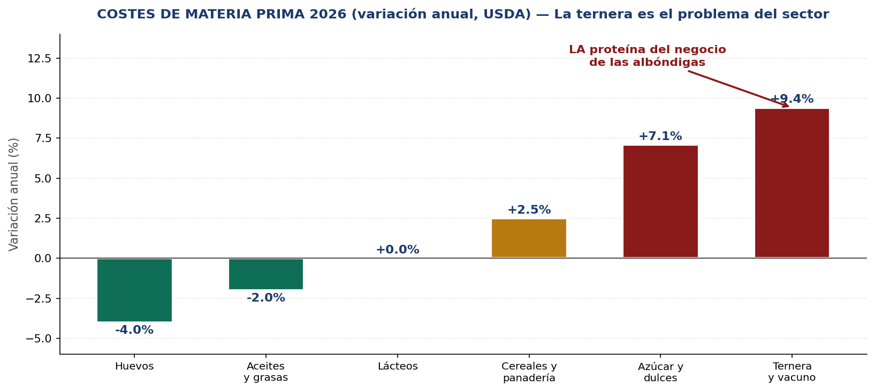
Se observa un aumento de los costes prácticamente igual al de las ventas, debido sobre todo al encarecimiento de la ternera —producto clave para su producción—, provocado por una cabaña ganadera americana en mínimos desde 1951 (sequía, coste del pienso y la plaga del gusano barrenador). Eso ha comprimido el margen bruto. La buena noticia es el cambio de tendencia: la ternera pasó del +16% interanual en diciembre de 2025 al +9,4% en julio de 2026, y la previsión del USDA para el conjunto del año es +5,5%. Además, la empresa está desplazando su mix hacia el pollo, que está plano — más del 60% de las referencias nuevas del trimestre usan partes de pollo de menor valor.
A esa presión se suma un factor indirecto pero real: el shock energético derivado del conflicto con Irán y el cierre del Estrecho de Ormuz. Encareciendo el transporte, la producción y materia prima
Por debajo de la línea de las ventas, sin embargo, el negocio enseña su mejor cara: los gastos operativos cayeron del 20,1% al 18,5% sobre ventas. Dando a entender que el principal problema son los costes derivados de la materia prima mejorando los gastos operativos
El lado fuerte: el balance
Cerca del 69% del activo es efectivo, y ahí está el potencial. En septiembre de 2025 compraron los activos de Bay Shore (Crown 1 Enterprises) a Sysco por 17,5 millones, cuando ese negocio facturaba 56 millones siendo rentable: un múltiplo de 0,3 veces ventas.
Ahora, con unos 139 millones en efectivo (procedentes de una ampliación de capital de 108,6 millones en julio), están preparados para dar el gran paso. Hay comentarios reiterados de la dirección sobre su ambición de expansión, con el objetivo declarado de alcanzar los 1.000 millones de ventas.
La deuda es casi nula: 5,8 millones frente a 138,6 de caja, es decir, caja neta positiva de unos 133 millones. De hecho cobran más intereses por la caja de los que pagan por la deuda.
Y un detalle que casi nadie mira y que aquí es decisivo: el ciclo de caja es de cero días.
El resultado es que el circulante no consume capital propio — son los proveedores quienes lo financian. Eso significa que crecer no le cuesta dinero: puede duplicar ventas sin inmovilizar un euro más en almacén y facturas. Es la razón de que el flujo de caja libre (10,8 millones en el semestre) supere con holgura al beneficio neto (4,6 millones).
El problema: el precio
Un EV/EBITDA caro de unas 28 veces, que sube a 34 si ajustamos el pago en acciones (supuso 874.000 dólares en el trimestre, el 16% del EBITDA ajustado — la empresa lo suma de vuelta alegando que no consume caja, pero es un coste real que se paga con dilución del accionista). El PER trailing ronda las 72 veces y el forward las 54.
Dicho lo cual, eso no significa automáticamente pérdida de dinero: el mercado está descontando expectativas altas por la calidad de la gestión y por el efectivo disponible para expandirse. En cuanto al ROIC, si quitamos los 139 millones parados —que en su mayoría vienen de la emisión y no están trabajando— pasamos de un 5,4% aparente a un 26,8% real. Los demás indicadores (ROE, ROA) quedan igual de distorsionados por esa misma caja: el ROE publicado es del 6,1%, pero con el patrimonio previo a la ampliación habría sido del 19,5%.
Conclusión
La empresa presenta riesgos claros: el encarecimiento de la ternera (aunque en desaceleración), el enorme poder de negociación de los supermercados, una dilución reciente del 16% en seis meses, y una montaña de efectivo que genera incertidumbre sobre cómo se va a gastar. Y, sobre todo, el precio elevado que pagamos por ella.
Pero también presenta un proyecto de gran expansión, con factores favorables en un sector que crece, un balance sin deuda, un ciclo de caja que permite crecer sin consumir capital, y una competencia de nicho que mantiene márgenes cómodos sin afán de expandirse masivamente.
Es decir: hay mucho dinero para crecer. ¿Pero se gastará de forma adecuada?
Valoración
El consenso de analistas, con un matiz importante
El consenso es de COMPRA , con un objetivo medio de 22 dólares (rango 20-25) según TipRanks e Investing.com — un 68% por encima del precio actual.
· Bajista (crecimiento 7% → 3%, WACC 11%): $7,64
· Neutro (crecimiento 15% → 6%, WACC 10%): $11,41
· Alcista (crecimiento 26% → 10%, WACC 9,5%): $19,90
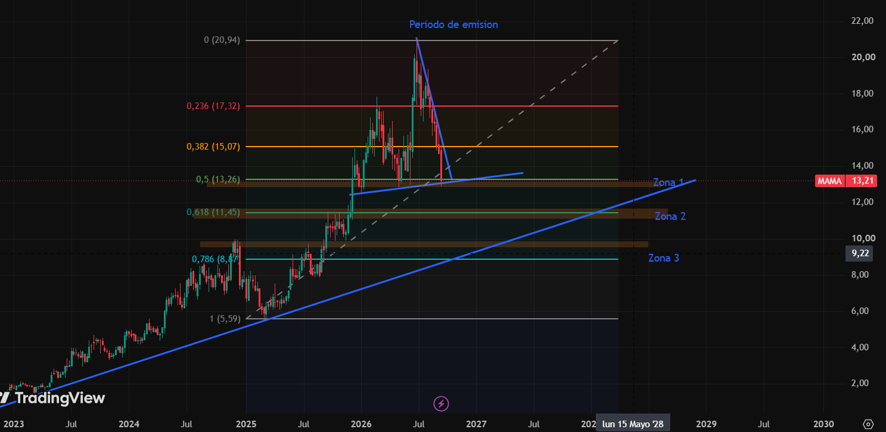
Con eso, las zonas relevantes quedan así: