Los Mitos de la Gestión Indexada

Es fácil encontrar justificaciones a lo que sea, pero lo más delicado suelen ser los cambios bruscos de criterio.
En los gestores automatizados tienen sus propios sesgos.

Recuerdo por ejemplo cuando insistían que no tenía sentido una cartera automatizada 100% RV y ya vemos que cambiaron luego de criterio. No es que sea necesariamente malo darse cuenta de los propios errores pasados. Quizás el problema viene de la falta de análisis profundo sobre los motivos de esas consideraciones.

Replicar un msci world suele terminar siendo mucho más fácil y barato de lo que puede ofrecer un gestor automatizado sino insiste en que aporta pluses por otros lados.

7 Me gusta
8 Me gusta

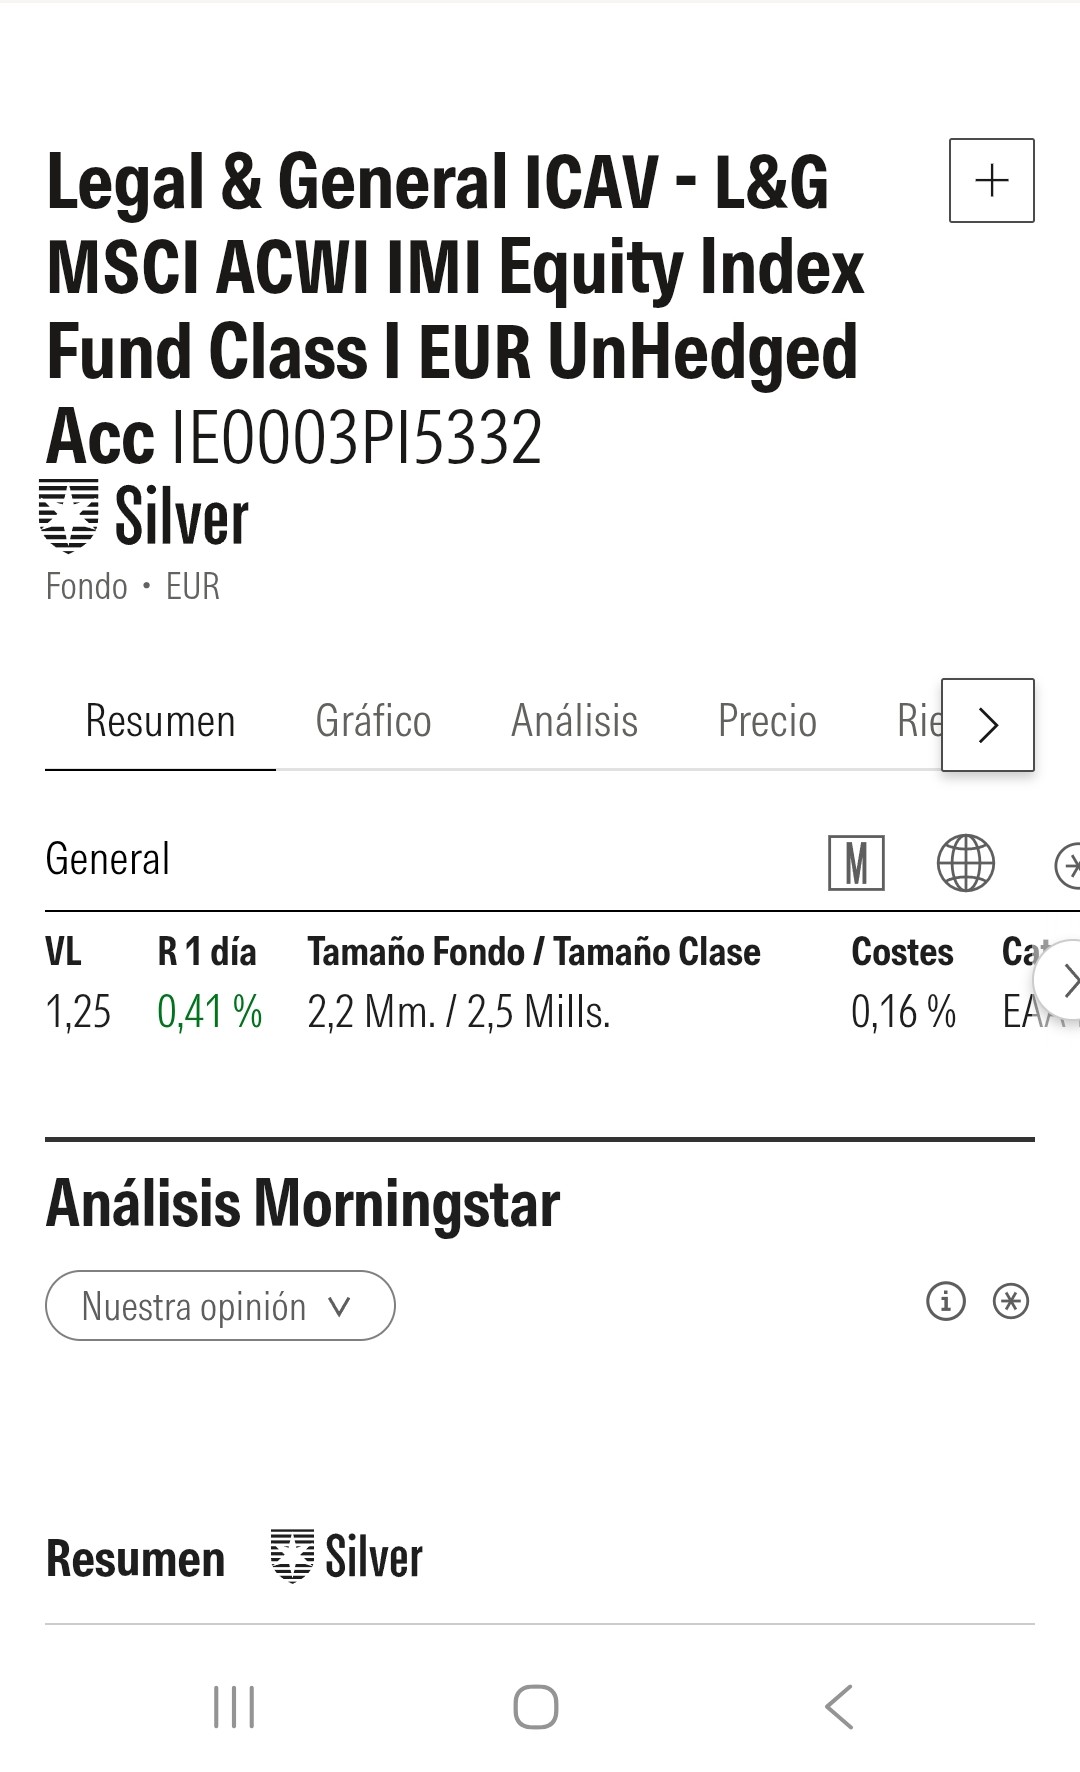
Ahora los amantes de la indexación tenemos la opción de invertir en este fondo disponible en MyInvestor, todo el universo invertible en un solo fondo.

15 Me gusta
8 Me gusta

Un matiz sobre la concentración en las empresas de USA, estas venden en otros mercados en torno al 42% de su facturación, por lo tanto la diversificación del índice MSCI ACWI IMI es más amplia.

9 Me gusta

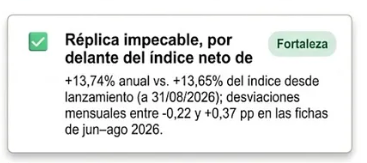
Un punto interesante del análisis del fondo en cuestión es el que aparece aquí:

¿habríamos de comparar un supuesto indexado con el índice o en realidad con el índice ya restadas las comisiones del propio fondo?

¿es bueno o no es bueno que un fondo índice vaya por delante de dicho índice?

En mi opinión es distinto que nos guste que vaya por delante de dicho índice incluso cobrando comisión del hecho que ello manifista que hay desviaciones en la réplica o en realidad está replicando otra cosa algo distinta.
La mentalidad de fondo activo y de querer ir por delante parece que también se manifiesta cuando alguien se alegra que su fondo que replica a un índice lo haga mejor que el índice que replica después de restarle la comisión de gestión que cobra.

Y esas fuentes de rentabilidad extra que el fondo índice consigue hay que ver si no implican algún riesgo extra que en el que el índice no incurre. Luego uno puede encontrar en algunas réplicas de un índice de bolsa, complementos con bonos de distintos tipos o ingresos notables por préstamos de acciones. Igual sería más interesante analizar este hecho que simplemente mirar si el resultado nos gusta más o menos.

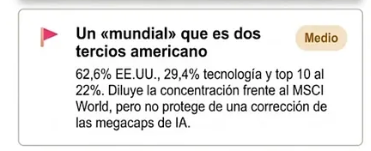
Otro punto a comentar por estar presente en muchos análisis actuales es el siguiente:

Aunque es una pregunta que hay que hacerse si uno estará cómodo con las implicaciones de tener un determinado sesgo geográfico o sectorial, la aspiración histórica a largo plazo de lograr cierto tipo de rentabilidades ha implicado asumir este tipo de riesgos y pensar que uno incluso logrará más rentabilidad o evitará cierto tipo de sucesos tomando otro tipo de decisiones me parece delicada.

Parece como si por un lado queremos lograr los buenos resultados históricos de la renta variable pero no asumiendo parte de las implicaciones que tiene. Si uno contrasta datos históricos a muchísimos años vista, cuidado que no esté en realidad asumiendo grados de concentraciones superiores a las que implica esa situación actual. Por otro lado parte de esa situación actual viene de los muy buenos resultados históricos de la renta variable americana.

Vamos que es distinto, creo yo, pensar que eso supone un riesgo a considerar, del hecho que intentar evitarlo no suponga otro tipo de riesgos como terminar logrando rentabilidades significativamente inferiores o asumiendo en mayor grado otro tipo de riesgos sectoriales o geográficos.

8 Me gusta

Bueno, el título está muy bien pero el fondo tiene unas 2800 de las 8000 y algo posibles. Obviamente “las que faltan” son de pesos ridículos y si un día crecen pues entrarán en el fondo. Pero quien crea que tiene 8000 empresas con ese fondo (de hecho el artículo “reconoce” que es réplica por muestreo), pues se equivoca.

5 Me gusta

Yo soy partícipe de Indexa a través de sus EPSV. Me uní a la conversación de ese post, que es antiguo pero van actualizando periódicamente en lugar de generar nuevos.

Me piqué con el artículo, le dejé un comentario a Unai en el blog y ha contestado, así que les hago un recap porque creo que da para aprender un poco y ver como se razona y se toman ciertas decisiones, seguramente influidas por el momento de valoraciones en el que nació Indexa, esta es mi opinión realmente ( números sacados con ayuda del becario y cuadrados contra las cuentas de Vanguard, que conste ).

1. El artículo y de dónde sale su recorte

Es la entrada de 2019 reciclada en septiembre. Punto de partida: en el índice mundial EEUU pesa un 63,5 %.

Su cuenta ( la que Unai considera buena ) es esta: las empresas del S&P reparten en dividendos un 35 % de lo que ganan ( dato correcto, S&P Dow Jones daba un 34,8 % en octubre de 2025 ) y un fondo no americano pierde el 30 % de ese dividendo. 35 % × 30 % = 10,5 % del beneficio se lo queda el fisco americano → “para ti EEUU vale un 10 % menos” → recorta un 10 % su peso.

En euros, por cada 100 € metidos en el S&P:

  • las empresas ganan ~3,4 € al año ( PER ~29 );
  • reparten ~1,2 € de dividendo ( el 35 % );
  • EEUU se queda 0,36 € ( el 30 % del dividendo );
  • 0,36 / 3,4 = 10,5 %.

Los otros ~2,2 € ( recompras y reinversión ) llegan vía precio y no pagan nada. Por eso descartan la otra regla del artículo, la de “si todo fuera dividendo, vale un 30 % menos”.

Peso EEUU Recorte
Índice 63,5 % —
Su regla ( −10 % del peso ) ~57 % ~6,4 puntos
Lo que hace Indexa ~50 % 13,5 puntos ( −21 % )

Detalle curioso: hasta 2025 el artículo también justificaba el límite por las burbujas. En esta versión lo han quitado y solo queda la fiscalidad.

2. Lo que le planteé

Fui a las cuentas anuales 2025 de Vanguard Investment Series plc, el paraguas irlandés de los fondos que usan:

Fondo Vanguard ( no cotizado ) Retención efectiva Coste anual s/ patrimonio
U.S. 500 28 % ~0,35 %
Japan 14 % ~0,36 %
Emerging Markets 11 % ( + plusvalías India/Brasil ) ~0,31 % ( + 0,22 % )
European 7 % ~0,21 %
  • El 30 % es real en fondos no cotizados ( un ETF irlandés paga el 15 % ).
  • Pero lo que se pierde es retención × rentabilidad por dividendo, y el S&P reparte poco: ~0,35 % al año, lo mismo que Japón. Quitar 13,5 puntos a EEUU ahorra como mucho unos 2 pb al año.
  • En los planes ( PP, EPSV y PPE ) EEUU va en SPY, ITOT y VTI, que por el convenio ( art. 10.4 ) cobran el dividendo íntegro. Ahí el argumento va al revés, como apuntaba @lambda: con un 0 % de retención, su propia cuenta da 35 % × 0 % = 0 % de recorte.

3. La respuesta de Unai ( aquí )

  • Acepta la fórmula: ~0,36 % anual.
  • Pero dice que lo que importa es la desventaja relativa: los fondos americanos no sufren retención, los europeos acaban recuperando casi toda la retención europea y en Japón y emergentes pagan también los locales.
  • La regla del 30 % la descarta por las recompras y se queda con la del payout ( −10 % ).
  • En los planes nos da la razón: no hay retención, han eliminado el criterio de diversificación geográfica mínima e irán subiendo EEUU hacia el peso del índice en las próximas revisiones. A otro lector le explicó que quitaron lo de las burbujas porque se han ido convenciendo de la indexación pura.

Chapó por la honestidad, no es habitual que una gestora reconozca algo así en público.

4. Mi contrarréplica

  • Elige con quién compararse. En EEUU se compara con el fondo americano exento; en Japón, con el local que paga. Pero el dueño típico de acciones americanas no es un exento: según el Tax Policy Center ( Rosenthal y Mucciolo, 2024 ) los extranjeros tienen en torno a un tercio de las cotizadas y pagan retención como nosotros, y otra buena parte está en cuentas que tributan cada año por el dividendo ( hasta un 23,8 % ). La desventaja relativa existe, pero es bastante menor que el 30 %.
  • No le pone número. “Desventaja relativa” suena muy bien, pero no dice cuánta es ni qué recorte justifica.
  • Del 10,5 % a “compra un 10 % menos” hay un salto. Que un activo te rinda un 10 % menos no significa que debas tener un 10 % menos de él: cuánto apartarse del índice depende del riesgo que asumes al hacerlo. Es una regla a ojo. Y encima usa el 30 % entero, como si el resto de la cartera no perdiera nada, cuando con su misma cuenta Japón pierde lo mismo que EEUU.
  • Con su propia regla, el recorte es la mitad. El −10 % se aplica a la ración de EEUU: un 10 % de 63,5 son ~6,4 puntos, y EEUU quedaría en ~57 %. Pero el artículo habla de un rango “de 10 a 30 p.p.” de reducción, es decir, lo cuenta en puntos de toda la cartera. En la versión de 2024 lo explicaban igual: un 10-30 % de toda la parte en acciones, 9-27 puntos. Es como si te dicen “come un 10 % menos de pizza” y en vez de quitar un 10 % de tu ración de pizza quitas un 10 % de toda la comida de la mesa. Así, con su regla preferida salen 6,4 puntos de recorte y aplican 13,5.

En resumen: en los planes, asunto cerrado. En las carteras de fondos, los 13,5 puntos no salen de la fiscalidad y son difícilmente justificables con números. Pero falta el argumento más fuerte de todos, ¿podemos justificar infraponderar una región por un coste fiscal de 0,36% reales + un porcentaje teórico si no conocemos los retornos futuros? ¿Es esto coherente con la filosofía de la indexación? No me importaría el argumento de las burbujas y límites de seguridad, pero si apelamos al rendimiento, entonces me parece totalmente incoherente.

¿Ustedes qué opinan? ¿Les convence justificar un −21 % de EEUU por un 0,36 % al año y una teoría teóricamente “correcta” pero sin números claros que la sostengan detrás ? :thinking:

28 Me gusta

Mi opinion es muy simple: cuando una elige la inversion pasiva lo que espera es precisamente eso, seguir al indice y de la forma más fiel posible.

Todo lo demás es posiblemente de lo que muchos participes vienen huyendo para refugiarse en la inversion pasiva. No vas buscando la receta secreta de Arguiñano.

7 Me gusta

Si modificas los % ya no es indexación.

Por este motivo hace unos años pasé el Plan de Pensión desde Indexa a MyInvestor, replican el MSCI ACWI sin inventos, con ETFs swap la parte de Estados Unidos, evitando la retención de dividendos.

Estoy encantado.

6 Me gusta

Al respecto de lo que comentan me gustaría dar mi punto de vista.

Cuando se contrata un gestor automatizado, se asume una asignación de activos y los posibles cambios que deseen implementar los propietarios del gestor automatizado. También su sistema de rebalanceos, etc.

A mi personalmente me gusta más hacerme yo la asignación de activos y el proceso de gestión.

Eso si, teniendo en cuenta el panorama de los Planes de Pensiones, Indexa me parece una muy buena opción.

Respecto a la modificación de % en la indexación, yo considero que eso es asignación de activos, para mi indexación es emplear vehículos indexados, es no escoger empresas, pero luego yo decido si le doy un peso X a Europa, a Japón o a USA.

El auge de los vehículos indexados “al mundo”, creo que ha generado una tendencia a indexarse con los % de esos índices globales, cuando bajo mi opinión eso es una asignación de activos más, muy respetable y que tiene su lógica, pero discrepo en el sentido de que desviarse de esa asignación de activos signifique estar menos indexado.

Luego estaría valorar si invertir todo en uno, dificulta o facilita la inversión de cara al situaciones futuras.

Yo personalmente prefiero para mi dividir el mundo en varios fondos indexados y darles el peso que yo crea apropiado, me da un mayor control en la asignación de activos. Pero lo veo como una cosa personal, no porque crea que sea mejor o peor que otro tipo de asignación de activos.

Que una región suba o baje de peso con el mecanismo de la indexación, no lo veo equivalente a que una empresa suba o baje de peso.

Hay factores como el riesgo divisa que prefiero tener separo por fondo indexado.

Yo no selecciono empresas, pero si me hago una asignación regional de activos con la que me siento cómodo.

Un saludo para todos Ustedes.

12 Me gusta

Buenas noches.

¿Puede decirme qué plan es exactamente?

1 me gusta

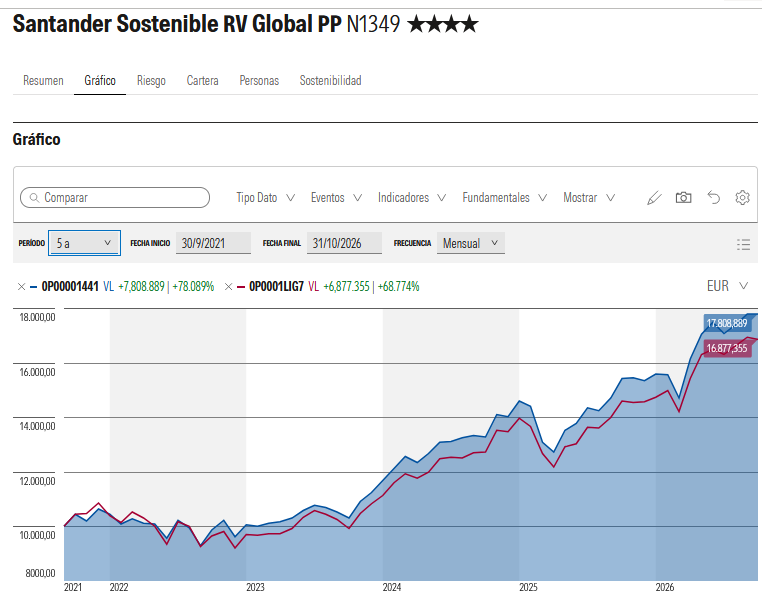
Resultados de los ultimos 5 años, del PP indexado Global de SANTANDER con comisiones ALTISIMAS ( el azul de arriba) compardado con el My Investor Global indexado ( el rojo de abajo) con comisiones bajas.

3 Me gusta

Aquí lo tiene.

3 Me gusta

El P. P. del Santander (aparte de ser carisimo), es de gestión activa, el de MyInvestor es indexado al ACWI, por lo tanto no son comparables.

4 Me gusta

Tiene la suerte que los PP tiene limitada la comisión máxima, porque sino estoy seguro que los bancos nos clavarían el 2,x% tranquilamente como hacen con los fondos. Aún dentro de lo malo, si tiene la necesidad de tener ese producto bancario por alguna vinculación, ha tenido suerte. El PP que tenía mi padre en Abanca (un “mixto”) es para cortarse las venas.

3 Me gusta

Al leer la publicación de @AlanTuring me pregunto qué vino antes ¿la decisión de limitar el peso de USA o la justificación para hacerlo?

Diría que estamos ante una racionalización a posteriori, es decir, se toma una decisión basada en la incomodidad con el peso de USA en el índice y, como una gestora indexada no puede reconocer que hace market timing, se construye después una narrativa para justificarla basada en la fiscalidad.

Pero, cuando intentas justificar con matemáticas una decisión que nació de una intuición, las costuras terminan saltando por algún sitio… Esto nos pasa también a los inversores particulares. Nos incomoda una valoración, decidimos con el estómago y luego buscamos cuatro datos para autoengañarnos y convencernos de que fue una decisión racional y acertada.

18 Me gusta

100% de acuerdo, es lo mismo que he pensado yo, la narrativa imperante del momento era que, las valoraciones en EEUU eran elevadas y lo “prudente” era limitarlas. Ahora ya parece que USA es el futuro y las valoraciones han cambiado, no es precisamente una visión muy indexada.

Aún así, tampoco me hubiera parecido mal limitarlas geográficamente, siempre y cuando se avisase que puede traer menos retornos futuros a cambio de mitigar ciertos riesgos, pero lo de la fiscalidad al fin y al cabo, no tiene ningún sentido y a mi, personalmente no me gusta nada cuando los gestores me dicen cosas incoherentes o directamente falsas como en otros casos, ya sea en un lado u otro los gestores son los que son y desafortunadamente hay que escoger lo menos malo.

10 Me gusta

Lo primero, los mejores PPs indexados que hay probablemente sean el que cita y el de Indexa. Pero Myinvestor ha tenido épocas con cagadas importantes en el tracking error que posteriormente han arreglado en varios de sus poductos indexados, no los considero de buena calidad, pero es lo que hay, a mi modo de ver la cartera de los fondos de Indexa es mucho más limpia y clara más allá de su asignación de pesos.

Lo de los swaps es verdad pero sirve de poco por la fiscalidad de los PPs y lo explico abajo. Lo he mirado con los valores liquidativos y los documentos oficiales del plan, y lo he comparado con un ETF MSCI ACWI UCITS y con el plan de acciones de Indexa.

Cosas que me han llamado la atención

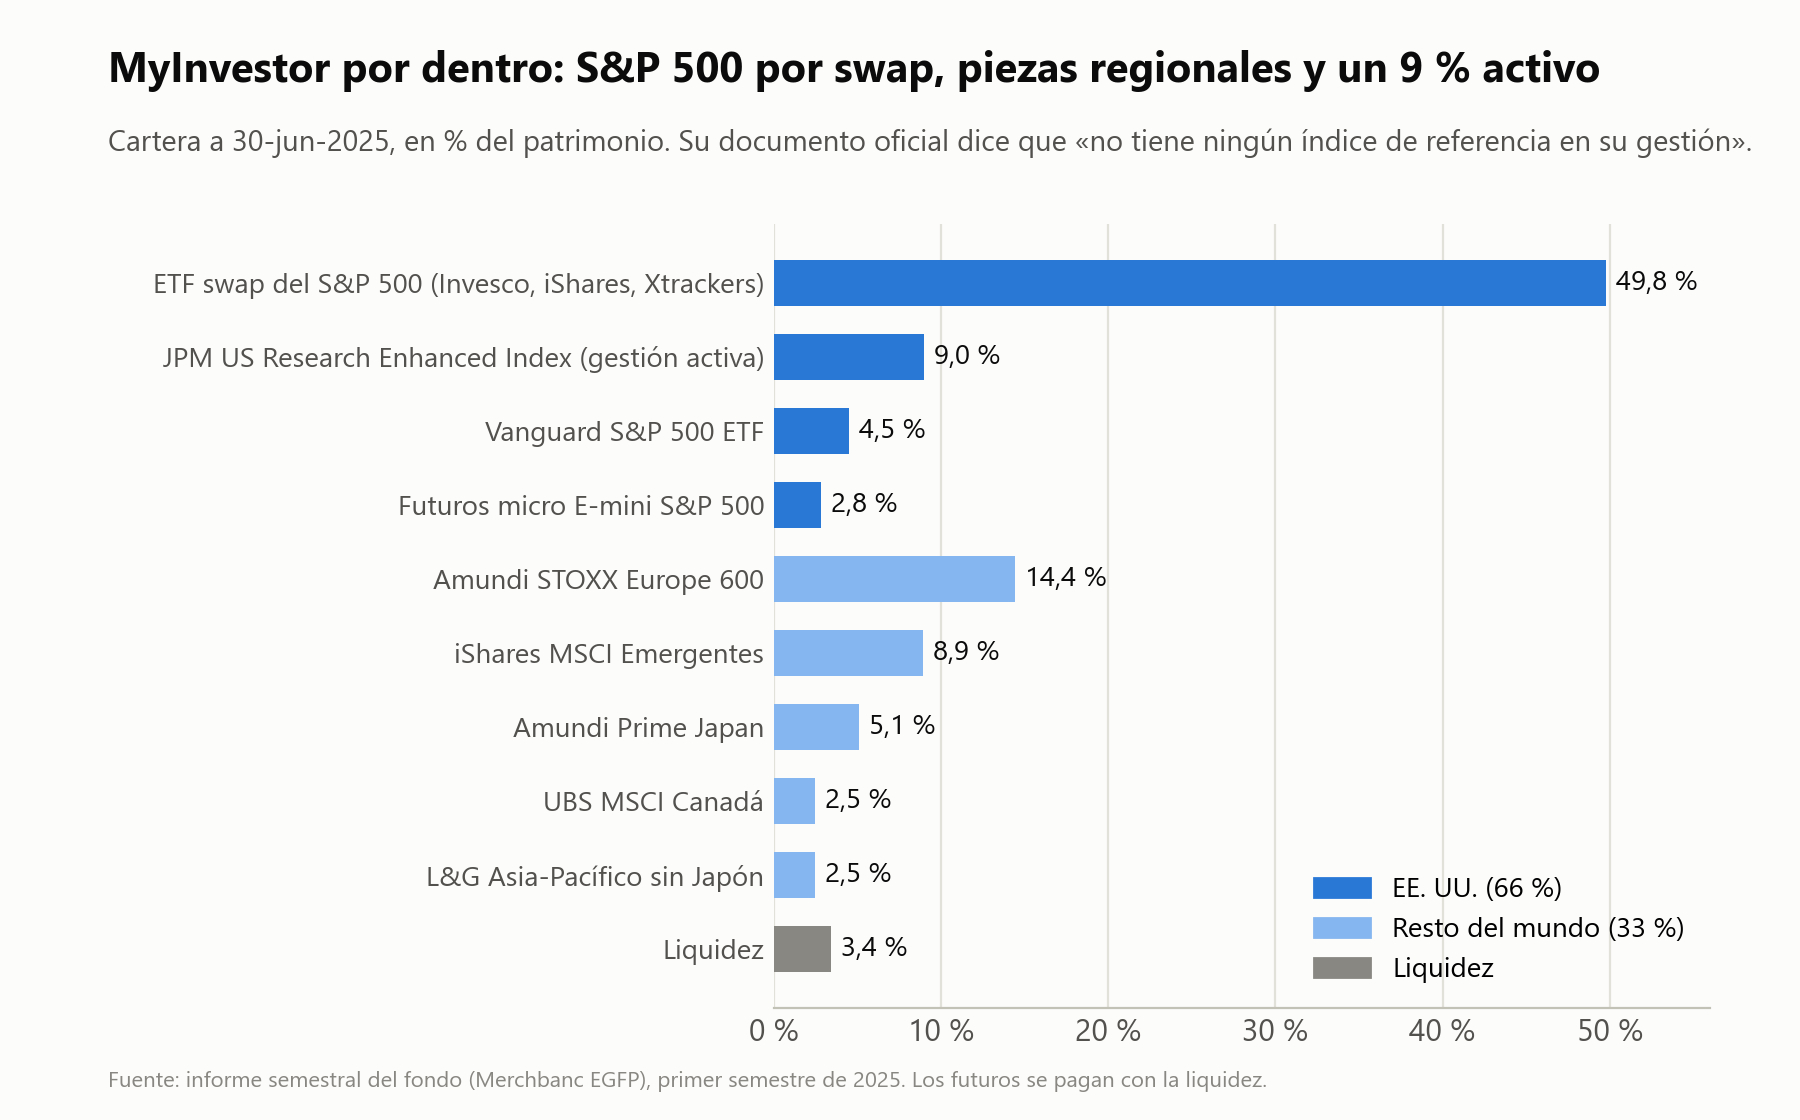
1. Oficialmente no sigue ningún índice. Su documento de datos fundamentales (26-feb-2026) dice literalmente: «El fondo de pensiones no tiene ningún índice de referencia en su gestión». Tampoco se pone límites por países ni por divisa. Lo del ACWI sale en la web comercial de MyInvestor, pero no en ese documento ni en sus informes semestrales.

2. Por dentro no es el ACWI, es un mosaico. Su último informe con cartera es de 30-jun-2025:

  • La mitad del fondo está en ETF swap del S&P 500, no del MSCI USA.
  • Un 9 % va en JPM US Research Enhanced Index, que es gestión activa.
  • Europa va con el STOXX 600, Japón con un índice de Solactive, y Canadá y Asia-Pacífico por separado. Además lleva futuros del S&P 500 contra liquidez.
  • En abril de 2024 su ficha mostraba un 13 % en tesorería.

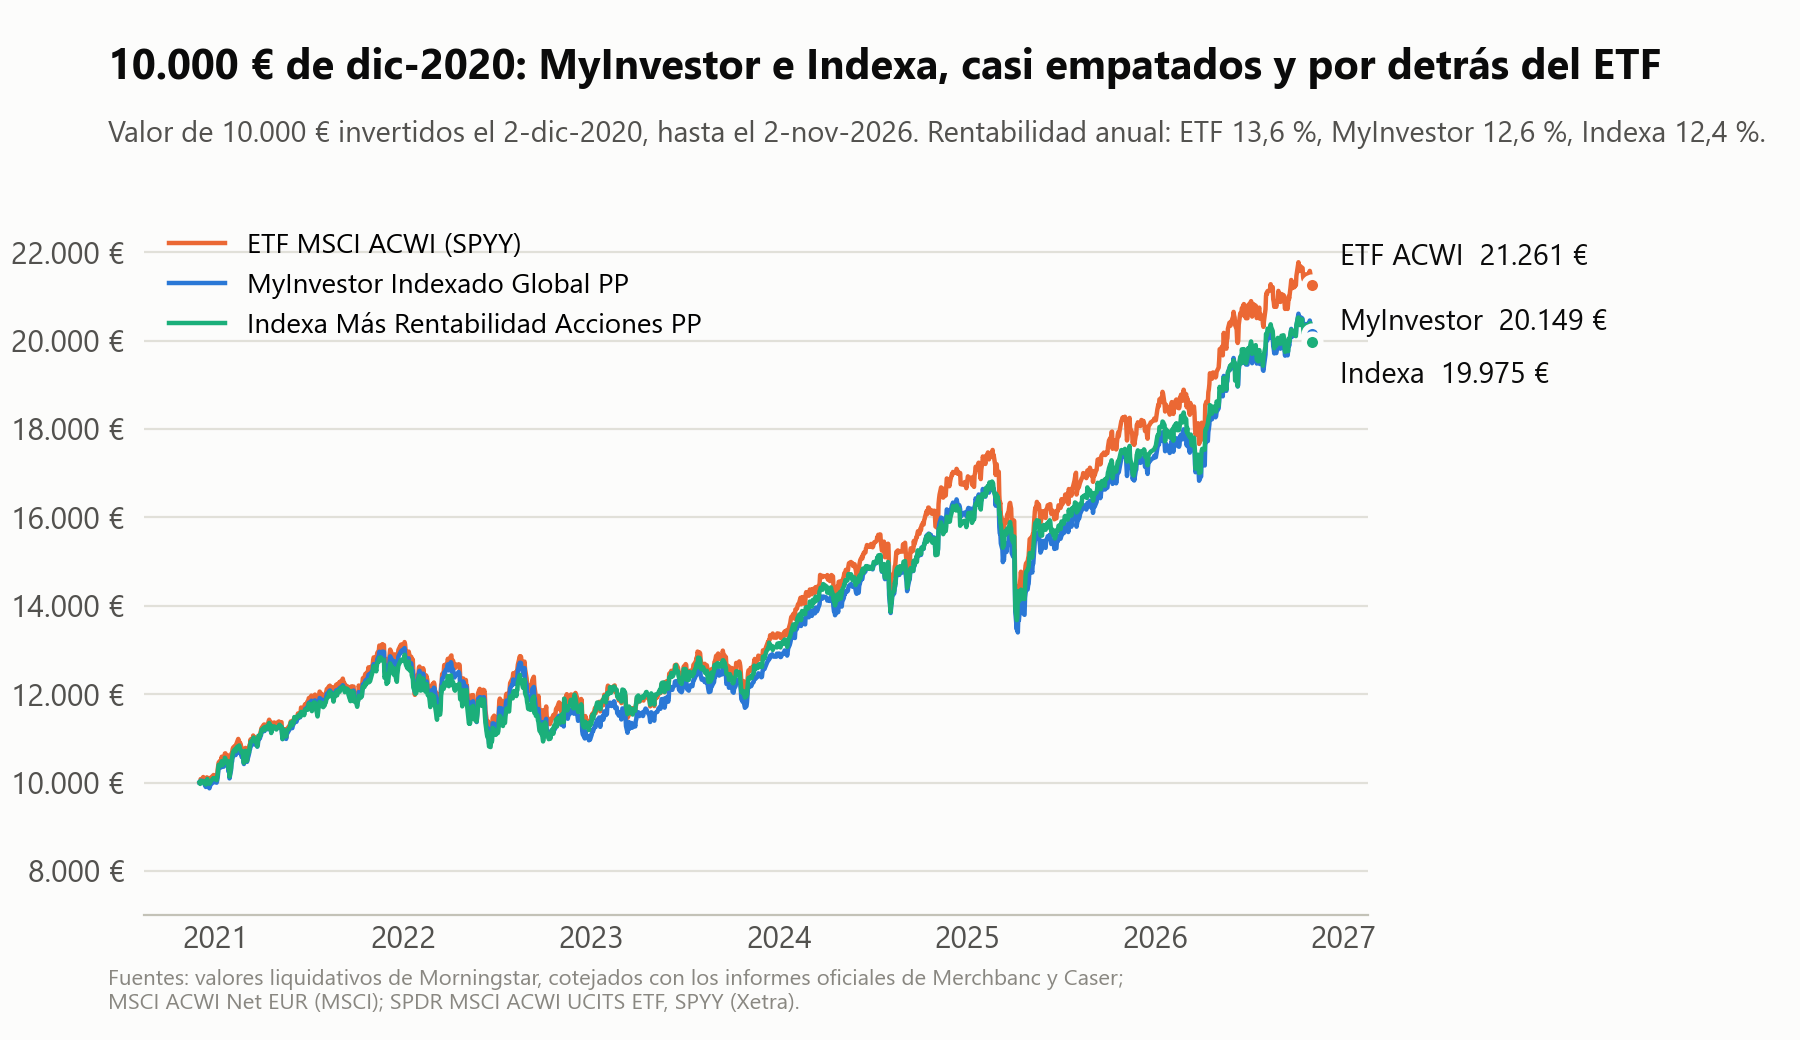
3. Y se nota al compararlo con un ETF ACWI. Del 2-dic-2020 al 2-nov-2026:

  • Tracking error mensual del 1,41 %. Entre dos ETF ACWI (iShares y SPDR) es del 0,34 %.
  • Se queda un punto al año por detrás: 10.000 € son hoy 20.149 € en el plan y 21.261 € en el ETF.
  • En el último año ha mejorado mucho (0,51 % de tracking error), pero sigue perdiendo 0,6–0,8 puntos al año.

4. Las retenciones no lo diferencian de Indexa. En un plan de pensiones, los dividendos de EE. UU. no tienen por qué perderse aunque no haya swaps. El convenio con EE. UU. exime los que cobra un fondo de pensiones español, y el plan de Indexa compra la parte americana con ETF americanos (SPY, ITOT y VTI), que es lo que permite aprovecharlo.

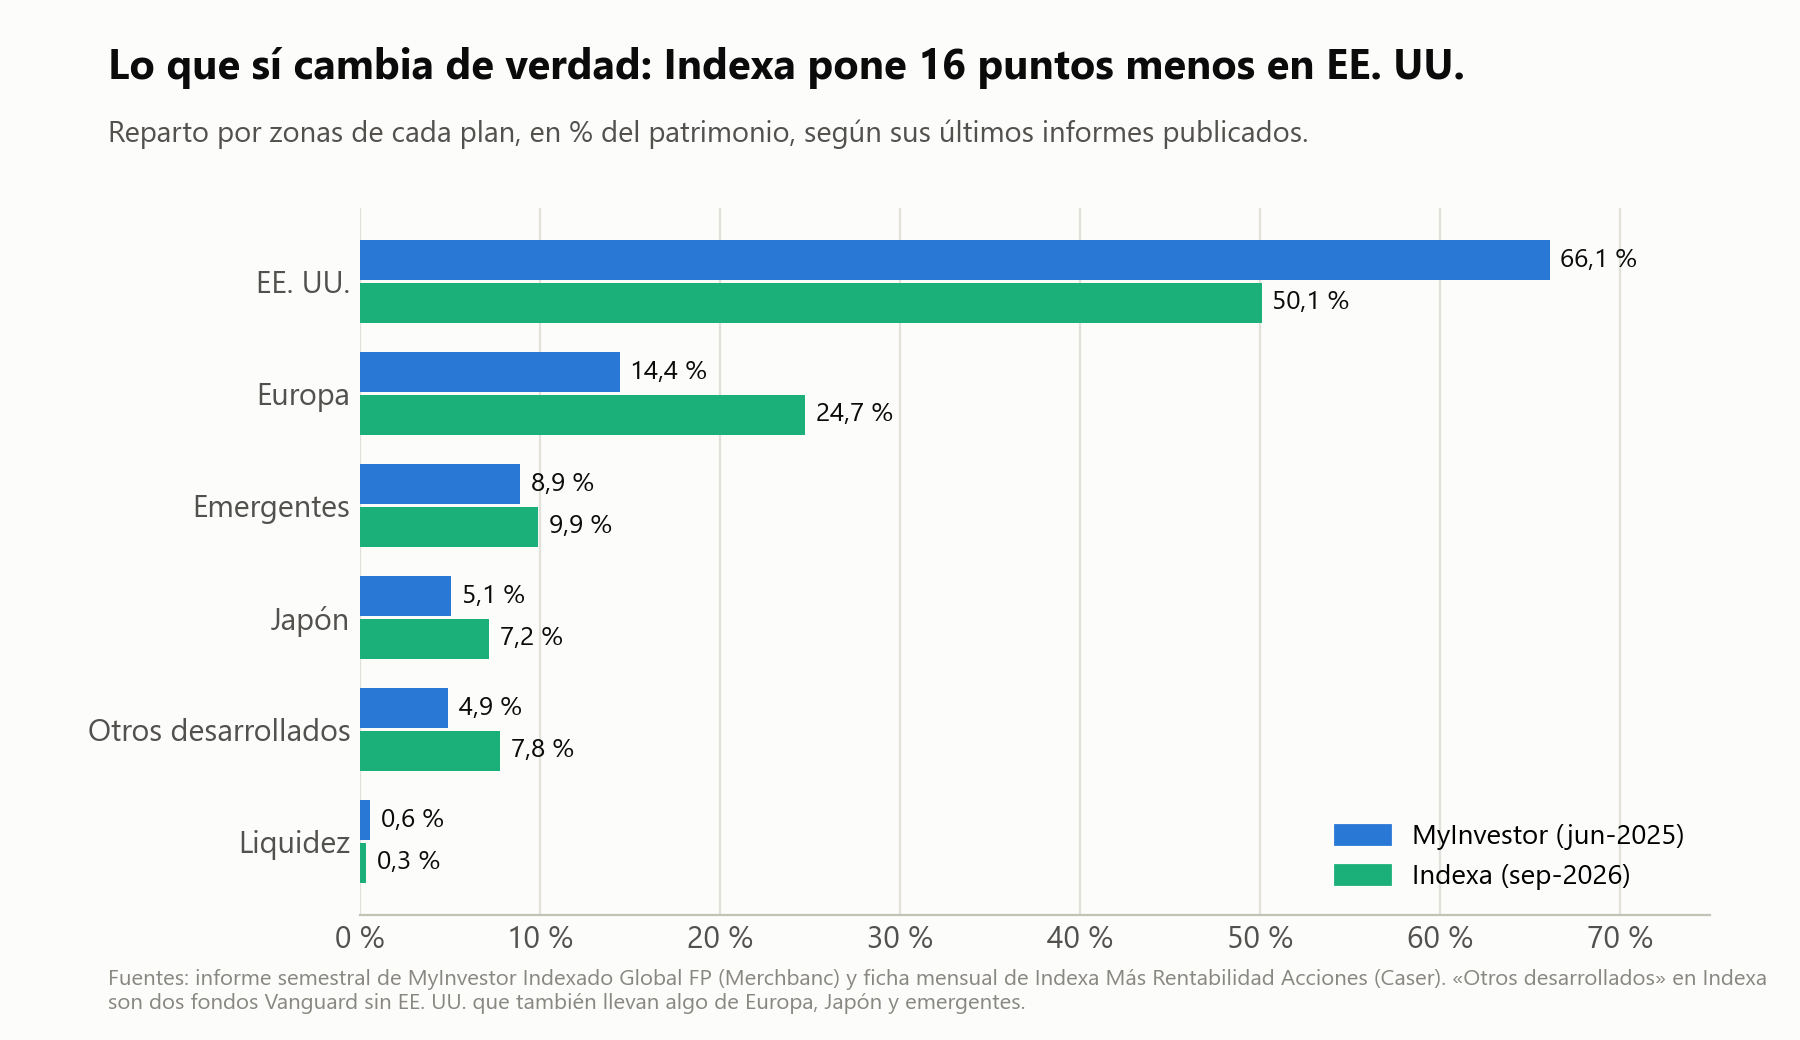
5. Lo que sí cambia de verdad son los pesos. Indexa pone un 50 % en EE. UU., frente al 66 % de MyInvestor, y más en Europa y Japón. Aun así, en estos seis años el resultado ha sido casi el mismo: 12,6 % al año MyInvestor, 12,4 % Indexa y 13,6 % el ETF ACWI.


19 Me gusta

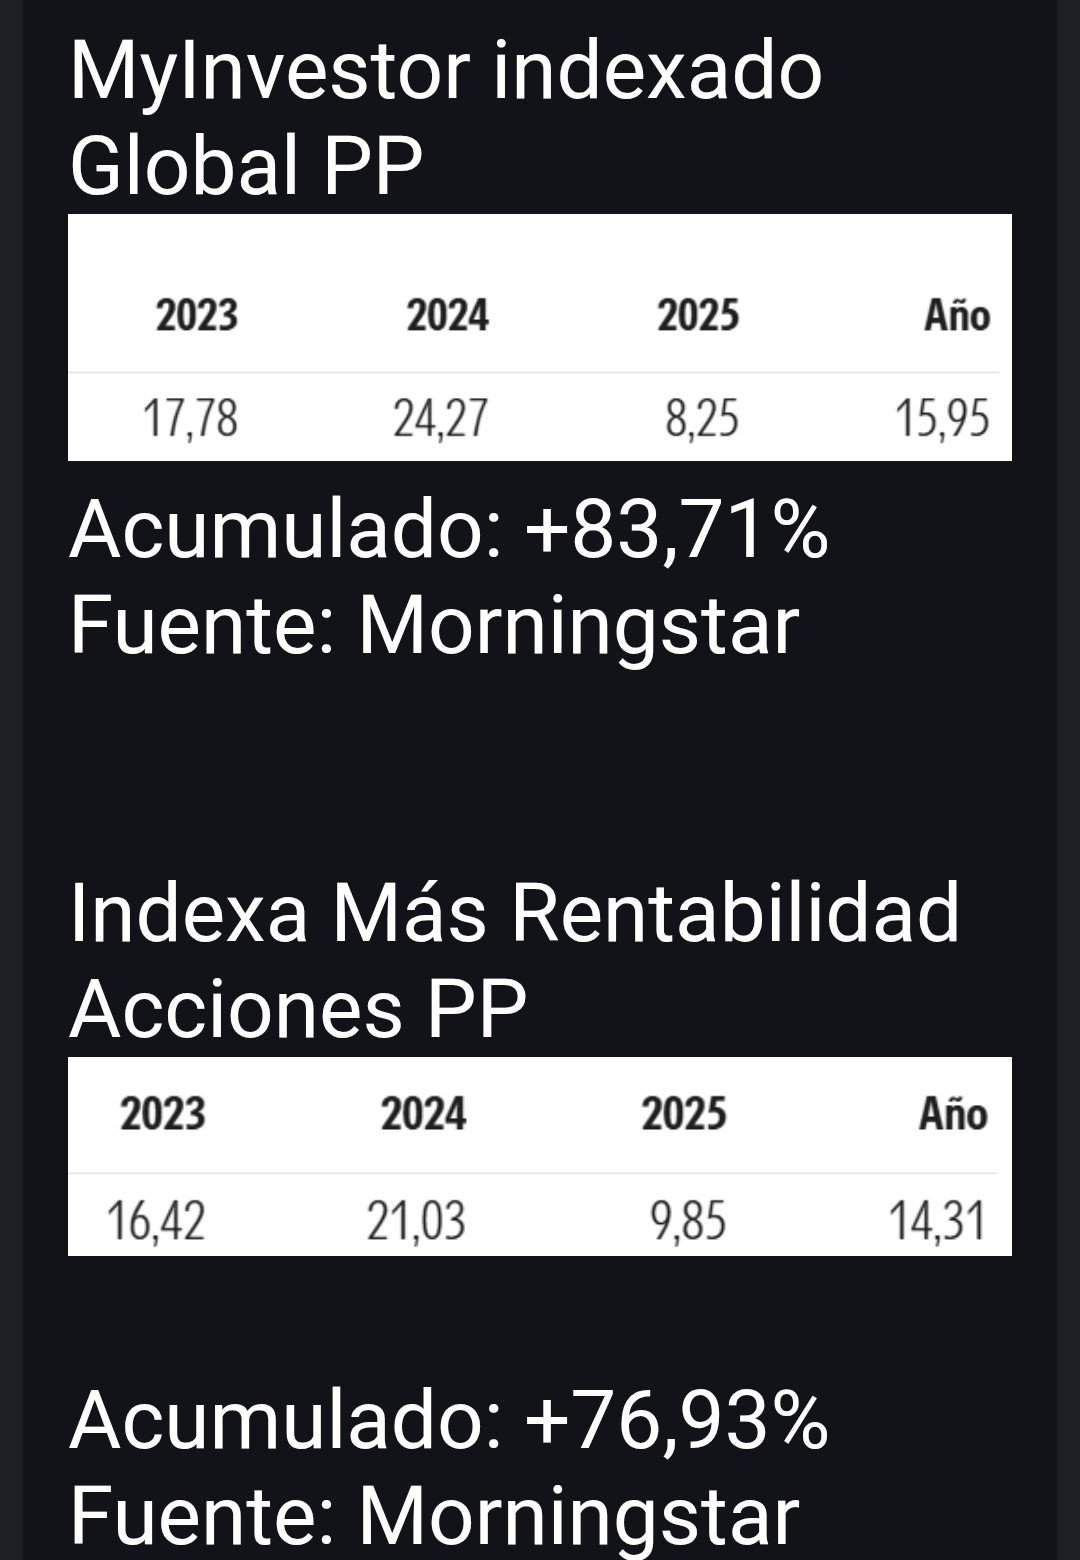
Un amplio comentario el suyo sobre estos planes de pensión, los resultados de ambos son cercanos desde 2023 hasta la fecha.

En mi caso prefiero el de MyInvestor por tener el referente del MSCI ACWI como objetivo, que muy aproximadamente consigue, y como dije estoy encantado hasta la fecha.

Gracias por debatir.

4 Me gusta