Después de 14 meses, estos son sus números. Aún es pronto para juzgar, como mínimo lo justo sería esperar 3 años, pero ahí está.
FUENTE: IcariaPatrimonio.com
Después de 14 meses, estos son sus números. Aún es pronto para juzgar, como mínimo lo justo sería esperar 3 años, pero ahí está.
FUENTE: IcariaPatrimonio.com
Respecto al FIL Icaria patrimonio de Carlos Santiso.
Sus propias palabras definien claramente el objetivo del fondo.
Sus cifras objetivo son igual de llamativas: en torno a un 8% de rentabilidad anual con un 7% de volatilidad y un máximo del 12% de caída —la mitad de volatilidad y un tercio del drawdown del MSCI World, según sus estimaciones—
Si el inversor puede tolerar mayores volatilidades TRANSITORIAMENTE, otros fondos ofrecen mas rentabilidad.
Si el inversor puede tolerar mayores volatilidades TRANSITORIAMENTE, otros fondos ofrecen mas rentabilidad.
Creo que la parte que me cuesta ver no está tanto en que ambos lados se calculen con observaciones mensuales. Eso iguala la frecuencia de muestreo, pero no necesariamente cómo se forma el precio que estamos muestreando.
En el MSCI World el dato mensual procede de precios transaccionales de activos cotizados. En algunos de los subyacentes privados o alternativos del FIL, el VL puede incorporar valoraciones mediante modelos, información que llega con retraso y actualización bastante menos continua. De hecho, el propio dossier explica que algunos subyacentes reportan varios días después del cierre.
Por eso, antes de interpretar «mitad de volatilidad» o «un tercio de drawdown» como una comparación completamente homogénea, me gustaría entender mejor tres cosas: qué porcentaje del backtest procede de NAV calculados mediante valoración/modelo, si se ha hecho algún ajuste por lag o smoothing y cómo se ha construido exactamente el drawdown de los activos privados.
No lo digo porque piense que las cifras sean incorrectas, perfectamente puede haber una diversificación real y muy valiosa, sino porque pasar ambos datos a frecuencia mensual no elimina por sí solo las diferencias entre un precio observable al que uno puede vender y un VL estimado.
Y separaría además las métricas históricas reconstruidas de lo que ya pueda observarse en el FIL desde su lanzamiento, que todavía tiene muy poco historial propio.
Muy interesante, esto que comentas. El gestor suele resolver dudas en el canal de Telegram (@IcariaPatrimonio), por si quieres expresarlas allí.
Hasta donde yo sé, la última versión del dosier contiene información en relación a “cuán precisas” son las valoraciones de algunos activos más ilíquidos, los de Private Equity sobre todo.
Es cierto que los backtests siempre adolecen de muchas cosas, por lo que hay que tomarlos “with a grain of salt”. El NAV real del fondo es otra cosa, y ahí el gestor podrá solventar dudas sobre el proceso de cálculo de los fondos subyacentes.
Como detalle, creo que el 65% de la cartera es liquidable en una semana, y el 100% en un trimestre, por lo que no estamos hablando de esa iliquidez tan tremenda de 5-10-12 años de los fondos cerrados clásicos de inversión alternativa.
Aunque no es un ejemplo igualmente aplicable en todos los casos, voy a mostrar con uno concreto lo que puede cambiar la sensación de volatilidad y de caída máxima simplemente cambiando el plazo de diario a mensual.
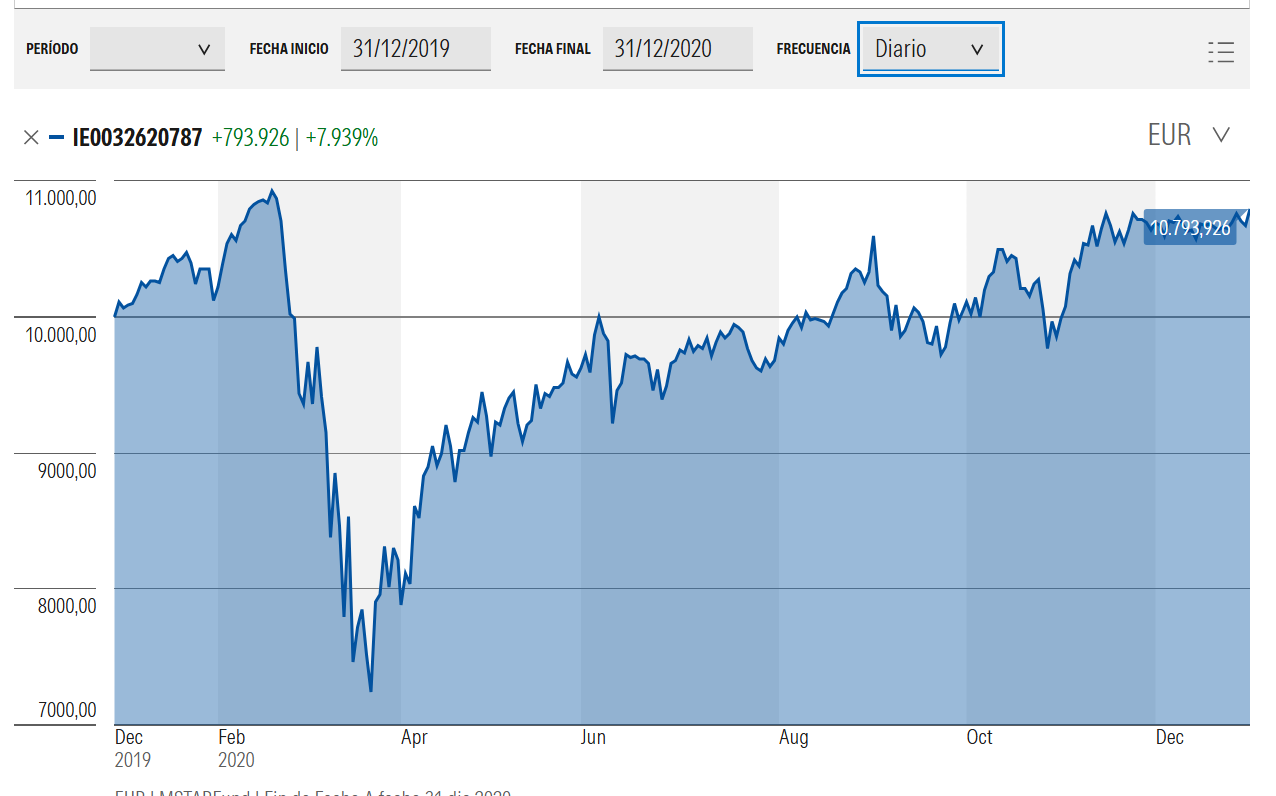
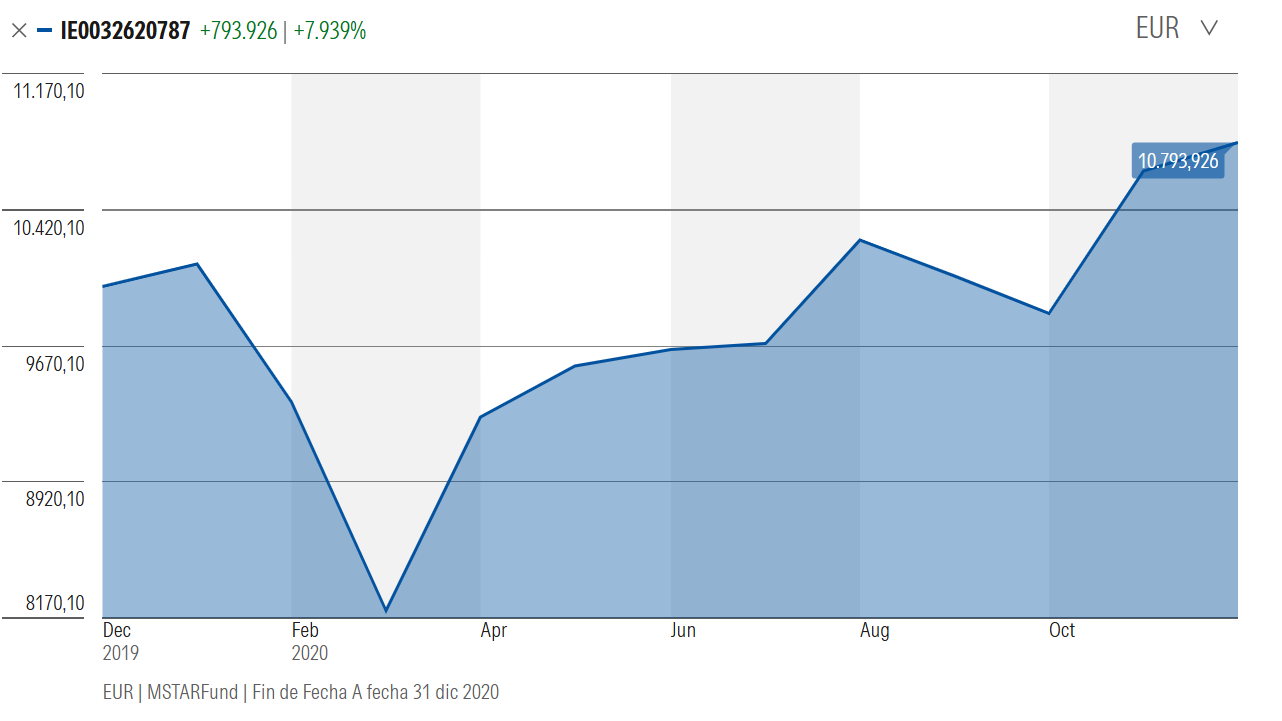
Esto es el fondo vanguard us 500 Stock
Aquí en diario
Aquí en mensual
La clave, caída máxima en los datos diarios, del 19 de febrero al 23 de marzo, alrededor de un 33,5%.
Caída máxima en los datos mensuales entre finales de enero y finales de marzo, alrededor de un 19%.
En este caso concreto hemos “eliminado” casi la mitad de la caída máxima simplemente pasando de datos diarios a datos mensuales.
Y en este caso concreto del covid y el S&P500, si los datos en lugar de ser mensuales hubiesen sido bimensuales, de finales de febrero a finales de abril la caída habría sido pequeñísima.
Si, siempre se deberían comparar manzanas con manzanas, en términos de volatilidad mensual, en este caso.
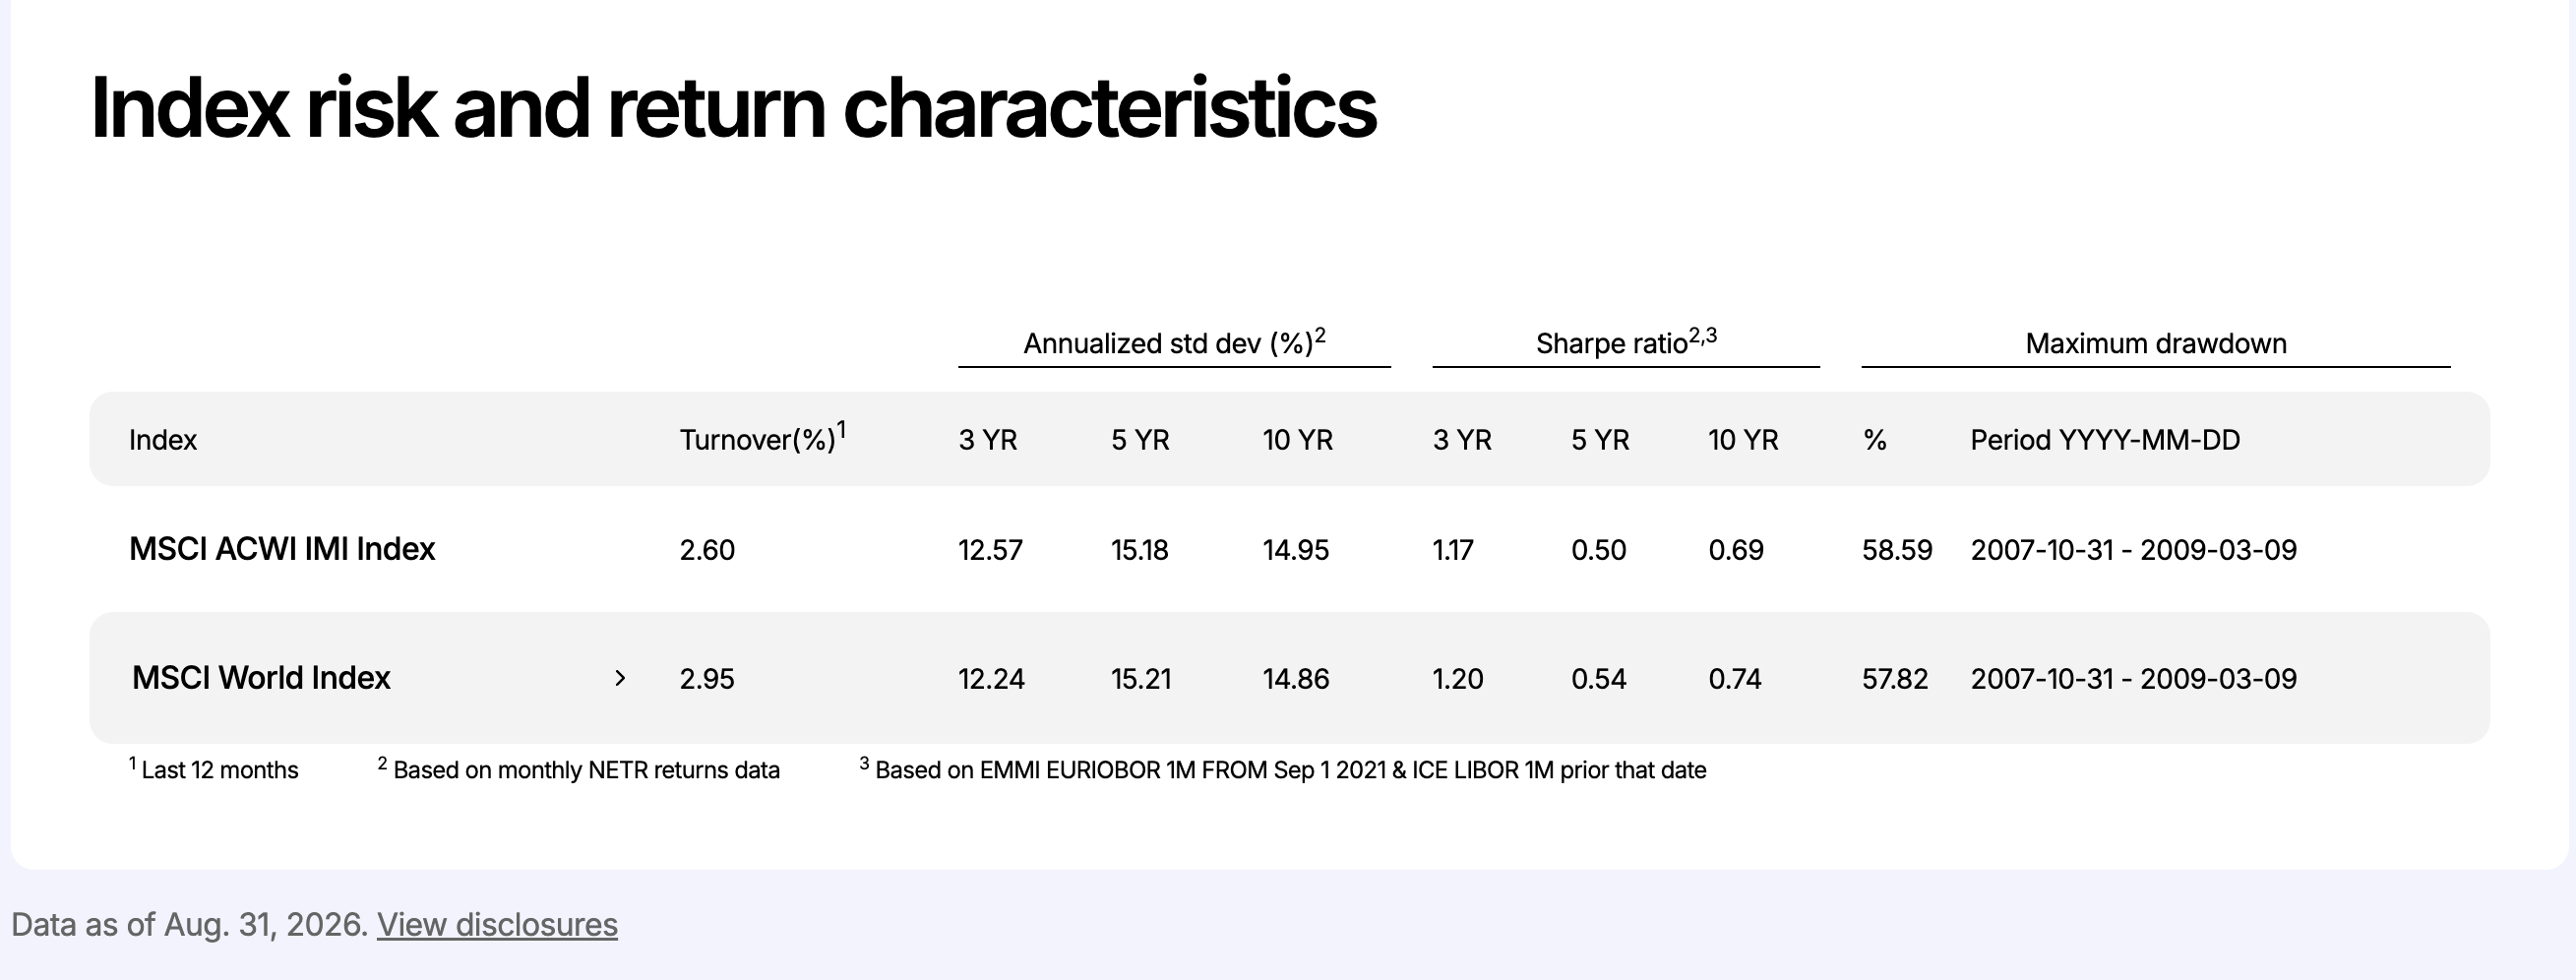
El MSCI World o incluso el ACWI IMI tiene volatilidad mensual del 15% (el doble del 7% que se espera en Icaria Patrimonio, aunque en 14 meses su volatilidad materializada haya sido de un bajísimo 3,39%.)
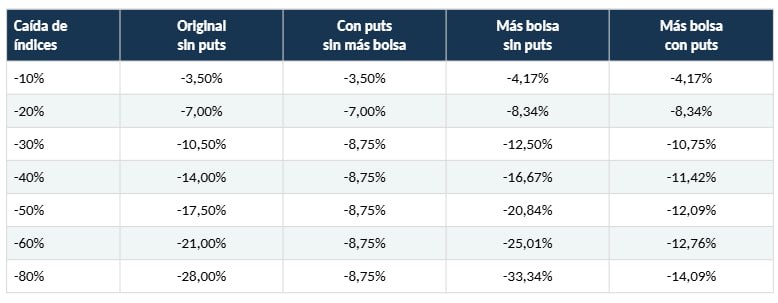
Y ambos índices tienen una caída máxima del 58%, mientras que Icaria Patrimonio inicialmente estimaba una caída máxima del 14% si la bolsa se hundía un 55%, pero con los recientes cambios en su operativa con PUTS y manteniendo su actual porcentaje pequeño en renta variable, su caída máxima podría incluso verse reducida al 9% en cualquier escenario extremo.
Cuestión de tiempo que esas previsiones se vean superadas…cómo en tantos otros vehículos.
El futuro nadie lo conoce. Por ejemplo, Gamma Global está siendo una roca durante 5 años y medio, aunque su peor escenario en un ciclo económico completo no se haya materializado aún. Sus métricas de rentabilidad/riesgo son estratosféricas, pero el propio gestor sigue siento cauto y comentando que espera un retorno anual de inflación + 300bps y una máxima caída del 15% (aunque aún no la hayamos visto ni de lejos).
Sólo nos queda juzgar en base a su trackrecord y más profundamente, si se estudia a fondo el FIL y todos sus fondos con trackrecord de décadas, en base al peso de cada activo en su asset allocation y su máxima caída histórica.
El problema es que ajustar backtests sí que resulta mucho más fácil sólo ajustando datos mensuales que con datos diarios.
Y más si los datos mensuales en lugar de ser datos cotizados son datos de valoraciones aproximadas de vehículos poco líquidos.
Gracias por la información. Muy optimista me parece viendo el tipo de bonos que suele llevar. De hecho en los fondos de renta fija que no han pasado según que tipo de circunstancias suele ser bastante más razonable hacerse uno el rango de caída máxima en base a las ponderaciones de las caída máxima de las cualificaciones que suelen llevar.
También lo veo optimista. Si me preguntas personalmente, creo que el máximo drawdown de Gamma Global podría ser más cercano al 20% que al 15%. Pero sé mucho menos que su gestor, y además en 2022 lo solventó de forma sobresaliente. Si en algún momento llega un escenario tipo 2008, lo comprobaremos. Hasta entonces, la discusión teórica es apasionante, si alguien quiere currárselo y teorizar en serio y desglosando activos, sobre un hipotético maxDD de Gamma Global o de Icaria Patrimonio, estaría genial.