He simulado comisiones y comparado con Gamma Global, que es el fondo que a muchos se nos está viniendo a la cabeza al analizarlo. Os pongo los resultados para 2 escenarios posibles, por si es de interés de alguien (espero q los cálculos sean correctos):
Perdone que le responda en un mensaje ya antiguo, pero me vienen muy bien está gráfica y su contenido para plantear la siguiente pregunta: dado que ya la gestora de Horos ha alcanzado una cierta escala en términos de patrimonio gestionado, ¿no les parece que podría ser el momento de premiar a los partícipes (al menos a los más antiguos) con una bajada de comisiones?
El mercado de fondos aquí en España es el que es y siempre quedará la excusa de compararlos con los fondos de los bancos para pensar que la comisión es razonable.
Yo,más que esperar bajadas de comisiones como premio a los partícipes, más bien pienso que quizás se podrían producir este tipo de decisiones en contextos complicados para ese tipo de inversión donde sea una manera de retener partícipes.
Yo no esperaría de Horos una bajada de comisiones.
Es sintomatico que sus fondos no estén disponibles en las principales plataformas comercializadoras de fondos o si lo estan no haya ninguna clase limpia disponible (p.e. en IronIA), imagino que para no tener que compartir con estas una parte del pastel y primar la contratacion directa en su web sin intermediarios que les pidan un % de esas comisiones.
Si actuan así en el ámbito de la comercializacion dudo mucho que estén dispuestos a tener ningun gesto con los participes para ofertar comisiones mas razonables.
“…nuestra trayectoria conjunta como equipo gestor: a lo largo de estos más de trece años, las rentabilidades acumuladas alcanzan el 409% y el 355% , lo que equivale a un 12,7% anualizado en la estrategia internacional y a un 12,1% anualizado en la estrategia ibérica”
Concatena entiendo la época de Metavalor con la de Horos, que debe de estar llegando a la década. No me he molestado en mirar si las cifras son efectivamente correctas. Si lo son, ahí van unos inversores en valor con doble dígito en el largo plazo.
Y Paramés rozando ya el 7% anualizado en su Cobas Selección ¡Qué época para estar vivo!¡e invertido!
Quizás en el dato falta la comparativa con índices en el mismo periodo. Lo digo porque un 12% es un gran resultado pero en una época que ha sido favorable como usted comenta. Diría que el Vanguard Global Stock ha logrado algo más de rentabilidad en el mismo periodo.
A veces según que resultados son difíciles de extrapolar en el sentido que se cogen cuando el entorno es más favorable. Por ejemplo en el caso del equipo de AzValor se cogen los resultados desde que empezó a estar en Bestinver Guzmán. En cambio si se cogieran los resultados desde que empezó a estar Bernad son bastante inferiores.
En el caso de Horos por ejemplo si se cogieran los resultados desde que empezó a estar Javier Ruiz en el equipo de Metavalor como analista son sensiblemente inferiores en resultado anualizado dado que su etapa inicial coincidió con casi el pico de 2007 y la rentabilidad de 2007 a medidados de 2012 fue bastante negativa para Metavalor en concreto y para los mercados en general
En efecto el sesgo de “ventana temporal” puede resultar engañoso y sacar bien en la foto a quien no tiene tanta pericia inversora. Pero es que en este caso, querido @agenjordi, hablamos de toda la historia inversora (gestionando fondos cotizados) de Javier Ruíz (y quizá de su socio Alejandro también). Más de 13 años. Este es todo su track record. No hay más. No hemos tomado un trozo de su historial en el que le fue particularmente bien, para que salga reluciente en la foto.
Respecto al benchmark, no obstante, en efecto es algo que ayuda a relativizar o poner en contexto una historia de “éxito”; o de “fracaso”. Es algo que me recordó @Bravepawn hará unos meses, cuando nos enseñó su tabla reveladora en este sentido.
Con todo, lo que buscaba rescatar yo es el manido mantra del “doble dígito” con el que nos masajearon los oídos nuestros values patrios al inicio de su andadura. Alrededor del año 2015. Si he sido duro con el hecho de que muchos, la mayoría, no lograrían cosechar ese doble dígito con el tiempo, ahora debo ser justo y darle al César lo que es suyo. Ellos nunca dijeron “si la bolsa lo hace bien” o “si el mercado acompaña”. Ellos dijeron doble dígito a largo plazo, y como tal tomo su afirmación, sin añadir o quitarle matices. Es así que debo reconocer fríamente que, en el caso de Horos, sí habrían cumplido. Ojalá lo hubieran hecho más fondos durante ese periodo, y fuera más la norma que la excepción.
Ello no quita, como ya señala vd, que el mercado lo haya podido hacer mejor. No tengo claro que haya sido el caso del MSCI World. Necesitaría mirarlo. Probablemente sí sea el caso del S&P500.
PS: aquí les paso una foto de cuando @bravepawn nos mostró esas ‘tablas reveladoras’ suyas que comentaba antes.
Según mis cálculos el Vanguard Global Stock Index Fund EUR Acc igual hizo doble dígito entre esas fechas (entre el 30/05/12 y 31/12/25), pero un 12,46% anualizado; es decir, bastante similar pero algo peor que el 12,70% acumulado por el equipo de Horos en la estrategia internacional.
Como comenta @agenjordi Javier Ruíz era analista desde 2007 en Metagestión, pero venía a comentar por si interesa la anécdota de por qué creo la estrategia internacional la miran desde Mayo 2012 y la de Iberia desde Septiembre 2012: Javier Ruiz pasa a ser director de inversiones a finales de Septiembre de 2012 (por eso la fecha de inicio del Iberia), y al poco ya fichó a Alejandro Martín a inicios de Mayo de 2013 y ya algo después a final de 2014 Miguel Rodríguez. Pues a lo mejor @manolok recuerda que antes de 2012 era Metavalor Europa, y que fue en mayo de 2012 cuando hubo cambio de política de inversión y cambio de gestor (Javier Ruíz), por lo que pasa a ser Metavalor Internacional.
Pero que lo comento sobre todo porque la verdadera anécdota, que muchos de los que peinan canas ya conocen, viene tras la salida del actual equipo de Horos: y es que para la típica limpieza de track record de los últimos años: se fusionó con Metavalor America USA a inicios de 2023 para pillar el track record del de US, y para rematar conservó el nombre de Metavalor internacional (clases A e I) y listo!!! Y así fue como se cargaron el histórico de un fondo internacional en el que el actual equipo de Horos lo había hecho bastante bien, y luego lo hacen tan rematadamente mal otros con otra filosofía de inversión muy diferente, que hacen una operación maquillaje con permiso del regulador… que en vez de controlar estos vergonzosos lavados de históricos y survivorship bias, etc…, se centra más en etiquetas ESG, facilitar ocultarnos el 30% de la cartera, etc…Y por eso por aquí vine a dejarle aquella noticia del retrato de un Ecce Homo de la gestión activa, uno de tantos!:
Efectivamente. Me he equivocado en el cálculo que había hecho a ojo. Aunque también hay que decir que se pasaron tiempo recomendando a los inversores 70% fondo Internacional 30% fondo Iberia por lo tanto no sé hasta que punto si comparamos realmente la estrategia sugerida de Horos a nivel global habría que hacerlo entre el Vanguard y la estrategia Internacional o entre esta otra ponderación sugerida.
Tampoco es tan fácil componer la rentabilidad de dos fondos separados cuando se ha tenido que hacer traspasos y ya sabemos como estos tienen cierta capacidad de alterar esa composición según en las fechas que se ejecuten.
Si, al final muy pocos son los que están desde inicio, que además suelen ser de los mejores años muchas veces por la facilidad de gestionar mejor menos AUM. Y menos aún entre más años de historial, como Paramés, Álvaro, Iván, etc…, porque empiezan gestionando lo de family&friends, y luego todos tuvieron que traspasar y más igual con Iván, etc…
Lo de ponderaciones, con 12,10% anual de la estrategica ibérica (y unos 4 meses menos) por ahí andará con el indexado global, no?. Ni tan mal, nos diría Marcos, mientras nos pone su típico gráfico de correlación igual del Magallanes European y el Magallanes Iberian .
Y si es cierto que parece que el factor y la reversión a la media tira tanto o más que los nombres de empresas tan distintos que han formado parte de esos fondos (la cercanía y mucho menor universo de inversión igual yo si creo les lleva a conocerlas más tras años y facilita seguimiento). También supongo que los exBestinver crearon tendencia con esas ponderaciones, aunque creo recordar que más que sugerencia era “lo que decían ponderaban ellos con su patrimonio” (ni igual entre ellos), pero que poco caso les habrán hecho viendo no sólo estos, sino Cobas, AzV o Magallanes que decían similiar …y “at the end of the day” sus estrategias ibéricas siempre tuvieron un AUM muy inferior al 10% respecto al AUM de sus estrategias internacionales (ahora mismo 6% a ojo en Horos porque gestionan menos patrimonio, y el resto de sobra menos de 5% de aum gestionado en iberia) . Vamos, que los participes poco caso, y eso aunque seguro que desde el año pasado algo más, que los conocemos y siempre hay tendencia de los performance chasers .
Pero bueno, lo que importa siempre será el futuro: y ya luego veremos si cumplimos nuestras metas en nuestro horizonte de inversión. Por eso supongo que lo que importa igual es estar cómodos con el risk/reward de la cartera, para mantener convicción y no desviarnos de nuestro plan, etc… Al menos por eso, (recordando “mi” décalogo de hace justo una década, que me recordó la imagen de las tablas que puso @Amat)…en mi caso siempre he seguido poniendo el acento al cómo, antes que al dónde y a éste antes que al cuándo, etc…
Asi es. De 2007 a 2012 estaba Metavalor Europa, y con el ascenso de Javier Ruiz (sustituyendo a Escribano) pasó a ser Metavalor Internacional
Tras la debacle vino, como bien dice y cometamos en su día en este foro, la fusión con Meta América USA, pero en el que el fondo más pequeño pero con más rentabilidad (Meta America) absorbía al más grande (Internacional). Y después, para engañar (no se puede decir de otra manera, engaño legal, pero para mi no deja de ser engaño) al fusionado Meta América le cambiaron el nombre a Metavalor Internacional.
No ha sido la única fusión+cambio de nombre en Metavalor.
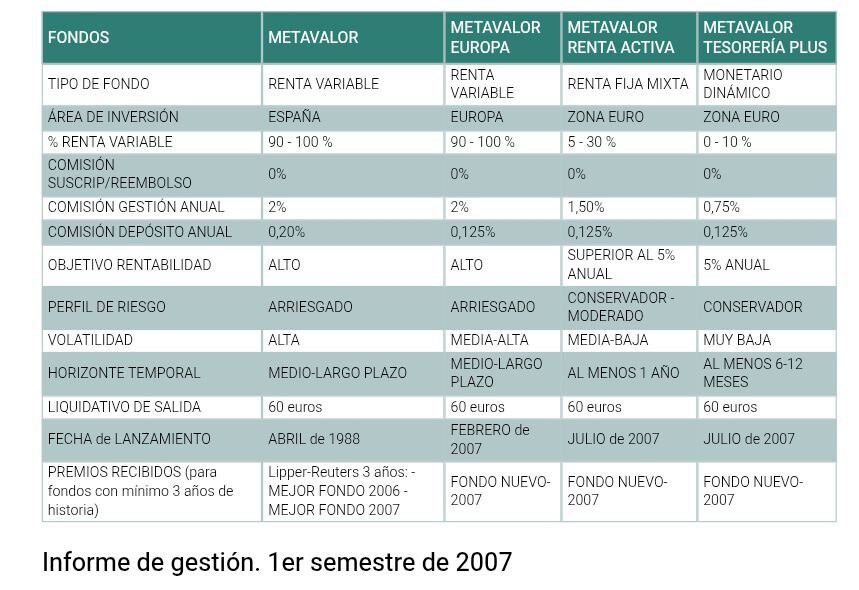
Les pongo la tabla de fondos en 2007 (de esos 4 solo existe sin fusiones ni cambios de nombre uno, el original Metavalor “a secas”).
Observarán que, además del Europa (que luego sería el internacional) había 2 mixtos
que fueron fusionados.
El Tesorería Plus era estilo lo que ahora es AZ Capital o Cobas Renta
El otro era con mayor % de RV y se la pegó con Lehman
Los fusionaron , para que quedara el trackrecord del Tesorería Plus, pero cambiados de nombre primero a Metavalor Renta Plus y después a Metavalor Global, (edito: con cambio de política de inversión) el que pasó a ser el mixto de la OCU y también se despeño.
A mi de la carta de Horos me ha parecido muy interesante el siguiente fragmento.
Tras repasar el comportamiento de la bolsa estadounidense y sus consecuencias más reseñables, vamos a terminar recordando las dos causas fundamentales que subyacen a todo ello: el crecimiento imparable de la gestión indexada y las expectativas depositadas en la inteligencia artificial. Comencemos por el auge de la gestión indexada (para quien desee profundizar en este tema, recomiendo nuestra carta a los inversores del primer trimestre de 2024). En 2025 se estima que los fondos indexados de renta variable estadounidense han captado en torno a 650.000 millones de dólares, una cifra muy similar al récord alcanzado en 2024.
¿La otra cara de la moneda? Los fondos de gestión activa, que acumulan salidas
de capital en diez de los últimos once años y que, en 2025, baten todos los récords de
reembolsos, con una cifra que podría rondar el billón (millón de millones) de dólares.
Como consecuencia de todo ello, se calcula que cerca del 65% de los activos de renta variable gestionados en Estados Unidos se encuentran ya en manos de productos indexados.
¿Por qué es relevante esta dinámica? Porque la gestión indexada, con todos sus
aspectos positivos —que son muchos—, está contribuyendo a una serie de distorsiones en los mercados y, muy especialmente, en la bolsa estadounidense. En concreto, la gestión indexada parece —de nuevo, los ejercicios de causalidad en los mercados conviene hacerlos siempre con gaseosa— impactar en los mercados, entre otras, de tres maneras: reduciendo su liquidez, incrementando la volatilidad y las ineficiencias en la valoración de las empresas y, en un aspecto más controvertido, aumentando la concentración.
Por un lado, la incesante entrada de flujos compradores en los índices reduce —mientras esta tendencia persista— el número de acciones verdaderamente disponibles para el resto de los inversores y, por tanto, disminuye su liquidez.
Dado que el inversor indexado es, por definición, inelástico al precio (se guía por la evolución del mercado y no por la valoración de los activos), esta menor liquidez hace que el mercado sea más sensible a los flujos: dicho de otro modo, cada nuevo dólar invertido tiene un impacto incremental mayor sobre el precio de las acciones.
Por otro lado, esta menor liquidez, combinada con dicha inelasticidad al precio, tiende a incrementar la volatilidad y a prolongar las ineficiencias de valoración. En el momento actual, con compañías de consumo estadounidenses cotizando a 45 veces beneficios, parece bastante claro hacia dónde se está desplazando esta ineficiencia.
Más allá de plasmar posibles riesgos de la inversión indexada, en realidad los comentarios sobre la posibilidad de que el comportamiento de otros inversores mediante gran cantidad de flujos (ya sean compradores o venedores) y su posible influencia sobre la liquidez de ciertos tipos de compañías o el tiempo que puedan tardar ciertas ineficiencias en corregirse, son también riesgos que un inversor asume estando en renta variable.
Pensar que uno va a evitar riesgos intrínsecos a la propia renta variable estando en un tipo de productos u otros siempre es de lo más delicado.
Llevo con Javier Ruiz desde mediados 2014 como única posición en mi cartera personal. He buscado por curiosidad en mi Gmail y salen las solicitudes de suscripción escaneadas de aquella época. Cuando se marchó a Horos, le traspasé todo, recuerdo llamar por teléfono a primera hora en cuanto salió la noticia y me atendió él mismo. Confianza en él y su equipo absoluta (gracias sí me lees).
Webminar del Q2 2025 aquí. Quizás lo más “interesante” (por la novedad) es ver las posiciones del nuevo Horos Patrimonio (RF de empresas + 10% del Horos Internacional + posibilidad de un 10% en situaciones especiales)
Es sangrante e incluso obscena la comparacion entre las comisiones de este fondo (Com Gestion: 0,75% + Com Custodia: 0,08 + Com Exito: 5%) y las que aplica un fondo que perfectamente podemos asimilar a este perfil como Cobas Renta (TER; 0,31%).
Un año con buenos resultados hablamos del TRIPLE de comisiones de uno respecto del otro. Es para pensárselo, ¿no?. Bueno, yo tengo claro que ni me lo plantearía.


 .
 )…en mi caso siempre he seguido poniendo el acento al cómo, antes que al dónde y a éste antes que al cuándo, etc…