Horos, la nueva gestora value de los ex-metavalor

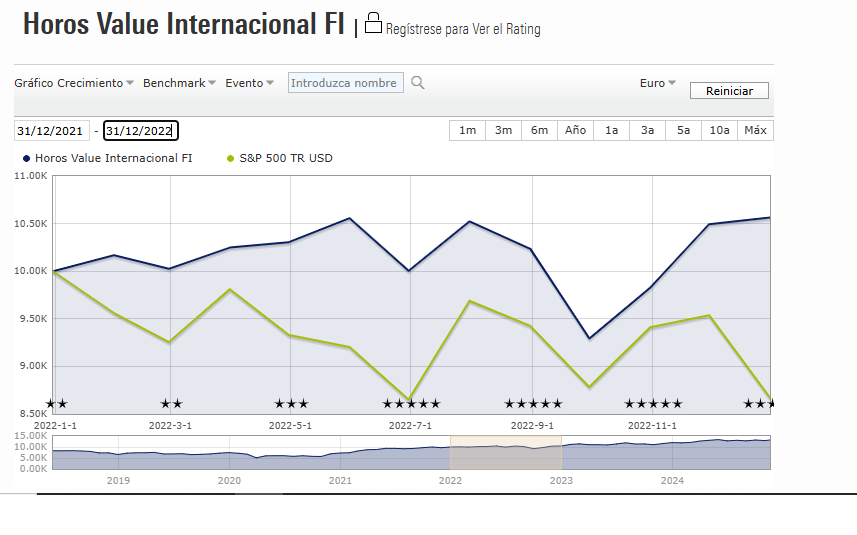
Puede mirar el gráfico suelto de 2022 que ya está incluido en el gráfico que he puesto antes.

Lo más reseñable de este año no es que el S&P500 cayera y según que fondos value subieran, es que no recuperando gran parte de la deseventaja que llevaban, luego en sus comentarios hablasen de que habían acertado en sus ideas.

Vamos lo de siempre, que eso de acertar es más fácil de verlo de forma cualitativa que luego de ponerse a hacer números con algo más de plazo. Encima en muchos casos, para magnificar el efecto de la caída del S&P500 en 2022, comentaban la caída en dólares y sin incluir reinversión de dividendos, cuando por el gráfico vemos que ni siquiera llegó al 15%.

Yo la pregunta que me hago no es tanto que no tenga sentido el discurso de prudencia en cuanto a los riesgos de invertir en el S&P500. El problema es apelar demasiado al miedo instintivo a la renta variable para luego pretender defender lo que uno hace.

Luego veremos, como usted bien comenta, que pasa si esta apelación a los miedos de la renta variable, no se termina traduciendo en salida de partícipes de los propios fondos, por mucho que el S&P500 llegue a caer un 50% y los fondos un 20%. Que en el fondo no se sabe muy bien si es ser optimista en cuanto al comportamiento de los mismos.

19 Me gusta

Pues imagine lo que puede ocurrir si es el SP el que cae un 20 y un fondo de autor determinado el 50 :scream:

4 Me gusta

Pues el Internacional un 7,39% desde inicio y con las bolsas a tope, no parece una rentabilidad de otro mundo, y ojo, si las bolsas caen ésta se puede ir a un 3% .

5 Me gusta

En Estados Unidos existen muchas más gestoras independientes que aquí desde hace hace años, y el dinero no para de fluir hacia los indexados. Imagino que allí, las “narrativas” ya cuestan más de vender…

Como siempre, durante periodos concretos, algunos gestores activos lo haran mejor que los índices que utilicen, pero a muy largo plazo es dificil de imaginar que lo consigan mantener. A no ser claro, que haya una bajada salvaje de las comisiones de gestión en todo el sector. De hecho, en EEUU esas comisiones ya son notablemente mas bajas que aquí…

10 Me gusta

En el fondo si lo pensamos, tiene cierto sentido que con el paso de los años el interés y los múltiplos premium se centren en las empresas que disrupcionan a otras.

En Occidente cada vez hay menos crecimiento económico per cápita, a lo que se suma que en muchos cae la natalidad, y tienen poco margen para seguir endeudándose (o incluso la necesidad futura de desapalancarse). Si nos vamos a países emergentes tenemos o países cuya gestión gubernamental es un show y lo suele reflejar negativamente su divisa, respecto a la fuerte en la que vive la gente que mayoritariamente mueve el negocio de la gestión de activos (USA, y en menor medida la UE), y también una menor capacidad para endeudarse (aquí porque no les prestan, o no a los niveles de apalancamiento a los que sí prestan a los occidentales); o finalmente tenemos países que sí que crecen en Asia, no están mal gestionados y su divisa es estable, pero en los que hay por un motivo u otro incertidumbre política o geopolítica (China, Hong Kong, etc.). A mi me encanta Singapur, pero cuántos hay así, cuántas empresas tienen mayoritariamente exposición a este, y cuanto pesa el país, muy poco.

Empresas que disrupcionan, y negocios muy estables que se beneficiasen del crédito barato para apalancarse mucho. Si estos últimos ya están exhaustos, por tener mucha deuda y encima haber subido los tipos de interés (y lo reflejan las cotizaciones de muchas del consumo defensivo top, que llevan 4 o 5 años planas o cayendo), pues te quedan eso, las que disrupcionan.

Esto no quita que sea difícil acertar, pero en un sector con tanto ego y en el que te puedes forrar llevando un fondo aunque luego a largo plazo no des buenos resultados, pues se presta a ello!

6 Me gusta

Muy bien tirada esa @alemartintoledo

image

8 Me gusta

Muy entretenida la carta de Horos como siempre. Esta no tanto de tesis y empresas pero buen resumen de lo que notamos algunos cuando buscamos oportunidades de inversión en compañías, y es que la mayoría del mercado te lo encuentras muy recalentado.

https://horosam.com/carta-a-los-inversores-horos-4t24/

11 Me gusta
4 Me gusta

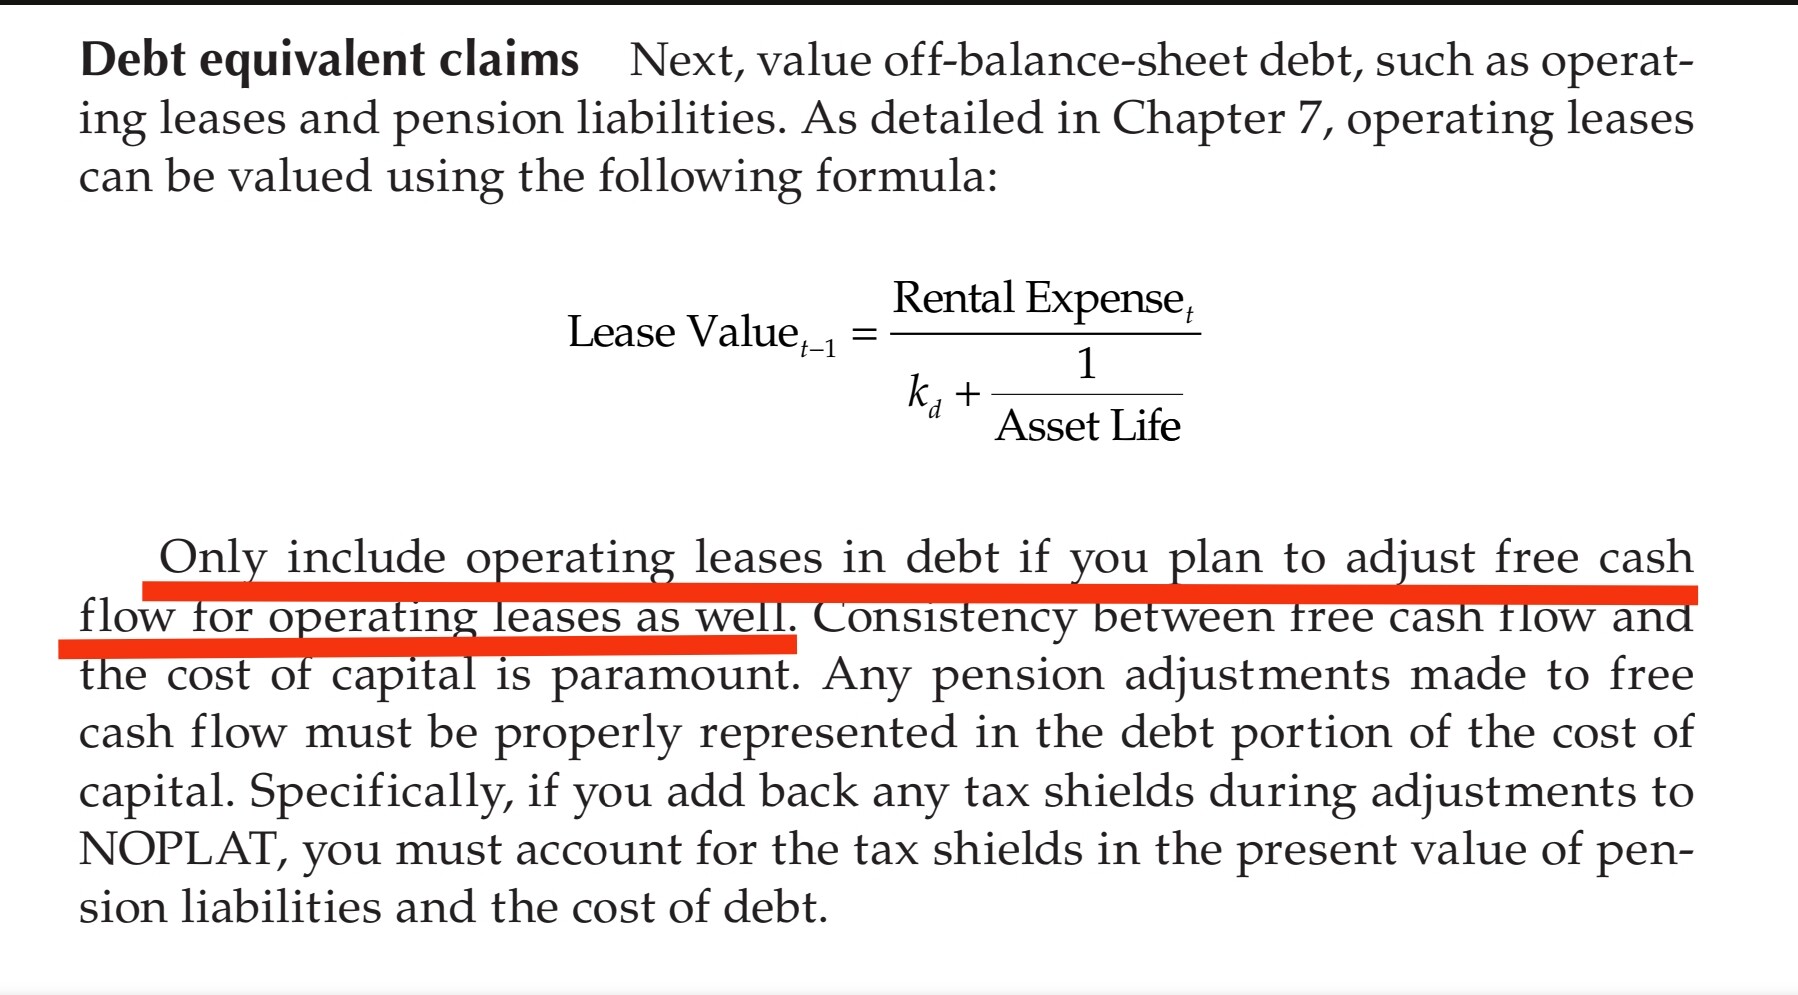
Que alguien les pregunte de mi parte cómo dan cuenta de lo alquileres :joy:

Edit @Amat lo segundo

4 Me gusta

¿Se refiere a los alquileres de las oficinas de la gestora o a si las empresas de su cartera contabilizan el alquiler como gasto operativo o como arrendamiento financiero?
O a ambas cuestiones.

4 Me gusta

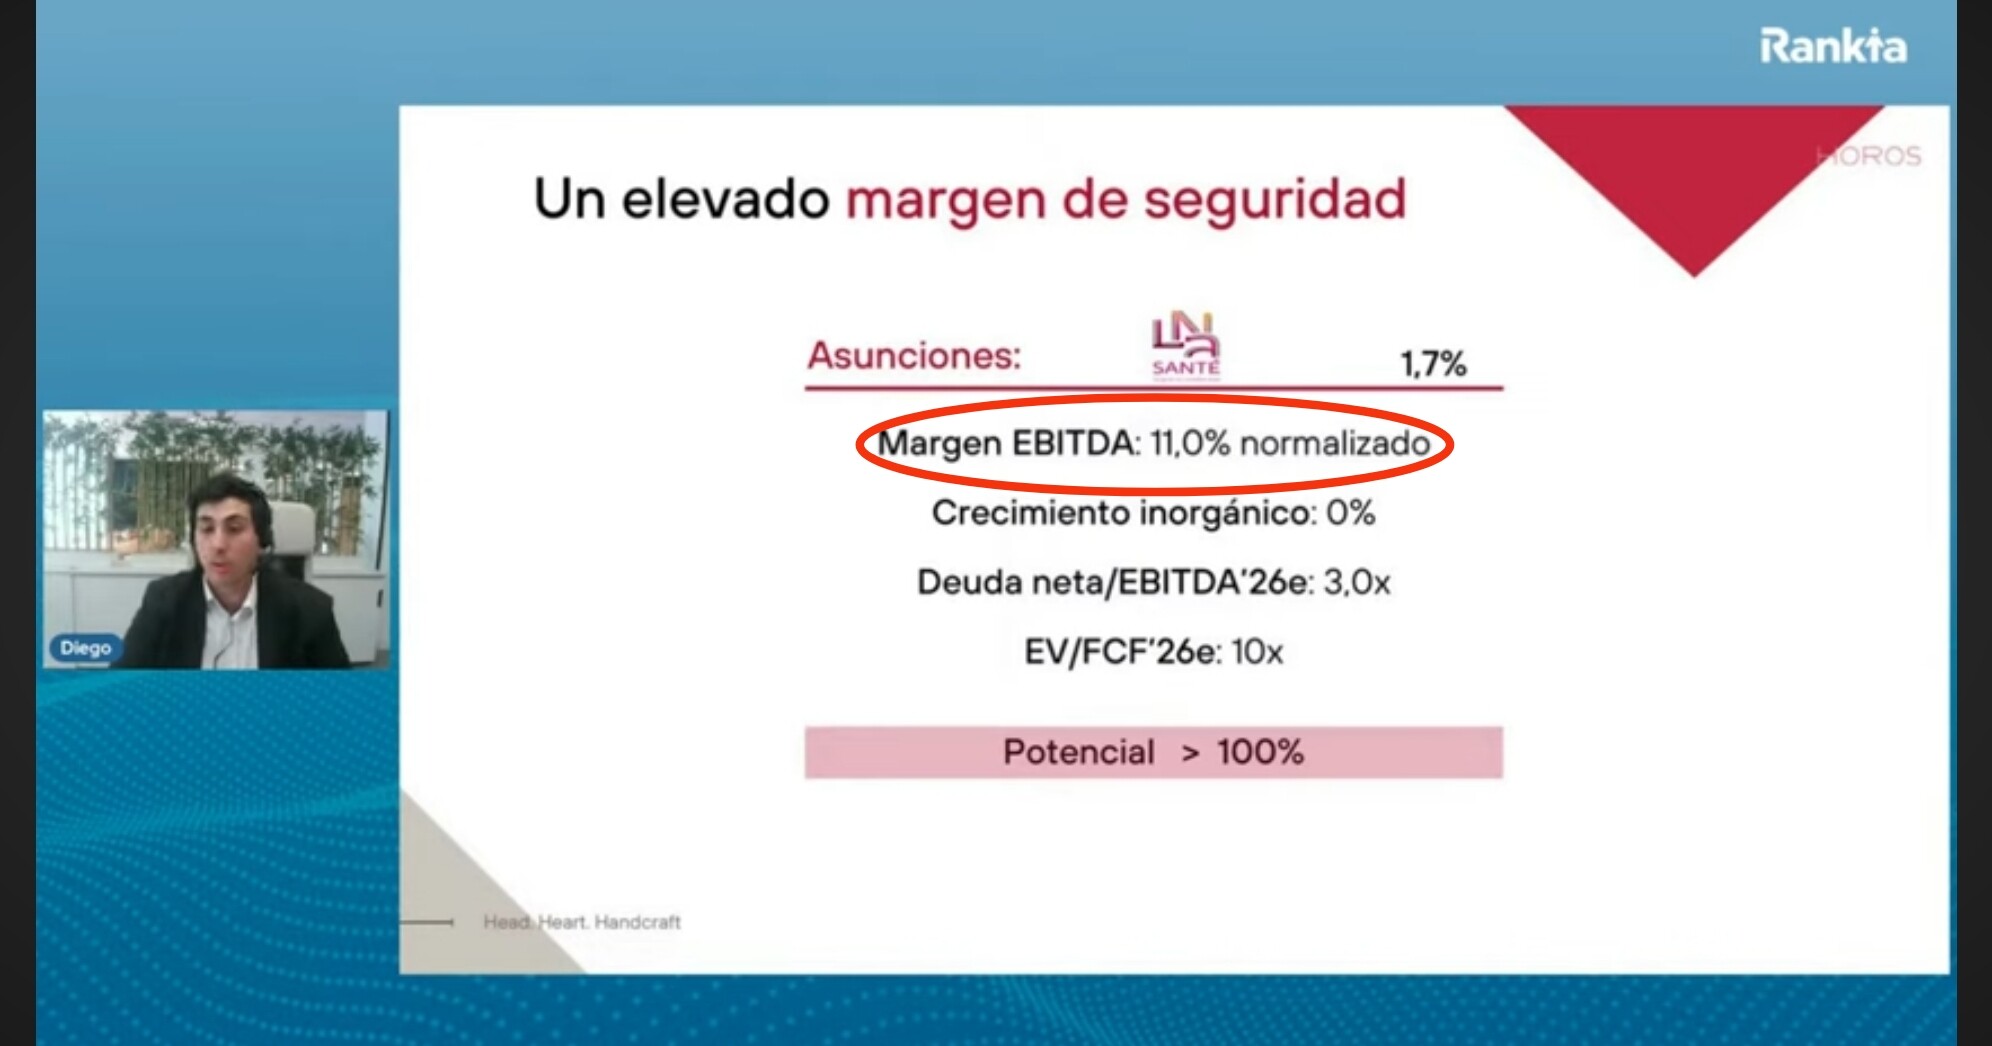
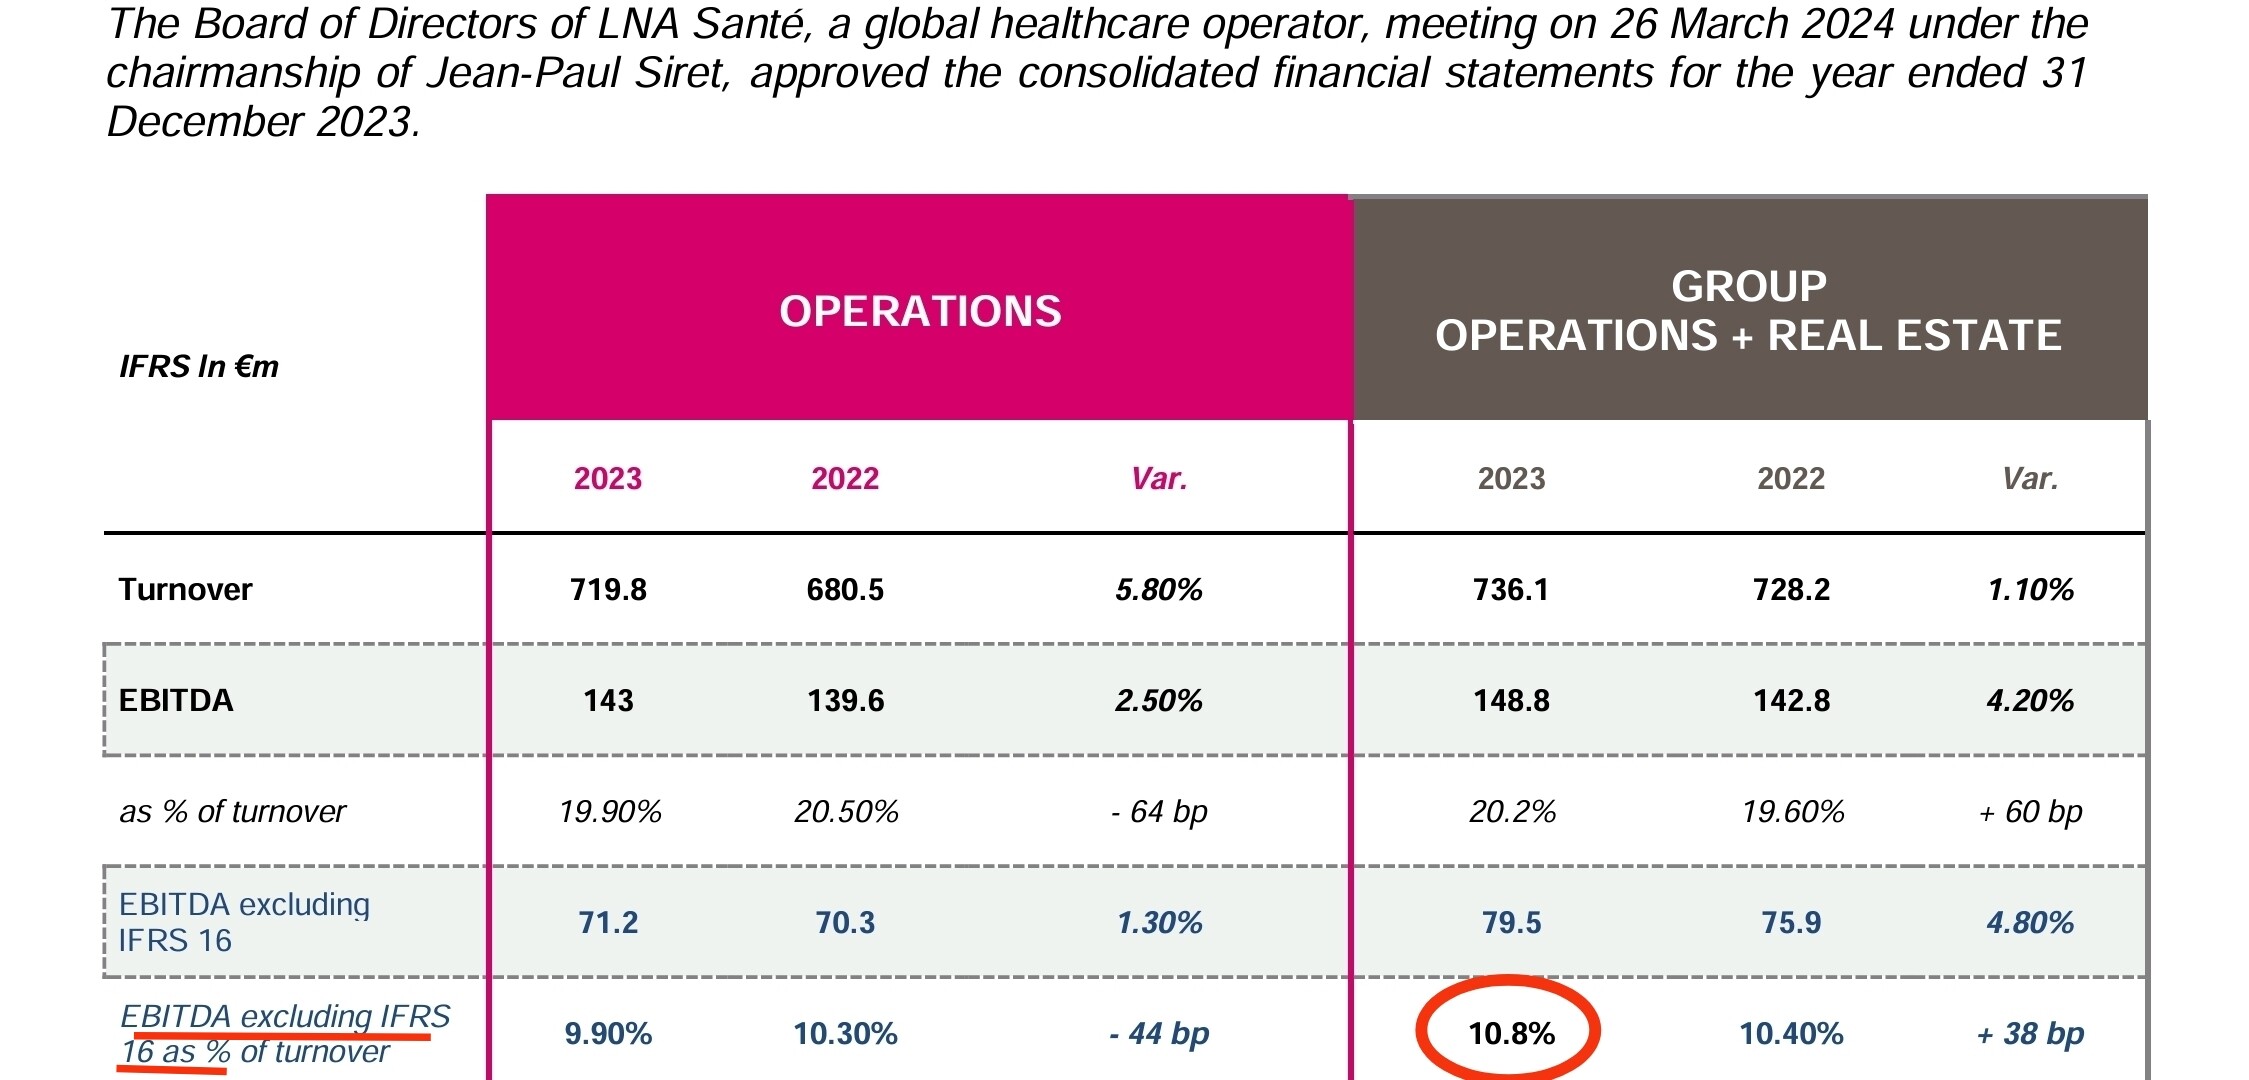
Entiendo que cuando es relevante como en el caso de las residencias lo siguen metiendo como gasto (antes de NIIF16), ya que creo haber escuchado a @alemartintoledo CIR tenía EV negativo (cuando el alquiler de las resis de KOS es un buen pico), pero igual a su analista hablar de margen de EBITDA de LNA Santé del 11%.

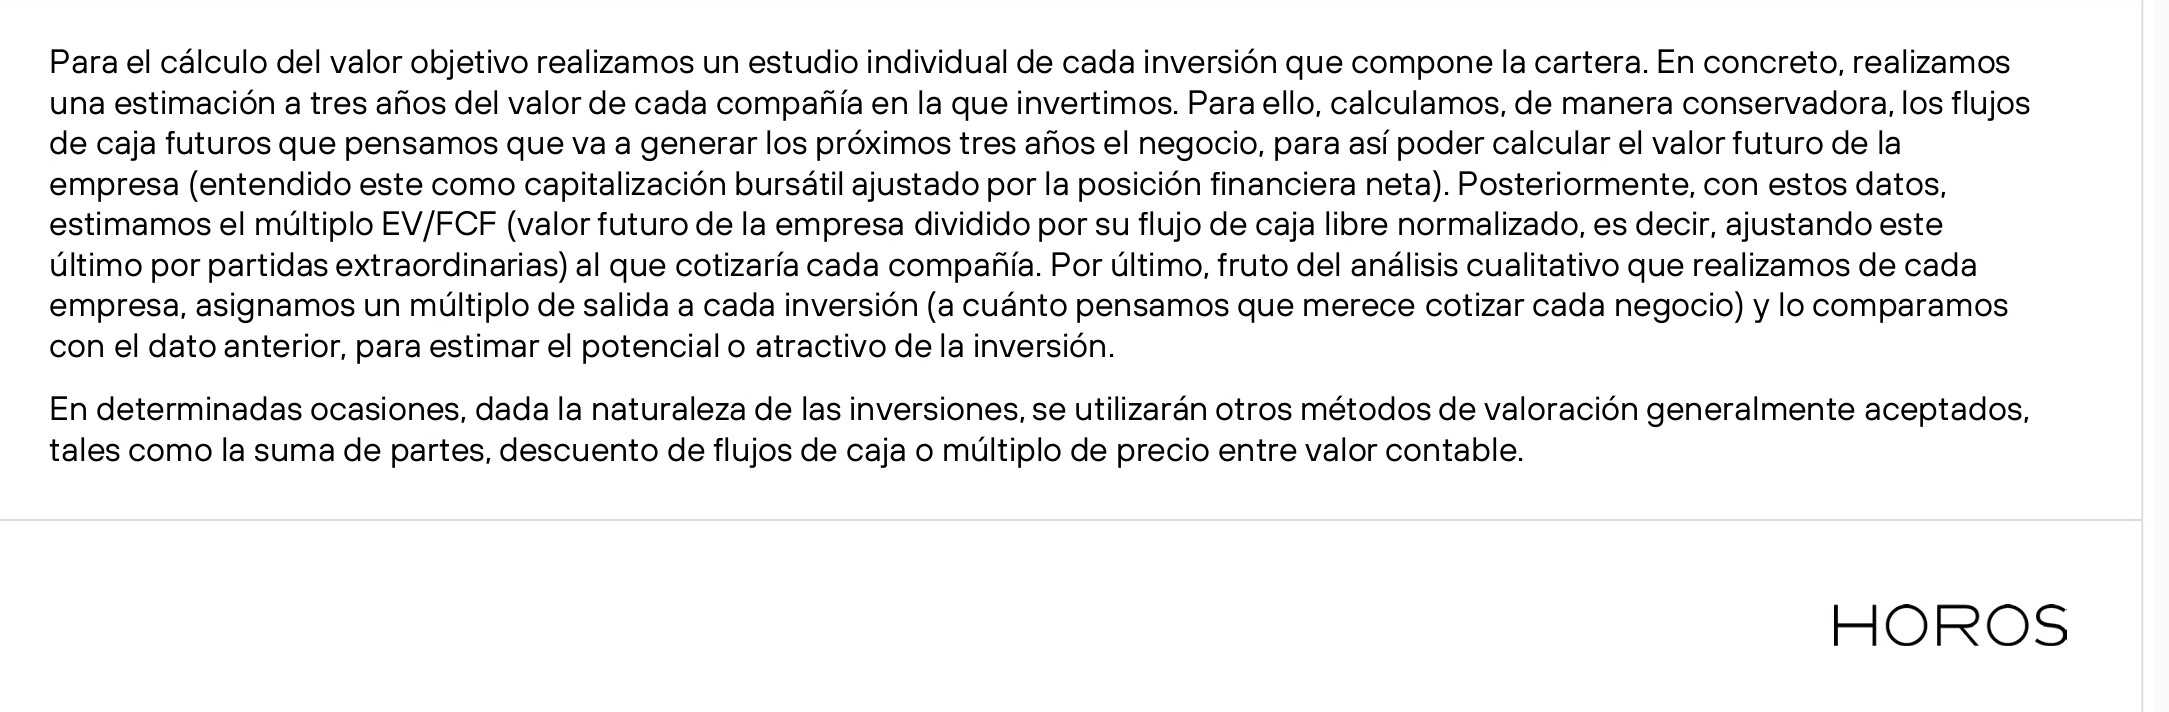
Ellos creo no usan tanto múltiplos sobre EBITDA, pero supongo que igual en esos casos deben tomar el FCF antes de NIIF16, ya que lo que suelen usar es un múltiplo sobre EV/FCF (a 3 años y excluyendo extraordinarios), cuando no suma de partes entiendo para holdings y P/BV para financieras (DFC creo no usan mucho):

Sacado de tu libro de cabecera :stuck_out_tongue_winking_eye:

Seguro @alemartintoledo me puede corregir o puntualizar algo si no es así, o ya el 28 sacarnos de dudas :speak_no_evil:

S2!!

8 Me gusta
4 Me gusta

Tercera posición del internacional y primera del ibérico. A ver si @alemartintoledo nos puede decir algo más

2 Me gusta

me respondo con esta publicación de Javier Ruiz:
https://x.com/JRuizRuiz/status/1905338435549667782

7 Me gusta

https://horosam.com/carta-a-los-inversores-horos-1t25/

10 Me gusta

Por cierto, menuda sorpresa con el lanzamiento de un fondo de Renta Fija (Horos Patrimonio)!! Incialmente, incluso he pensado que se podia tratar de una estafa :sweat_smile:

Fichan a un gestor especializado, y los tres actuales tambien participaran en las decisiones de inversión. Parece que siguen los pasos de Gabriel Castro, al que no le ha ido nada mal con su fondo de RF…

https://horosam.com/carta-especial-a-los-inversores-con-motivo-del-lanzamiento-de-horos-patrimonio/

7 Me gusta

Me gusta el equipo y la gestión de horos, pero creo que es un movimiento dirigido a captar patrimonio tras la gran afluencia que ha tenido Buy and hold renta fija o Gamma global, entre otros, que ya gestiona más de 200 m €.

Ojo, totalmente lícito, pero igual que no voy a B&H a invertir en renta variable, me genera duda ir a Horos a invertir en renta fija.

Saludos.

16 Me gusta

Pues sí, parece un producto tremendamente similar al Gamma Global.

Habrá que ver como es el control del riesgo, por de pronto Gamma Global tiene solo en torno a un 5% en RV (mientras que Horos dice que podrá tener hasta un 20%), una volatilidad anual inferior al 4 %, una rentabilidad positiva en años tan complejos como 2022 y un drawdown máximo inferior al –5 %.

Es decir, ciertamente el listón está muy alto, pero la competencia siempre es bienvenida.

Por cierto, ¿se está creando una nueva categoria de fondos de RF, el de la RF de empresas value analizadas por gestoras con este expertise?

7 Me gusta

Cuidado que analizar el riesgo de Gamma Global en base de lo que pasó en 2022 no es tan distinto a si uno pretendiera analizar el riesgo de AzValor Internacional en base sólo de lo que ha pasado los últimos 4 años.

Fue un mercado donde afectó mucho el riesgo de duración y poco el riesgo de crédito. Justo precisamente el que asumen según que tipo de fondos de renta fija.
Otro ejemplo es el caso del B&H Renta Fija que también lo hizo bien en 2022 aunque no tanto como el Gamma. Tampoco tiene tanta tendencia a meterse en empresas relacionadas con energía que tuvieron un enorme 2022. Pero en el caso del B&H Renta Fija es fácil de ver lo que pasó en lo peor del covid. Una caída del 20% en menos de un mes.

Es el problema de los historiales de los fondos, que no suelen reflejar bien las posibilidades que se den según que tipo de escenarios. A veces porque no tienen el suficiente historial. Otras veces porque uno se empeña en mirar ciertos episodios recientes en lugar de mirar otros más antiguos.

Yo suelo recomendar para entender bien la naturaleza de los riesgos que uno asume, mirar también el historial a lo largo de muchísimos años del tipo de activo donde se invierte o del tipo de estrategia que se sigue más allá de que el fondo no tenga historial suficiente o haya conseguido evitar según que situaciones.

En el caso de la renta fija corporativa, aunque para inversiones a muchos años puede tener mucho sentido, cuidado si uno la quiere para descorrelacionar de la RV. Y más si se termina yendo a bonos con baja calidad crediticia o sin rating.
Justo cuando más le importe esa descorrelación, que será cuando la RV caiga con mucha fuerza, es muy probable que eso también termine cayendo con fuerza.

De hecho me parece delicado el comentario que hacen en Horos de su presentación del fondo como muy interesante para la tesorería de las empresas. Justo cuando más necesaria puede ser una tesorería de una empresa, que suele coincidir con fuertes caídas del mercado, este tipo de bonos es cuando terminan sufriendo más de la cuenta.

Otra palabra que gusta mucho a ciertos gestores pero igual no termina significando lo que parece.
En el caso de la misma gestora en fondos distintos teniendo en uno acciones de una empresa y en el otro bonos de la misma empresa, no sé hasta que punto los partícipes son conscientes que se puede terminar dando ahí una contraposición de intereses notables.
Cuidado que no me refiero al mismo fondo (o la misma empresa) teniendo acciones y deuda a la vez. Aquí citar a Buffett no sirve de ejemplo.

Si la situación de la empresa se degrada lo suficiente y la empresa se plantea una ampliación de capital bastante dilutiva, eso es una noticia pésima para los accionistas y una gran noticia para la deuda de la empresa. Habría que ver como decidirían actuar en este caso gestores que tienen participaciones notables en deuda de la empresa a través de un fondo y participaciones notables en acciones de la empresa a través de otro de sus fondos. De hecho lo que tal vez tendría más sentido posiblemente sería estar a favor mediante la deuda y estar en contra mediante las acciones. Pero no tengo nada clara que el partícipe promedio, especialmente del fondo de RV, lo asumiese como algo lógico.
20 Me gusta

A la espera de la presentación y resolución de preguntas, de momento me llama la atención la estructura de comisiones.
Ya están los folletos en la web.

https://horosam.com/producto/horos-patrimonio/#caracteristicas

4 Me gusta