Parece ser que el gobierno los va a usar como arma de voto y contentar a la gente pero la parte “menos buena” es que quieren transparencia y podrían meterse con los altos márgenes que tienen. Dicho esto buenísima noticia junto con la recompra de acciones.
6 Me gusta
Veo que la gente no se anima mucho, vamos a poner en números el futuro:
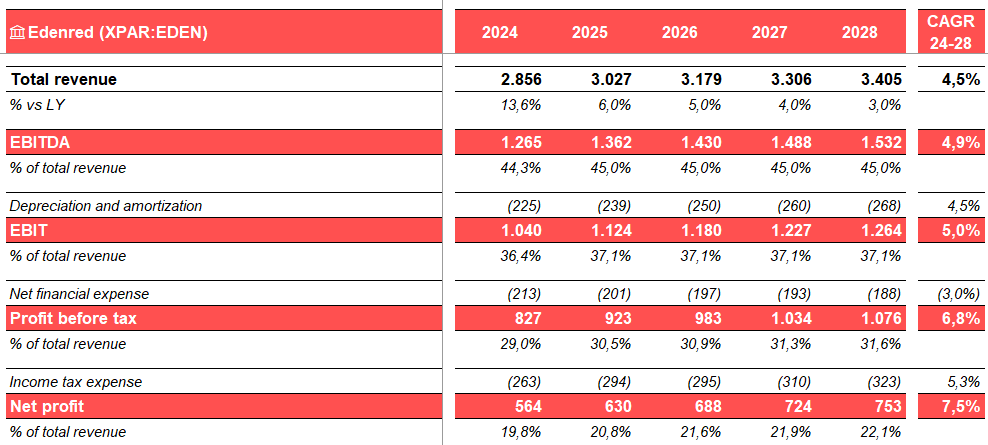
-Crecimiento del 4,5% anual de ingresos con una ligera mejora en márgenes operativos:
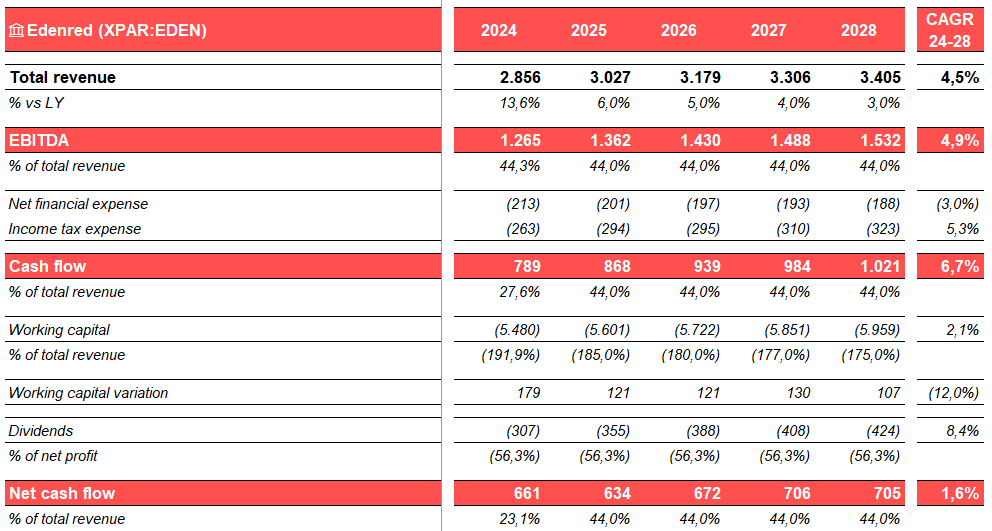
-Estimación de flujos de caja (con previsión de dividendos y cambios negativos en el capital corriente):
-Evolución de la caja (inversiones y recompra de acciones):
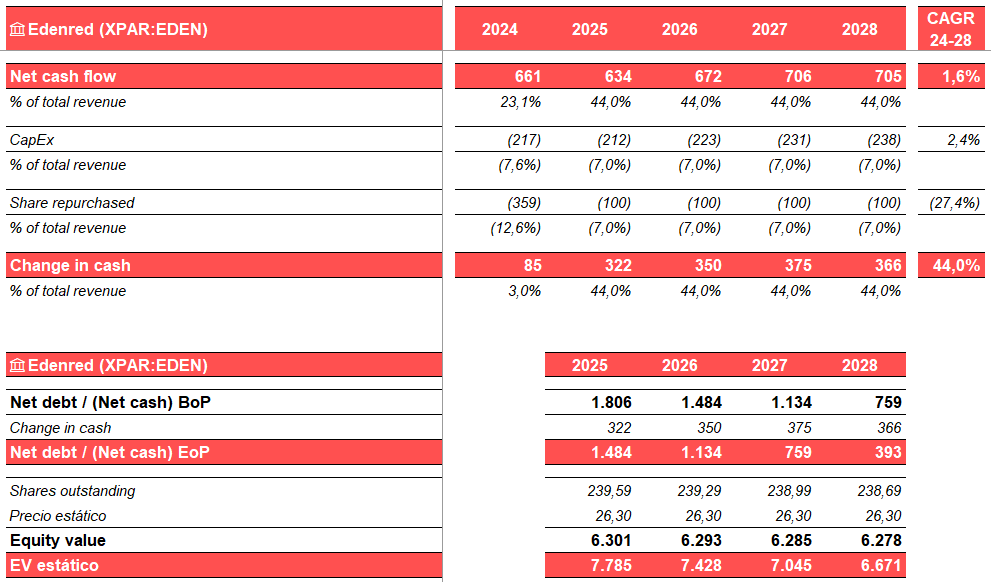
-¿Qué implica en el precio si esto ocurre?
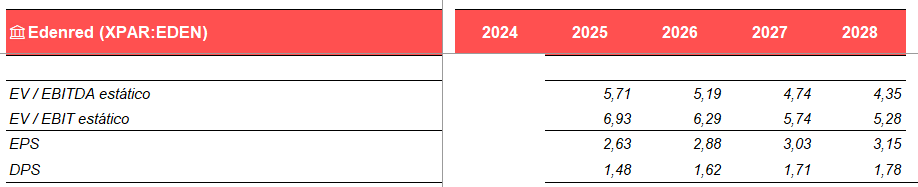
Si ocurre esto, ¿creen que el precio se va a quedar donde está?
EPS en 2028 de 3,15 y DPS en 1,78.
10 Me gusta
Siguiente paso tras esto, ahora que hemos sacado la bola de cristal y hemos estimado lo que ganará la compañía en 2028.
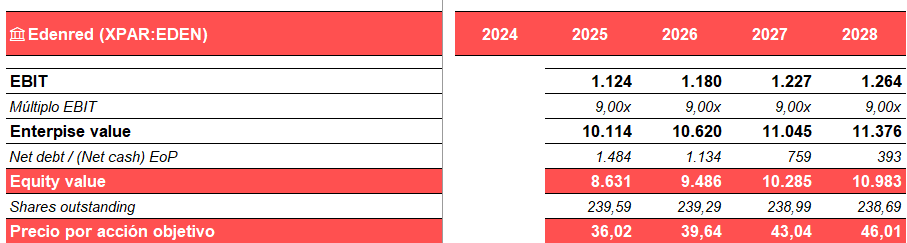
¿A qué múltiplo sobre beneficios debería cotizar en ese año?
Para que entiendan lo que implica un “potencial de valoración”, además de acertar en todo esto, también tenemos que adivinar a qué precio van a estar dispuestos los inversores a invertir en esta empresa.
¿9 veces EBIT les parece algo razonable para un sector que está todos los días amenazado?
13 Me gusta
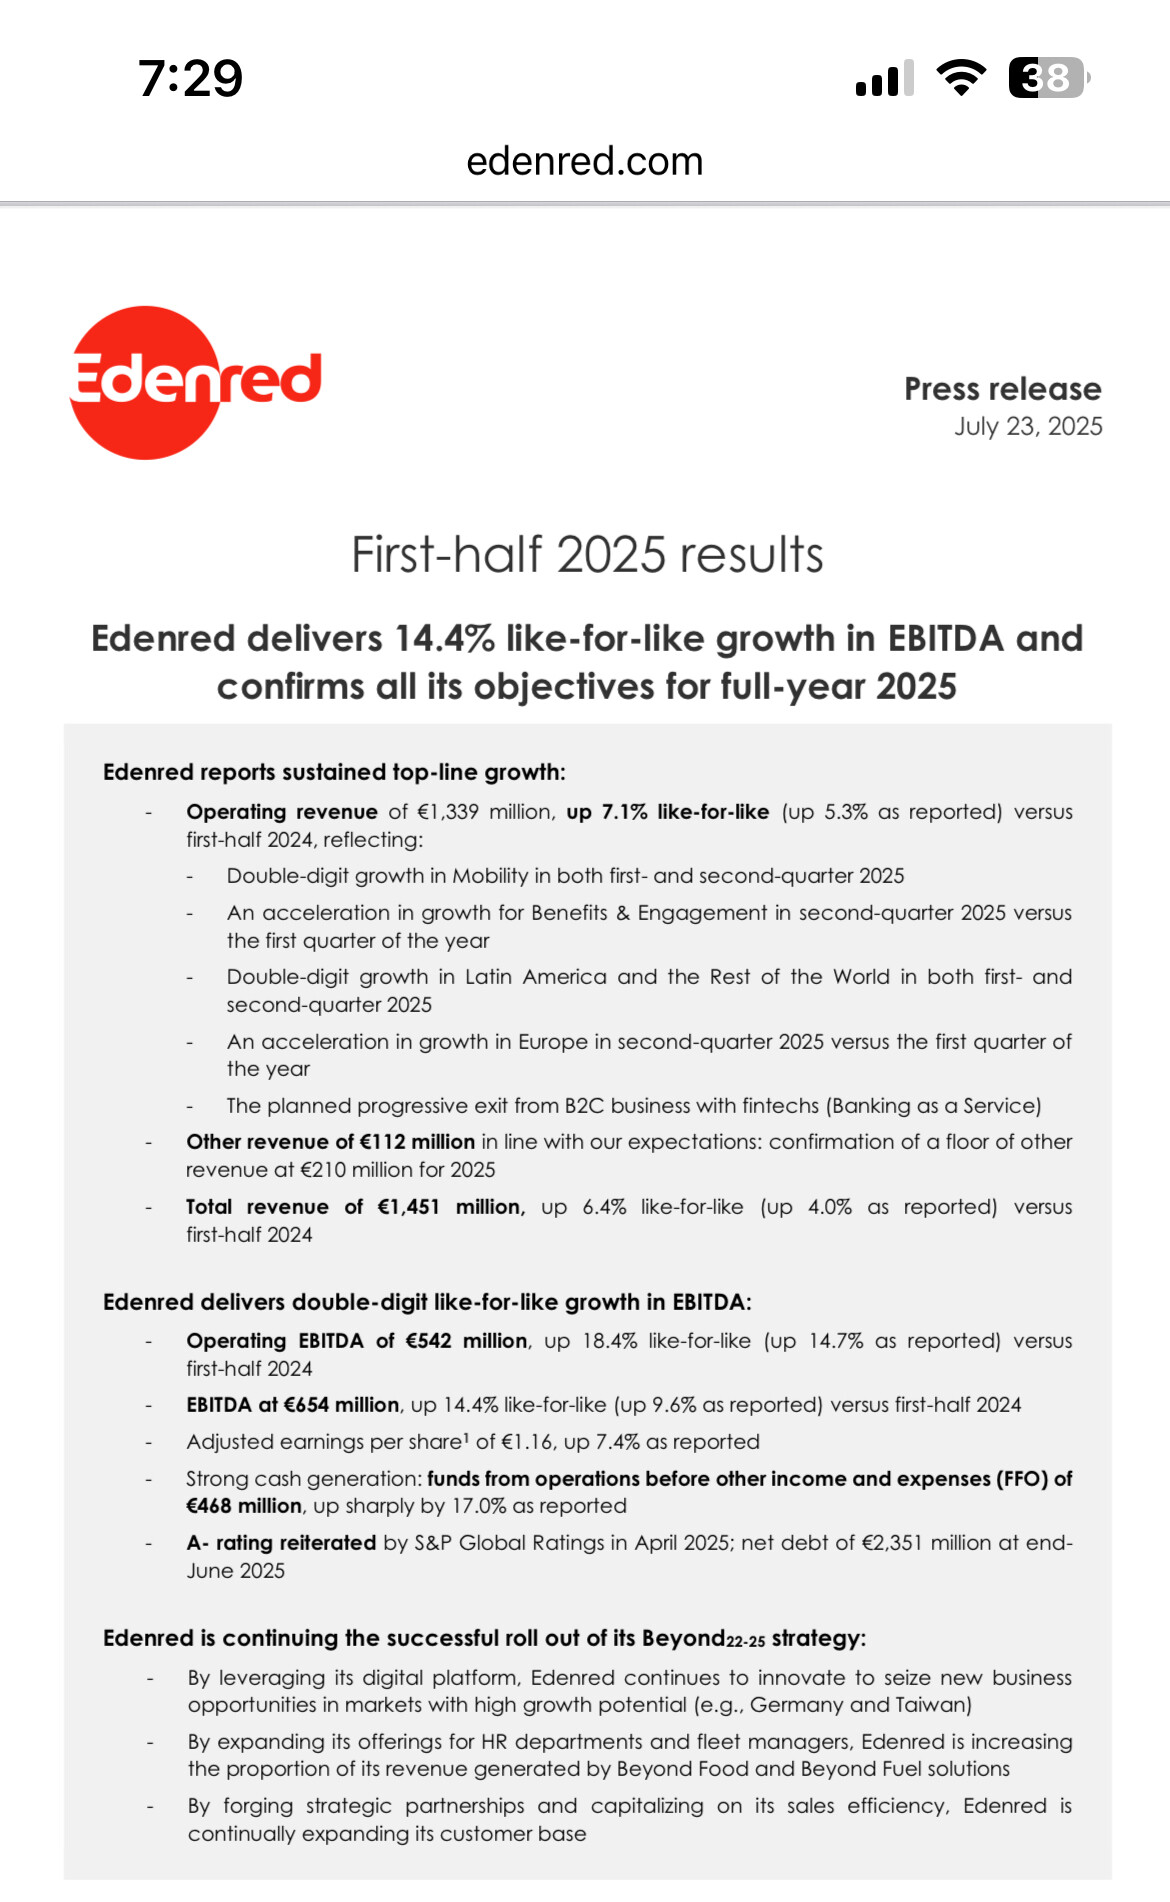
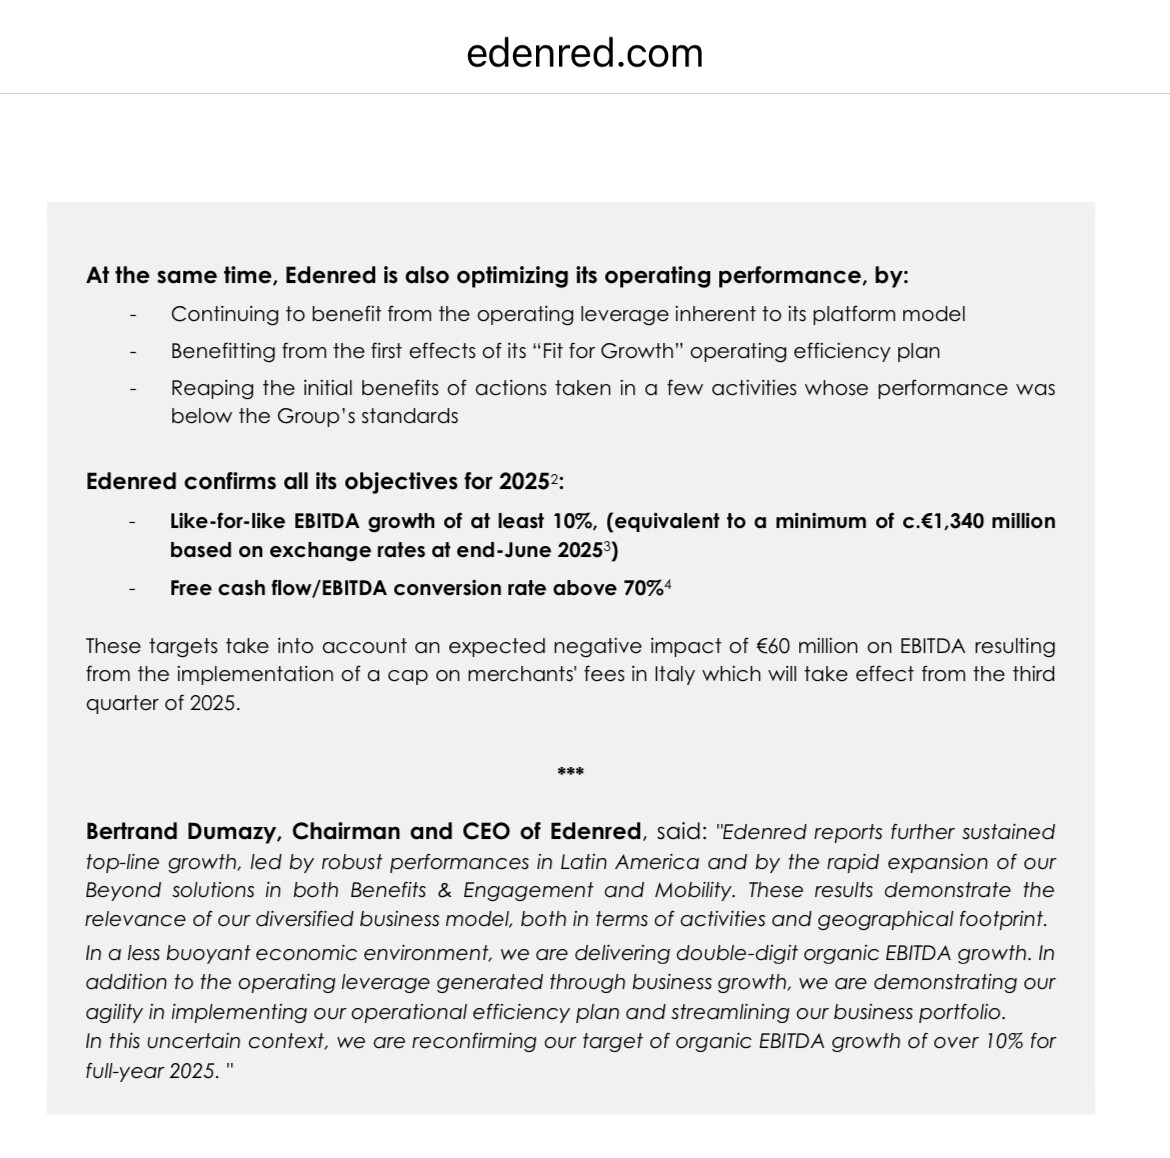

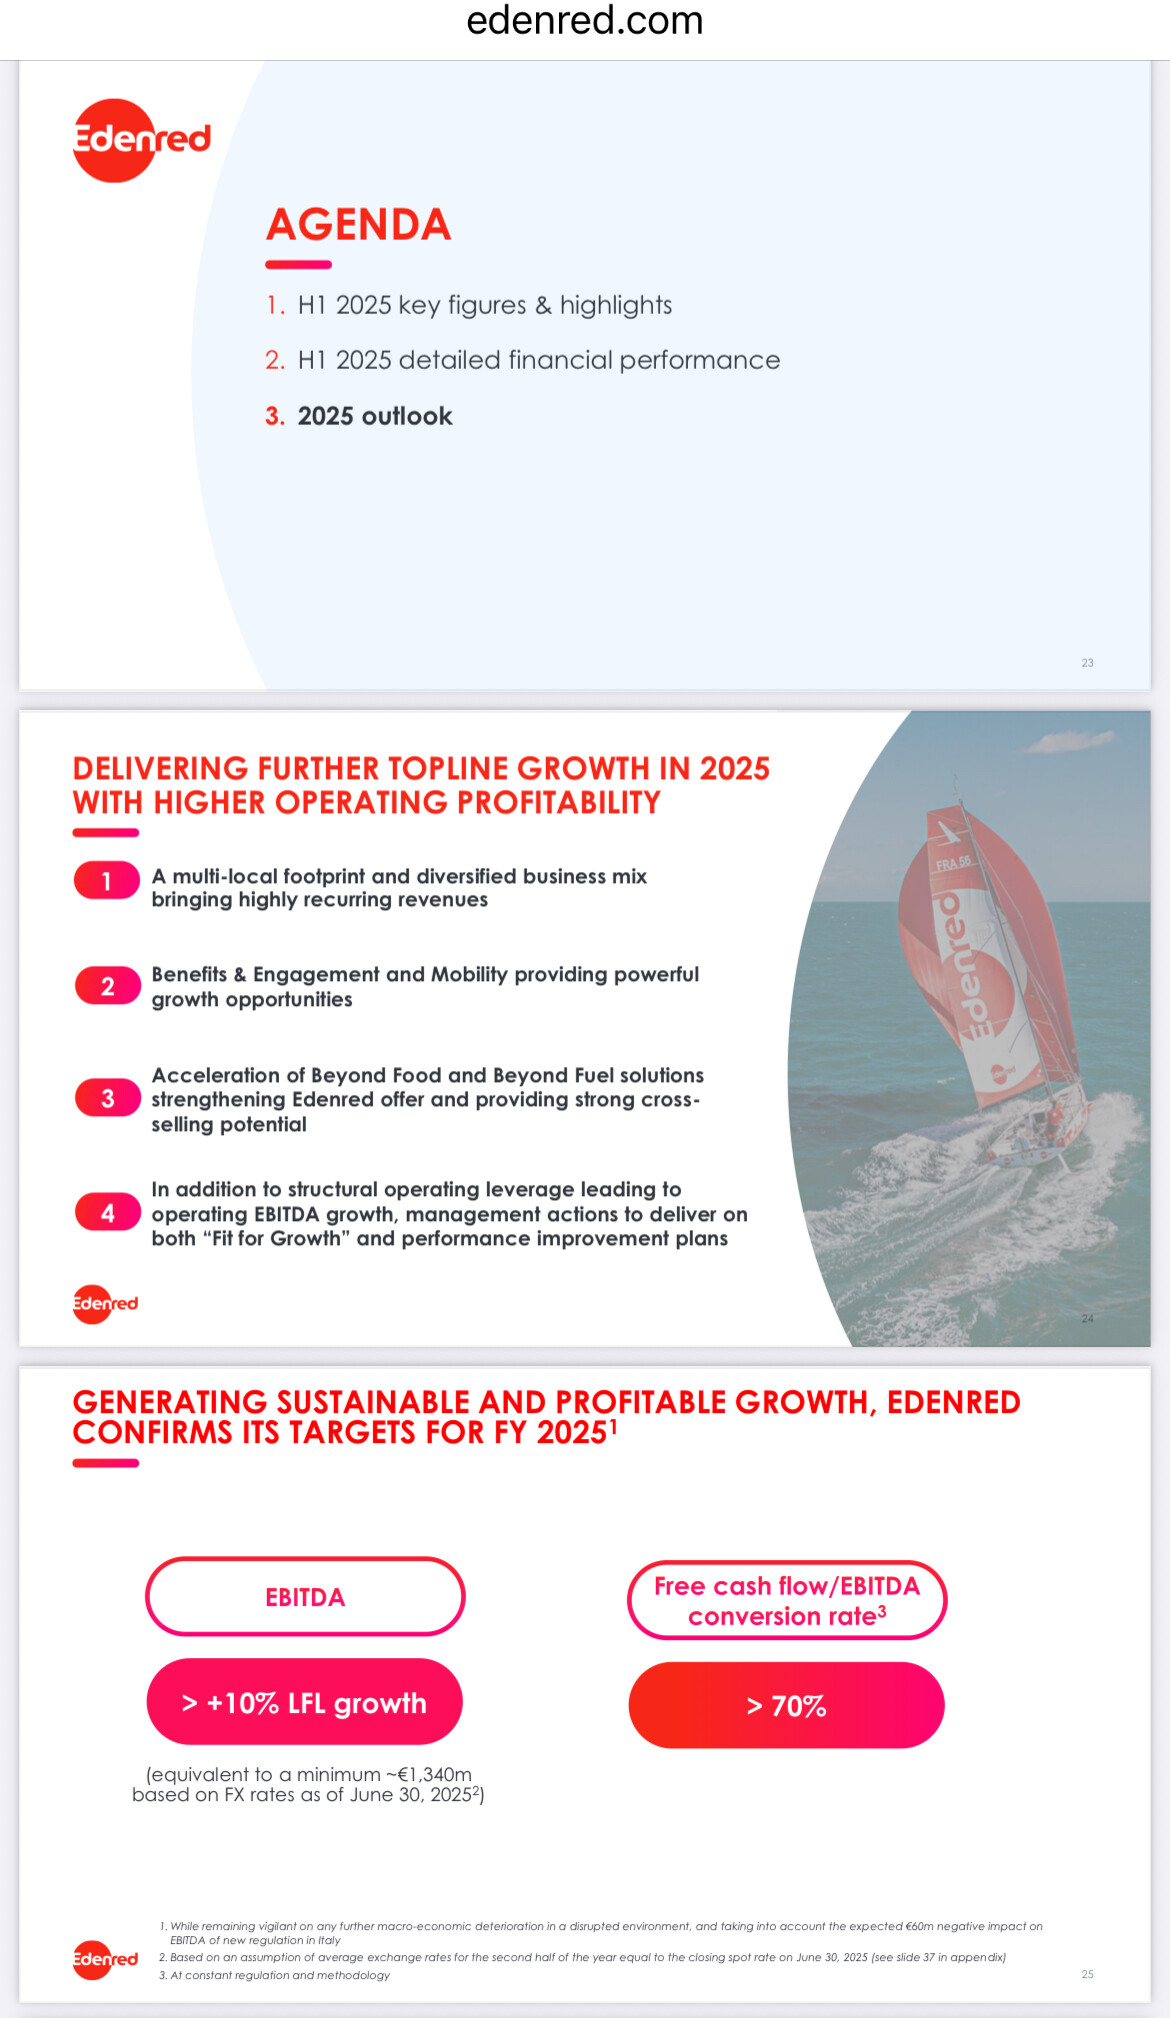
Ahora que está habiendo movimiento en la cotización, como creen que ha evolucionado la situación del negocio?
1 me gusta
Tras Brasil e Italia, parece que ahora vino Turquía y Francia, y ya se va materializando bien su riesgo regulatorio este 2025, como reflejan sus cotizaciones. Un riesgo que me pone algo mas los pelos de punta con estos bobiernos tan endeudados deseosos de pasarnos como siempre la patata caliente por donde sea: https://investir.lesechos.fr/actu-des-valeurs/la-vie-des-actions/edenred-et-pluxee-chutent-encore-en-bourse-apres-la-turquie-une-nouvelle-fois-la-france-2185966
Por eso no me gustó cuando la miré en diagonal ya con lo de Brasil, pero todo tiene su precio y si no se sigue expandiendo a este ritmo la mecha de ese riesgo regulatorio o incluso se revierte… supongo volverá a un múltiplo aceptable y encima con ese crecimiento.
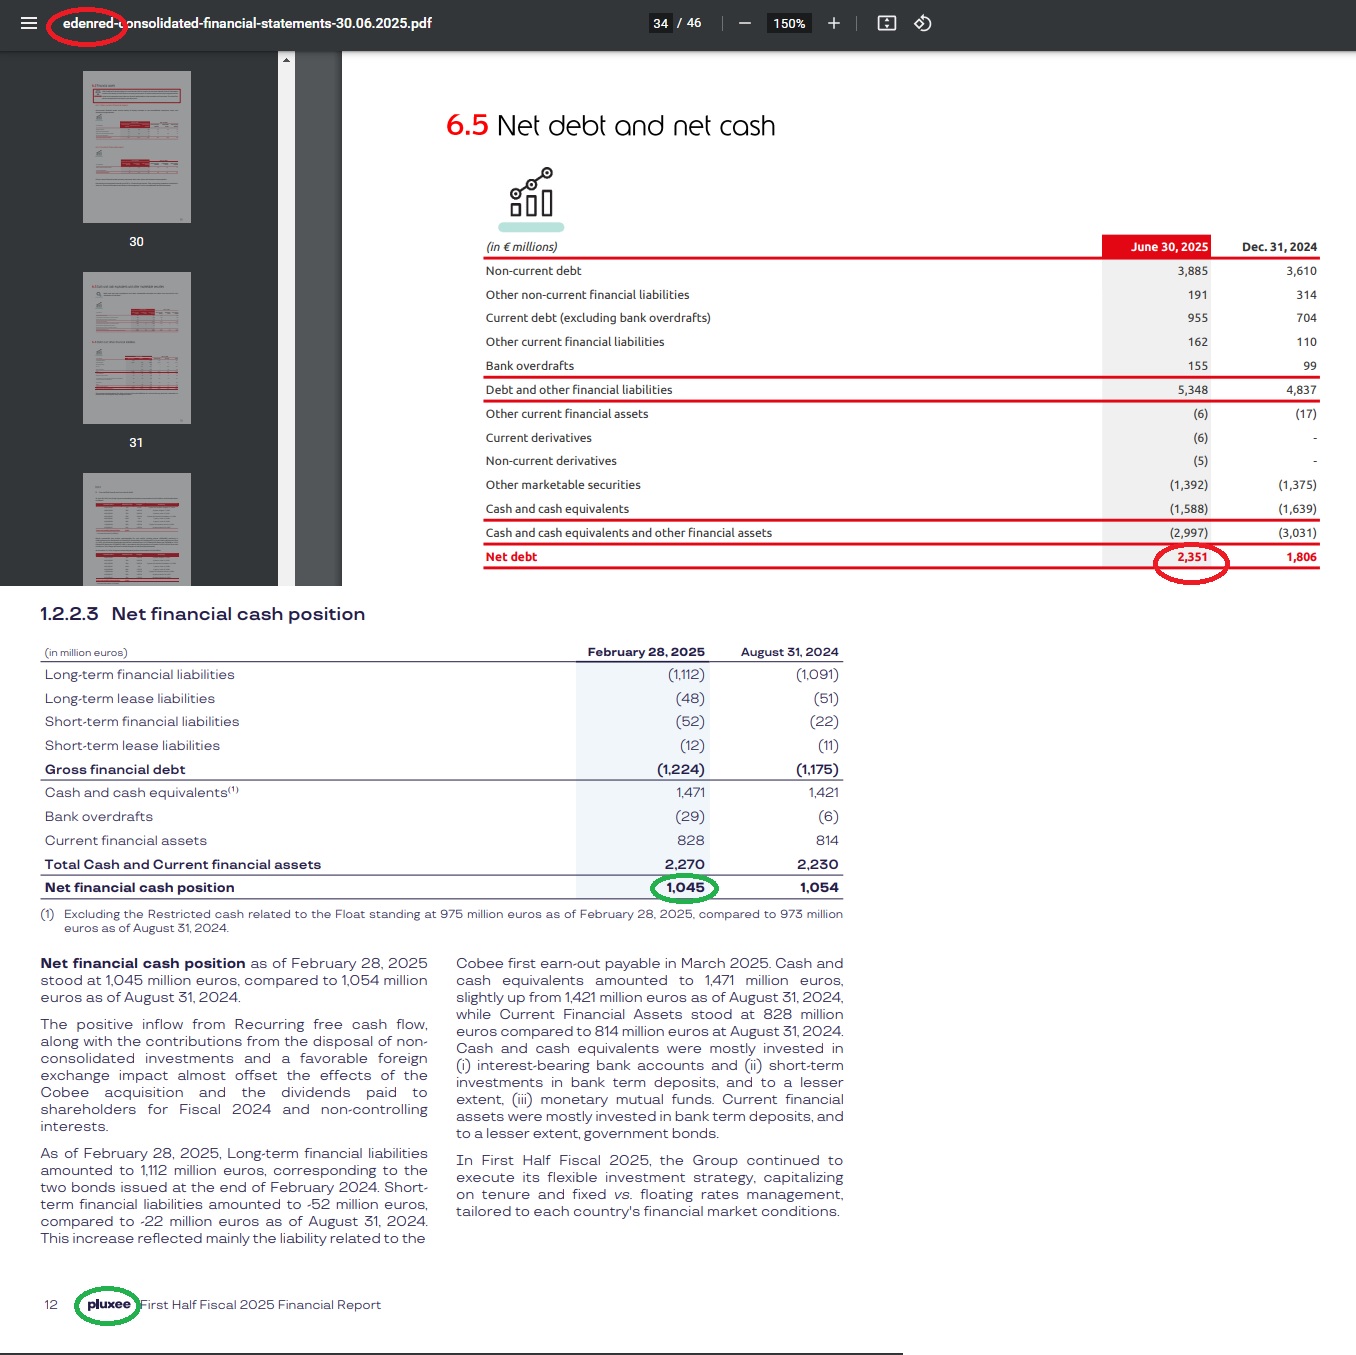
Al final creo me llevan Horos igual algo de Pluxee, por lo que les cedo se coman ellos el coco con esa  .Entiendo la prefirieron sobre todo por su caja neta vs Edenred. y si es así lo comparto, ya que si ésto se vira del todo: al tema regulatorio supongo se uniría el menor consumo con las empresas mirando mas sobrevivir que el beneficio social de sus empleados, y sobre todo un apalancamiento que como sabes se le mete a uno más en ciertas entornos un escalofrío en la nuca por el riesgo de valor terminal cero. Ojalá que no, y se les gire antes y to the moon a quién la lleve!:
S2
9 Me gusta
Carlos Aizpurua habla de Edenred y Pluxee en su podcast Iceberg de Valor. Les dejo el enlace aquí por si les parece interesante.
9 Me gusta
Hola.
Aunque aquí no somos de estar mirando la cotización a cada rato, un poco de contexto rápido para la caída de hoy en la apertura por si es de utilidad.
Aprobación de limitación de comisiones en Brasil (estaba al caer)
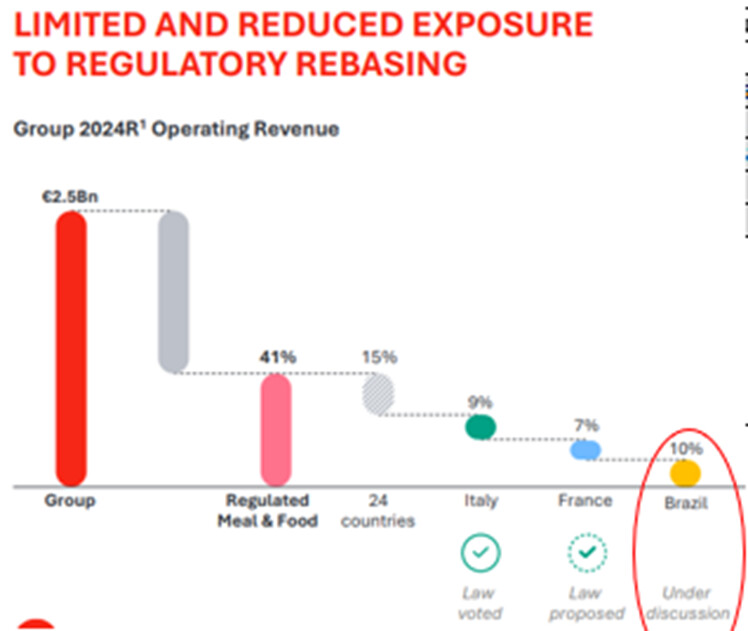
Impacto estimado por la empresa (fuerte escalón de ingresos a la baja y continua creciendo)
https://es.marketscreener.com/noticias/edenred-toma-nota-del-nuevo-marco-regulatorio-en-brasil-ce7d5fded089f72d
Saludos.
7 Me gusta
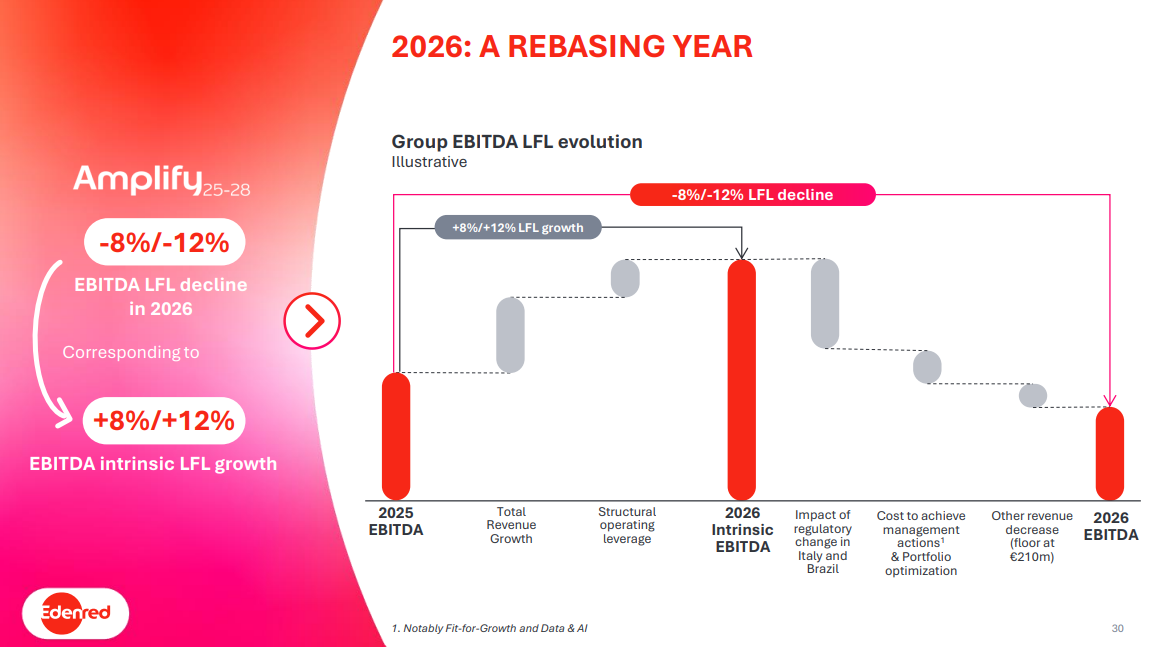
Aquí la estimación tras el castañazo que le ha dado Italia y Brasil:
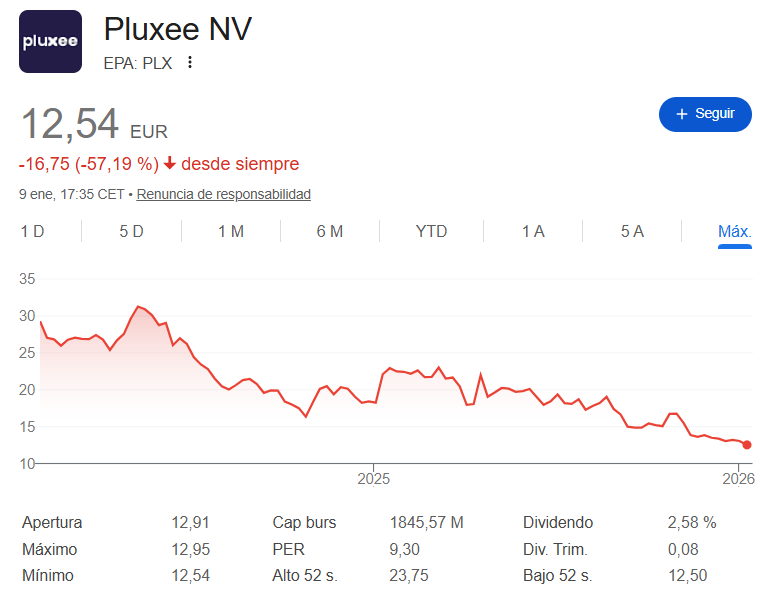
Pluxee (Horos ha entrado hace poco) también está sufriendo las consecuencias:
4 Me gusta
Por lo qué vi, tanto Pluxee como edenred esperan un ano plano, menos ventas en brasil pero compensado por crecimiento de la compañia. Espero que a estos precios las recompras hagan bien. Con 100 millones sobre una capitalización de 2.000 millones (o menos ahora), junto al dividendo, espero que no sea tampoco un año perdido. Y al final es un bache si con eso el modelo de negocio es más sostenible a largo plazo.
4 Me gusta
La situación no ha cambiado mucho desde que se publicó la situación en Brasil. Ahora baja porque se reducen los precios objetivos. La duda está en si este negocio va a seguir aquí en 10 años. No tiene que hacer gran cosa para justificar esta valoración. Un 5 por ciento en recompras, 2-3 por ciento de dividendos y lo que venga de crecimiento.
4 Me gusta
Los últimos resultados de Pluxee (sé que no es Edenred pero el comentario se aplica a ambos) muestran que Brasil ha impactado en los resultados de este trimestre. Parte de los cambios han afectado ya pero la directiva de pluxee indicó que el verdadero impacto se verá en el siguiente trimestre, porque todavia hay incógnitas.
Indicaron que los volúmenes de negocio en Brasil seguían creciendo. Y otro competidor llamado iFood (propiedad de Prosus) que también estaba creciendo en el mercado fuerte.
Preguntó un analista si estaba habiendo consolidación en Brasil. Porque al final esta medida reduce los márgenes de todos los actores. Respondió la directiva que por ahora no habían visto nada parecido, como mucho rumores.
Crecimiento en Latinoamérica pero Europa más floja. Y diferencias dentro de Europa. Me recordó a Amrest en algunos comentarios (opinión mía).
Ahora respecto a pluxee. Se ha terminado el programa de recompras que con 100 millones de euros ha recomprando sobre un 5 por ciento de las acciones en un año. Cuando han preguntado a la directiva por como van a invertir la caja de la empresa, han dicho que mantienen una estrategia de adquisiciones disciplinadas y que ya darán más indicaciones.
Este es el fragmento de la conference call al respecto:
Habrá que esperar como gestionan esta caja y como evoluciona el negocio.
Nota: no es una recomendación de compra o venta, únicamente es mi opinión. Tengo en este momento acciones en Pluxee.
5 Me gusta
up
Main KPIs
Net debt
At June 30, 2026, Edenred had net debt of €1.76 billion, versus €2.35 billion at end-June 2025. This sharp year-on-year decrease in net debt notably reflects free cash flow generation of €1,075 million over the twelve months ended June 30, 2026, €42 million of acquisitions, a positive €74 million impact of currency effects and non-recurring items, and €520 million returned to shareholders, in particular through dividend payments for 2025 and the share buyback plan set up in April 2024.
3 Me gusta
Desde luego se puede ver qué destinaron más de 300 millones al pago de dividendos y casi 90 a recompras de acciones.
Desde luego eso sí que es retornar capital.
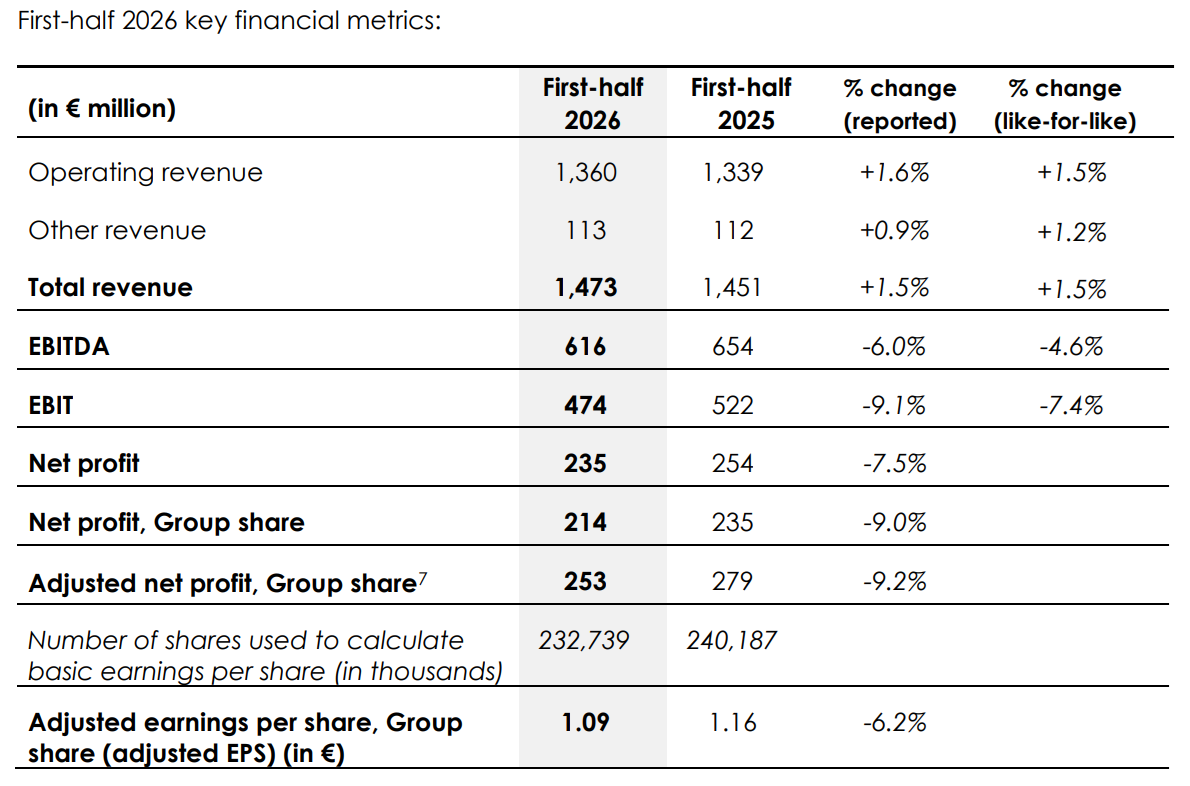
Lo que no veo es por qué ha bajado el EBITDA de Benefits and Engagement de 481 a 430, una bajada de casi el 10 por ciento. Me refiero a tanto viendo que al final Brasil ha afectado solo este trimestre no?
3 Me gusta
Por comparar con gestión de capital de pluxee. Tienen caja neta sobre 1.2B y balance más sólido que Edenred.
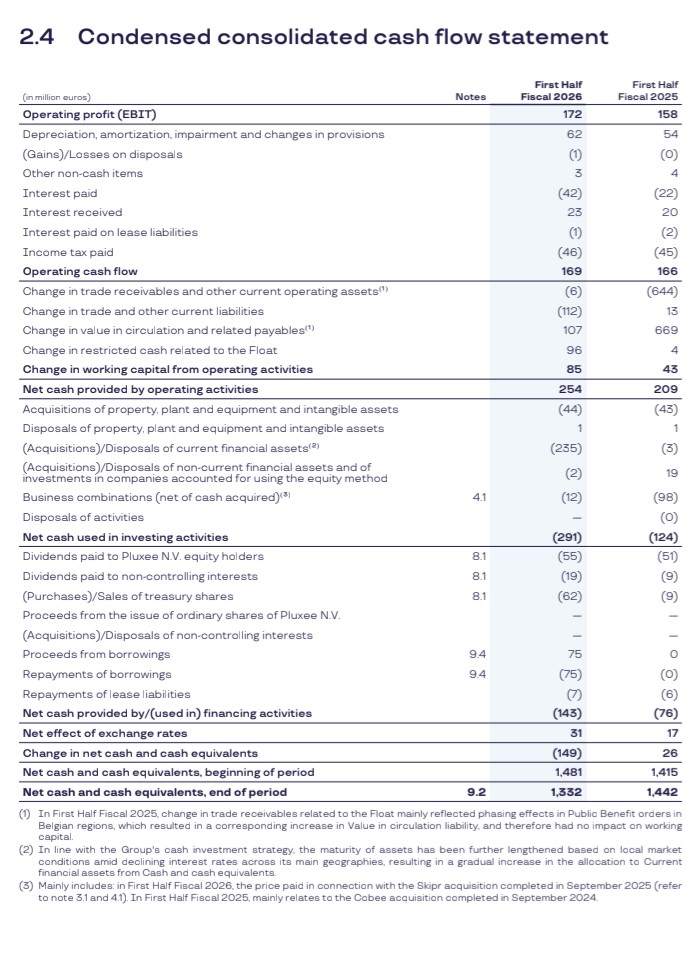
Pueden pagar de sobra este ritmo de recompras y el dividendo con la caja que generan. Eso sí, habrá que ver si autorizan más recompras.
Aunque la mayor incógnita es cómo emplearán la caja…
Tengan en cuenta que este Q2 que adjunto es el Q1 de Edenred, porque del Q3 de pluxee no encontré estados de flujo de caja.
3 Me gusta
Sigue pendiente la pregunta sobre la caída del EBITDA de Benefits and Engagement de 481 a 430.
¿Alguien ha localizado en la documentación semestral alguna forma de separar cuánto corresponde a Brasil y cuánto a divisas, cambios de perímetro, volumen, precios o margen?
Sería útil confirmar también que ambas cifras están expresadas sobre una base y unos periodos realmente comparables antes de atribuir la variación a una causa concreta.
1 me gusta