Los Mitos de la Gestión Indexada

Creo que este famoso meme representa bastante a los inversores indexados (en los extremos) frente a los activos (en el medio). Permítanme la broma.


Al menos representa bastante bien mi evolución personal en este complejo mundo de las finanzas, recuerdo esa etapa que tuve por el medio del camino, donde me decía: “La indexación está muy bien para los novatos, pero yo… yo soy más listo”. Me da ternura recordar a mi yo del pasado.
Ojo que no quiero decir que todo el mundo debería acabar invirtiendo de forma indexada, ambas son compatibles, de hecho creo que es necesario que ambas coexistan.
Lo que me parece estéril es tratar de convencer a unos u otros con argumentos ya de sobra desmentidos magistralmente en este mismo hilo.
Cuando veo a alguien tratando de convencerme de lo mala que es la indexación, me pregunto, ¿Dónde están sus incentivos? y normalmente consigue el efecto contrario.

35 Me gusta

Estimado @dmironmtz, no se crea que no me acuerdo de nuestros debates en el hilo de Baelo :see_no_evil_monkey: y los miedos burbujiles del índice que sobrevolaban en cada máximo histórico estos últimos años, cuanta matraca han padecido los foreros conmigo y “como pasa el tiempo volando” ( ranciofrase ).

22 Me gusta

Muy agradecido por su matraca. Al final el tiempo nos pone a todos en nuestro sitio. Todavía recuerdo cómo allá 2018 estábamos en máximos y todo estaba a punto de estallar, han pasado 7 años y seguimos en la misma narrativa, ya se sabe que un reloj parado acierta 2 veces al día.

17 Me gusta

En referencia a este fantástico hilo, me gustaría aportar algo al respecto, es lo que yo denomino los intangibles de la inversión indexada.

En la gestión indexada el inversor sabe en todo momento donde está invertido su dinero, en la inversión activa lo que sabe es quien le gestiona y que mandato tiene su fondo, pero no sabe si acaba de invertir su gestor un 10% en la empresa X. A mi saber donde está invertido mi dinero en todo momento me da tranquilidad. No me gusta la opacidad.

En la gestión indexada si el fondo cae o sube es por la evolución del mercado, no por lo que pueda hacer el mercado, más el efecto de lo que pueda hacer la gestión de una gestora de fondos, a mi no me gusta depender de terceros, cuantos menos intermediarios mejor, el acceso al activo cuanto más directo y simple mejor, eso también me da tranquilidad.

Me intranquiliza pensar que alguien cobre un 2% pese que a mi me vaya mal. No veo alineación de intereses y no me siento coinversor.

La inversión indexada junto a una filosofía de inversión de muy baja rotación, permite tener que dedicarle muy poco tiempo a la gestión de la cartera, eso me da mucha tranquilidad, yo la suelo mirar regularmente, pero saber que puedo dejarla de lado aparcada y todo va a seguir igual o casi igual, me encanta. Siempre he valorado mucho las cosas que requieren bajo mantenimiento y son de bajo coste.

Veo poco apropiado el término “inversión pasiva”. Tienes que elegir, los activos, los índices, las proporciones y decidir cuando entras y sales del mercado. Si hace referencia a un producto financiero debería llamarse siempre indexado. Y si hace referencia a un estilo de inversión debería llamarse por poner un ejemplo, cartera Bogle o estilo de inversión Bogle. Un fondo indexado o una cartera de fondos indexados puede gestionarse de múltiples formas, con más o menos rotación, con indexados amplios tipo SP500 o con indexados temáticos, sectoriales, etc.

Podrá parecer una tontería, pero cuando pienso que la indexación la inventó un señor que reventó el modelo de negocio del sector e hizo ahorrar muchísimo dinero a los inversores en comisiones, siento una gran tranquilidad. El mérito de J Bogle es increíble, su nombre ya es historia de los mercados financieros y su figura se agrandará con el paso del tiempo. El industrializo y automatizó la gestión del dinero, antes la gestión del dinero era algo artesano, caro y opaco, él lo hizo barato y transparente.

Seguro que hay muchos más intangibles de la inversión indexada. Les animo a añadir más.

Un saludo para todos Ustedes.
50 Me gusta

Si yo tengo 100K en el fondo X que cobra 2% de comisión, ese gestor se llevará 2000€. Pero si al fondo le va mal y cae un 20%, el gestor se llevará 1600€. Ahí si que veo alineación de intereses. Otra cosa es si ese gestor es capaz de ganarse el salario y aporta más de esos 2000€ de rendimiento extra.

8 Me gusta

Estimado @lambda

Si un participe tiene un fondo de 100 000 euros y el fondo NO GANA NADA, con una comision del 2%, el gestor gana 2 000 euros.

Si el fondo pierde un 20%, el participe pierde 20 000 euros y el gestor SIGUE GANANDO 1 600 euros.

Yo tampoco veo la alineacion de interes.

Por eso, es importante encontrar buenos gestores ( que son una minoria) , y si no los encuentra, comprar un INDEXADO con comisiones minimas

32 Me gusta

Video corto de 13 minutos.

J, Bogle hablando de asignación de activos.

Me ha parecido muy interesante.

Un saludo para todos Ustedes

11 Me gusta

Propuesta de Bogle 60% RV / 40% RF

Propuesta de Buffet 90% S&P 500 / 10% RF

Ambos indexados.

7 Me gusta

Extraordinario su comentario sobre tema de funcionamiento de la gestión indexada, como de costumbre. Es curioso lo que cambia la visión de la misma centrándose en el volumen de operativa en lugar de centrarse en el volumen total de activos.

Aquí creo que, una vez más, se muestra lo que son según que tipo de debates interesados sobre según que temas dando datos que pueden ser sesgados confundiendo volumen total con volumen operativo. De hecho, la mayoría de estos debates propiciados desde partes de la gestión activa con comisiones elevadas, se centran claramente en exagerar riesgos de la gestión pasiva que en realidad también afectan,quien sabe si en mayor proporción a la gestión activa.

Otro gran comentario suyo poniendo a según quien con los pies en el suelo. La gestión pasiva no debe de hacernos creer tampoco que según que riesgos inherentes al tipo de activo donde se está, no existen por efecto de la gestión pasiva.

En realidad eso no es un problema de la gestión pasiva y también suele estar presente en mayor proporción en la activa. Más bien es un problema del que llega a montarse historias creyendo que riesgos históricos de la inversión no le afectan.

Aún recuerdo lo de los bonos a 10 años creyendo que las propiedades de sus bonos al 0% eran iguales que las promedio de todos los tiempos. Una variante no tan distinta en el fondo de creer que la RV va a dar la rentabilidad histórica promedio en cualquier periodo de 3-5 años.

Añadiría también que no hay que confundir la utilización de productos de inversión pasivos con el hecho que un inversor sea pasivo. Hoy en día hay muchas carteras gestionadas de forma activa que utilizan para sus estrategias, en muchas ocasiones, productos pasivos. Pero, una vez más también utilizan productos activos ahora y en el pasado.

Las clasificaciones es lo que tienen, que en base a priorizar un criterio sobre los otros, suelen perder de vista a veces consideraciones adicionales importantes.

13 Me gusta

Aunque la gestión indexada es una magnífica opción, cuidado con pensar que en el momento que uno se indexa se evitan riesgos asociados con el tipo de activo donde se invierte.

En mi opinión, es muy importante ir con cuidado con estos riesgos que comenta, pero en RV invertimos al final en empresas e invertir en empresas supone asumir estos riesgos, Vamos que indexándose uno lo que debería pretender en el fondo es intentar gestionarlos algo mejor y no creer que ya los evita.

En las empresas hay directivos que cobran mucho dinero aunque no necesariamente a sus accionistas les vaya bien, hay actuaciones de dudosa transparencia de cara a los accionistas y se toman continuamente decisiones “activas”.

Lo digo porque en cuanto el mercado se ponga feo de verdad se utilizarán como argumento para decir que invertir en renta variable es mala opción como ya ha pasado en eventos anteriores.

También hay quien desde la gestión activa vende esos riesgos de los mercados como razón a su favor dado que ellos sí que ofrecen un control sobre eso. Pero fiarse de ello al final como bien comenta suele terminar siendo añadir más capas donde asumirlos.

18 Me gusta

Apreciado Agenjordi,

Totalmente de acuerdo con Usted

Evidentemente el riego mercado no desaparece y no hay que olvidarlo.

Todo lo asociado al activo RV sigue ahí.

Un Saludo para todos Ustedes.

8 Me gusta

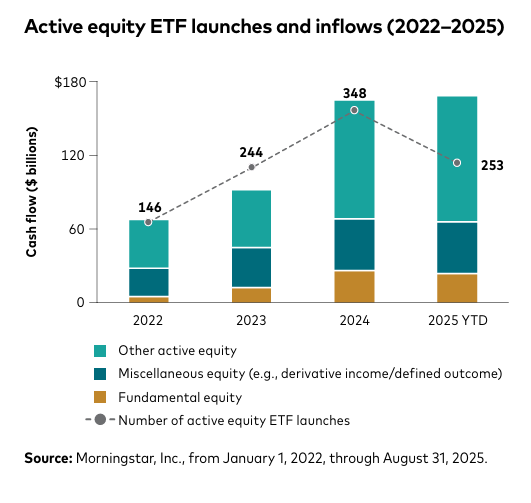
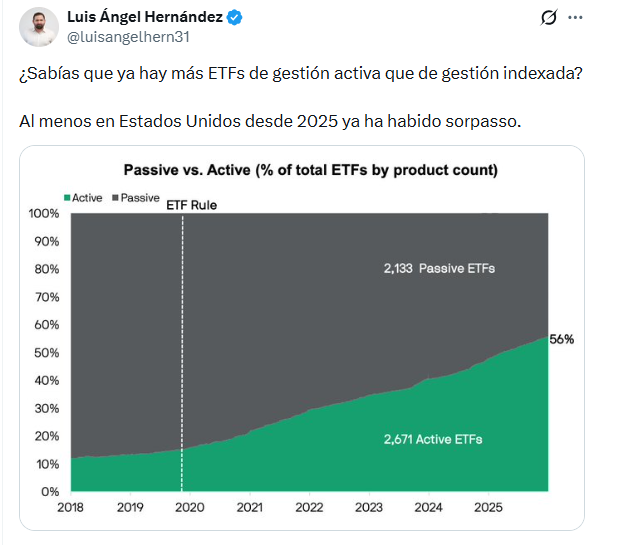
Se está incrementando el numero y el peso de los ETFs de gestión activa en EEUU.

En los últimos años más de un cuarto de los flujos de entrada de los ETFs ha ido hacia ETFs de gestión activa.

Varios fondos de gestión activa están creando su versión ETF

20 Me gusta

Hola amigos, alguno sabe si los minoristas podremos contratar fondos Vanguard de manera directa con ellos a través de su nueva oficina en Madrid? En las noticias no deja muy claro si se podrá abrir cuenta con ellos y contratar fondos.

(He puesto la consulta aquí pero si no procede y es en otro lugar la cambio sin pega)

Muchas gracias y un saludo.

5 Me gusta

Según comentó Pablo Bernal en esta entrevista la apertura de la nueva oficina en Madrid tiene como objetivo desarrollar el mercado y la relación institucional, pero no cambia su modelo de distribución para el inversor minorista en España.

  • Modelo B2B en España (Intermediarios): Bernal aclara explícitamente que, a diferencia de EE. UU. y Reino Unido (donde sí tienen negocio directo con el inversor final), “en el resto del mundo esto no sucede”. En España, su estrategia es trabajar exclusivamente a través de intermediarios como grandes bancos, plataformas digitales de inversión y planes de pensiones.
  • La oficina no es una sucursal comercial: La oficina sirve para dar soporte a esos intermediarios y desarrollar el mercado local, no para atender al público general.
  • Punto ciego (Por qué no venden directo): A menudo asumimos que “sin intermediarios es más barato”, pero Bernal explica que su eficiencia de costes se basa en la escala y la automatización. Gestionar clientes minoristas directamente en cada país elevaría sus costes operativos, lo que iría en contra de su filosofía de bajar las comisiones al máximo. Por eso delegan la atención al cliente y la plataforma tecnológica en distribuidores locales (como N26, MyInvestor, etc.).
26 Me gusta

Muchísimas gracias @dmironmtz, tema entendido!

Un saludo.

3 Me gusta

No suele ser fácil hacer valoraciones de como funcionan los inversores minoristas en los distintos países ni como de maduro puede estar un mercado nacional para que los inversores estén dispuestos a hacer determinados trámites directamente.

En todo caso parte de la solidez de Vanguard en USA precisamente está en que puede transmitir su mensaje en la forma de invertir directamente a los clientes sin necesidad de pasar a través de intermediarios que lo pueden distorsionar o adaptar a conveniencia.
No creo que esté tanto en si sus fondos tienen un 0,1-0,2% menos o más de comisiones.

Y depender de terceros tiene otras consecuencias también dado que la propia viabilidad de esos terceros es más que discutible ya sea en forma de que puedan resistir bien un mercado complicado o que puedan mantener esas condiciones a medio/largo plazo.

Aunque es posible que Vanguard ya sea consciente de ello y prefiera delegar ese riesgo que no quiere asumir en sus propias carnes en otros. Creo que alguien ya comentó que Vanguard intentó abrir una plataforma de inversión directa en Alemania y la tuvo que cerrar.
https://www.etfstream.com/articles/vanguard-closes-german-investment-platform-after-less-than-two-years

12 Me gusta

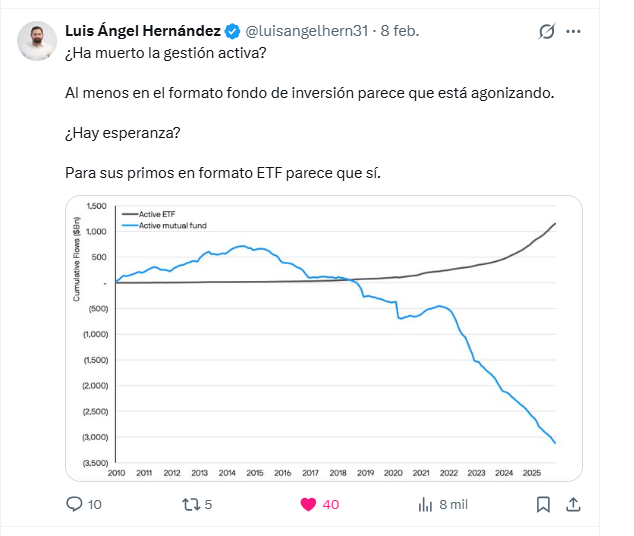
@Luis_Angel_Hernandez analizando el tema de la pérdida de capital gestionado de los fondos de gestión activa añadiendo otro prisma, en el sentido del problema que supone el esquema fondo para según que tipo de operativas en países donde no existe la opción de no tributar por el traspaso de fondos.

19 Me gusta

Es que si al Fondo de Inversión le quitas la ventaja fiscal, ¿en qué mejora a un ETF?

10 Me gusta

La única ventaja que se me ocurre es la de poder hacer aportaciones pequeñas para los inversores que no tienen acceso a broker de comisiones bajas

11 Me gusta

Bueno, también hay un matiz en su funcionamiento que los hace diferentes. En el caso de los ETF existe la figura del participante autorizado que hace de intermediario creando o destruyendo participaciones.

Seguro que todo el mundo mira que los ETF que compra son de los más líquidos (o no) y los participantes autorizados son entidades de probada solvencia, pero yo ahí veo un riesgo oculto en caso de cisne negro (el típico caso de que nunca pasa nada hasta que pasa).

12 Me gusta