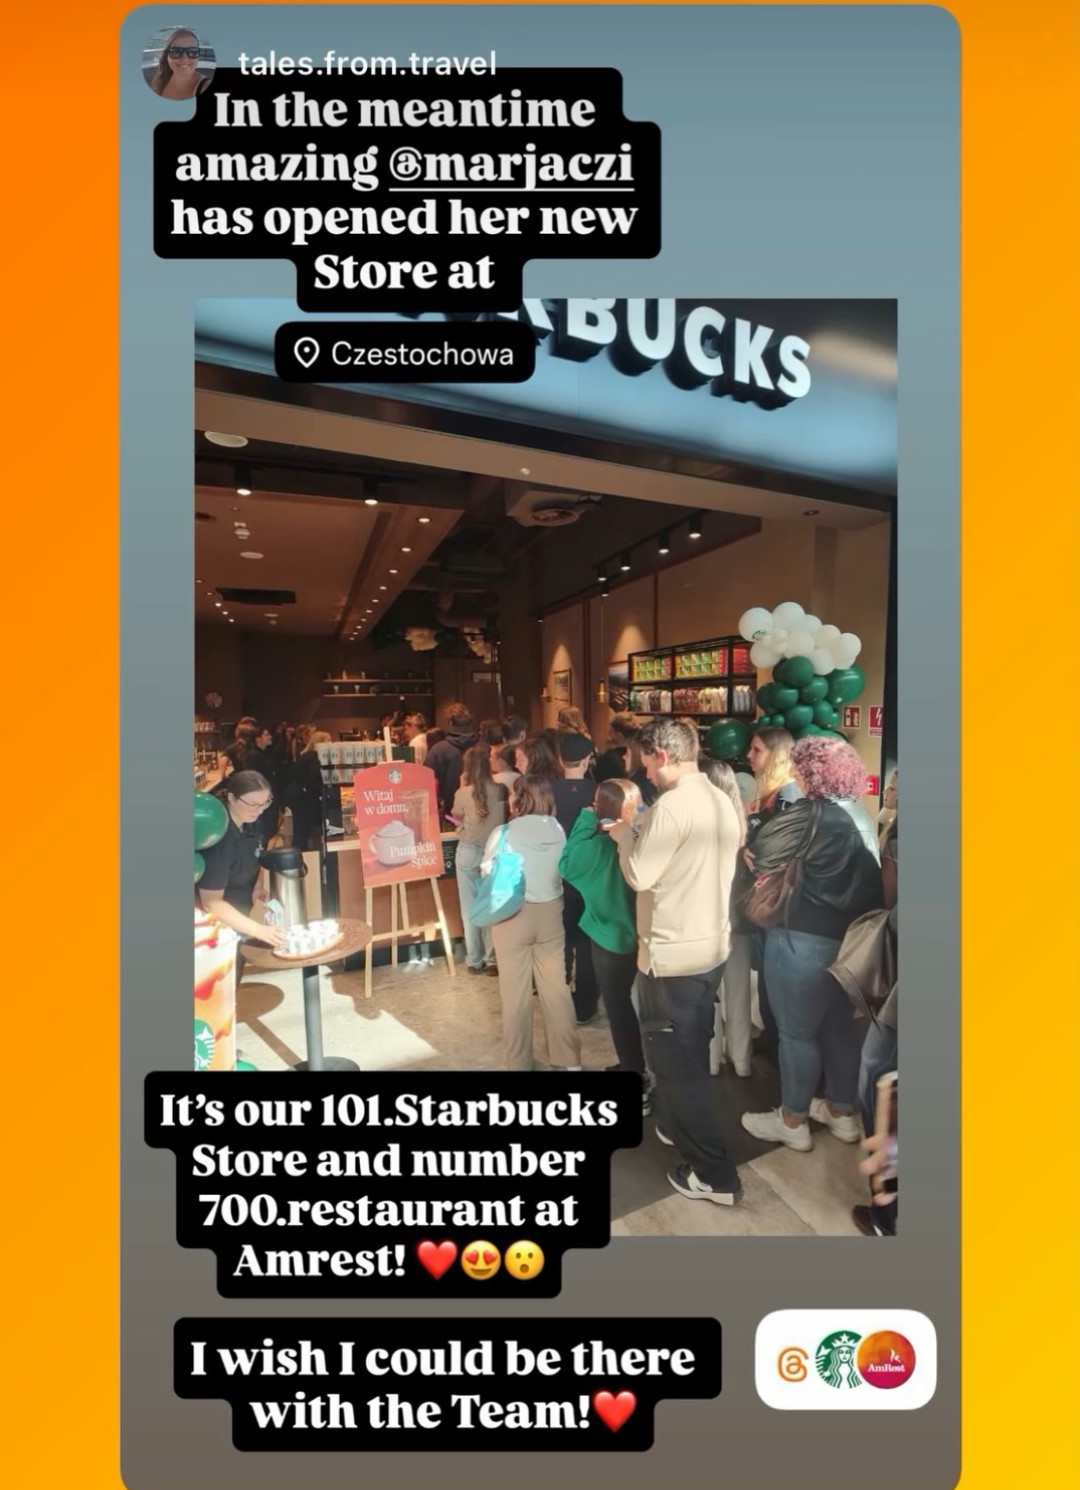
llevaban 96 starbucks en Polonia a 30.06.26 , ya van por 101
6 Me gusta
Acaban de anunciar que para febrero de 2027 hay cambio de CEO. Vuelve como CEO una figura que ha estado antes en la empresa…
6 Me gusta
La Sociedad comunica que Luis Comas dejará su puesto como CEO de AmRest tras seis años al frente de la Sociedad para emprender nuevos proyectos personales y profesionales.
A partir del 1 de febrero de 2027, María Elena Pato-Castel asumirá el cargo de CEO del Grupo, aportando más de 30 años de experiencia en el sector. La Sra. Pato-Castel regresa a AmRest tras haber formado parte del Grupo durante casi una década, en una etapa anterior.
Creo que es ella: https://www.linkedin.com/in/malenapatocastel?utm_source=share_via&utm_content=profile&utm_medium=member_android
7 Me gusta
Se fue un periodo a poner la casa en orden en RBNZ tras entrar Comas por ella. En su día la que lideraba Tagliatella y la responsable de su éxito.
11 Me gusta
Pues si pasa como en RBNZ, que la oparon a 5 al final del año pasado habiendo estado por encima de 16 en 2021, no sé yo si los minoritarios que tenían Amrest a 11 justo antes del covid se van a quedar tan satisfechos como el mexicano (si no vi mal, justo allí tenía el 75% pre-opa con Finaccess Restauración, y aquí el 67% a través de la filial FCapital Dutch).
Igual supongo que, incluso en ese caso, habrá que tragar un tiempo con la narrativa de la eficiencia operativa, la obvia experiencia de la CEO que regresa, etc… Como comentaba, ya se intuía eso con la bajada de Capex, y tampoco digo que no sea lo que toque si sigue cayendo el consumo con la inflación (entiendo que el anterior CEO estaba más para crecer, aunque se topó con Rusia e inflación).
Pero imo, eso dejaría claro por qué nunca hubo interés real en hacer recompras (ahora más complicadas) o por qué se mantuvo tozudamente el dual listing penalizando la liquidez. Por eso a veces comentaba lo de tener cuidado con el riesgo de ciertas OPAs abusivas. No sé si será el desenlace aquí, pero ya sabemos que no sería la primera ni última vez que, aparte de aprovechar el ciclo bajo, algunos parecen querer asfixiar la cotización para luego comprarlo todo a precio de saldo. Vamos, lo del riesgo de acorralamiento al minoritario cuando hay tal concentración en el accionista de control (que de por sí te destroza el free float). Irónico cuando se daba en las familias con las que llenaban las diapos de los fondos value por la “alineación de interés a largo”… aunque creo justo a Iván (Magallanes) si que le escuché al fin hace poco advertir justo sobre ese riesgo.
S2
11 Me gusta
2.330 millones por el 100% de la compañia
1.150 locales propios + 300 franquicias
más endeudada que Amrest
perdidas en 2024 y beneficio 40M€ en 2025
4 Me gusta
Este 3T es el último trimestre con comparativo desfavorable de Chequia.
En el 4T–2025 los resultados ya se vieron afectados por lo que deberíamos ver mejora en resultados a partir del próximo trimestre.
Buy
2 Me gusta
pero no compra nadie 
2 Me gusta
Yo si fuera el dueño la oparía sin dudarlo a esta valoración y más viendo comparables.
4 Me gusta
Algo está viendo el mercado para no comprar…
A lo mejor el tema de volumen también hace que muchos inversores se tiren para atrás
3 Me gusta
Me da que ahi solo invierten ustedes… y un menda que le metio unas perrillas , hoy tenia un +3,5% con 15 acciones… ahora parece que esta cogiendo carrerilla veremos.
4 Me gusta
Ya han salido los resultados, parece que Republica Checa se esta recuperando un poco
2 Me gusta
Flojos … ! misma tónica
2 Me gusta
En la conference call bajan el guidance y ahora el crecimiento de ingresos será solo ligeramente positivo. El tema Chequia les sigue penalizando pero sin ella el SSS sería de 101 y crecerían ingresos y EBITDA casi un tres por ciento. Ha reducido deuda a 500 millones o 2.5 veces deuda neta EBITDA.
No han dicho gran cosa en la conference call…
3 Me gusta
Habrá que esperar si se recupera Chequia, porque la diferencia entre ver un crecimiento del 1 por ciento y menor EBITDA es muy diferente a ese 3 por ciento que decían. Hasta que no vuelva el crecimiento complicado que haya un cambio en la valoración…
Me gustaría saber la opinión del resto de foreros sobre el resultado
2 Me gusta